
 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

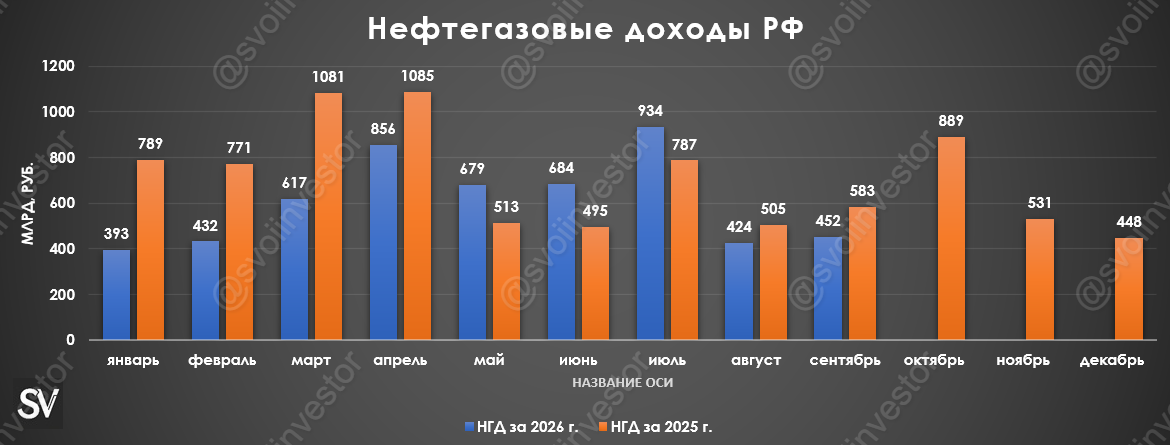
 По данным Минфина, НГД в августе 2026 г. составили 452,4₽ млрд (-22,3% г/г), месяцем ранее — 424₽ млрд (-16% г/г). Второй месяц подряд снижения относительно прошлого года, всё из-за сокращения добычи сырья, остановки экспорта нефтепродуктов и увеличившихся выплат по демпферу, отмечу что такие параметры как цена сырья и курс доллара выше, чем годом ранее (средний курс $ в сентябре 2025 г. — 83₽, цена Urals — 56,82$). Средний курс $ в сентябре 2026 г. составил 85₽ (в августе — 83,1₽), средняя же цена Urals увеличилась до 92,08$ за баррель по данным МИНЭК (в августе — 67,11$), как итог цена за бочку в августе была равна ~7827₽ (в августе — 5577₽). Бюджет на 2026 г. предполагает, что цена Urals составит 59$, а курс $ — 92,2₽ (цена за бочку — 5440₽), но доходы за сентябрь разочаровали, несмотря на более высокие параметры. Рассмотрим полноценно отчёт:
 НДПИ (807₽ млрд vs. 702,7₽ млрд месяцем ранее). РФ в сентябре добыла нефти — 8,643 млн б/с (-38 тыс. б/с м/м), сокращение связано с санкционным давлением и атаками на НПЗ (повышение налогов же произошло из-за цен на сырьё). По итогам октябрьского заседания 7-ка ОПЕК+ договорилась оставить сентябрьские квоты, как итог РФ в октябре останется с такой же квотой — 9,949 млн б/с. Не забываем, что экспорт нефтепродуктов остановлен, а это тоже минус налоги. НДПИ на газ повысился, как и экспортная пошлина, с учётом повышения цен на сырьё по сравнению с августом, оно и понятно.Разбирал отчёт Газпрома за I п. 2026 года: Компания с учётом всех проблем переориентируется на внутренний рынок, также начала сокращать свои инвестиционные аппетиты и не выплатила дивиденды за 2025 г. Как мы видим результат не заставил себя долго ждать (спасибо Ормузу), омрачает всё огромный долг (скорее всего из-за этого и не платят дивиденды), плюс снижение ставки затормозилось, а процентные расходы показывают рост. Эффект высоких цен на сырьё продолжает давать надежду на продолжение отличного результата и в III квартале. Из долгосрочных рисков добавил бы отказ EC от газа по Турецкому потоку с осени 2027 г. (~15 млрд м3 в год) и возможное включение в SDN List, если не будет мира. Но опять же события на Ближнем Востоке повысили цены на сырьё это играет в плюс компании, также это может отложить отказ от сырья EC и санкции от США в долгий ящик. Налог на дополнительный доход (НДД) составил 3,6₽ млрд (в августе — -1,4₽ млрд), он платится в марте, апреле, июле и октябре, поэтому в некоторые месяцы доходы так разнятся.
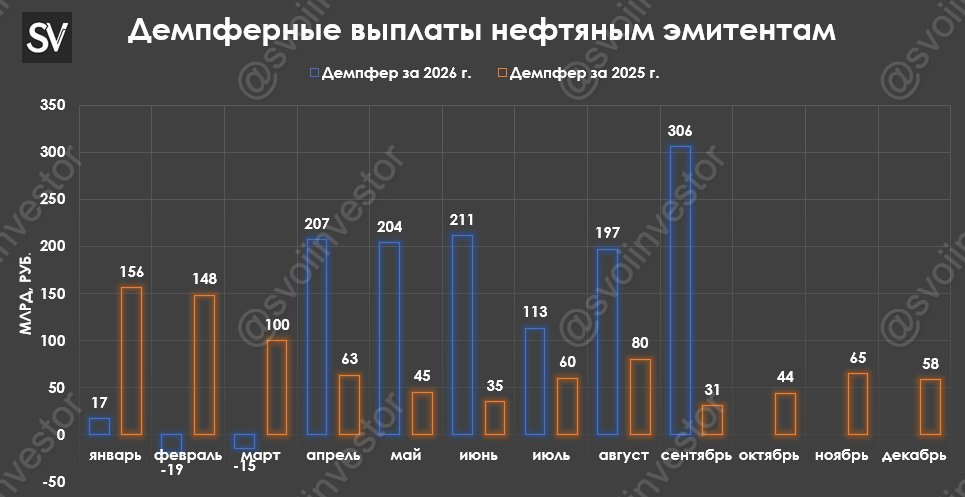
В сентябре Минфин выплатил по демпферу компаниям — 305,5₽ млрд (+901,6% г/г, в августе — 197,3₽ млрд). Правительство продлило запрет на экспорт бензина до 31 января 2027 г., для дизеля же запрет продлили до 31 октября 2026 г. Цены выше, экспорт запрещён, соответственно, выплаты нефтяникам растут. Минфин планирует получить доп. НГД за октябрь в размере 289,46₽ млрд. Корректировка сентябрьского прогноза НГД составила -10,04₽ млрд, поэтому Минфин в октябре направит на покупку валюты/золота 279,42₽ млрд, то есть с 07.10 по 06.11.26 будет покупаться 12,7₽ млрд в день (в сентябре покупал на 2,5₽ млрд). С учётом значительного снижения зеркалирования инвестиций (продажи на 0,6₽ млрд в день до конца года), то нетто-покупки валюты составят 12,1₽ млрд в день (в сентябре покупали на 1,9₽ млрд в день, ликвидная часть продолжает пополняться). Сентябрь для нефтяников (Лукойл, Роснефть, Татнефть, Газпромнефть и т.д.) получился отличным (цена на нефть была выше БП, рубль ослаб, получили выплаты по демпферу в 1,5 раза выше, чем месяцем ранее, конечно, огорчают прилёты по НПЗ), октябрь же получается пока более продуктивным: цена Urals с начала месяца ходит в диапазоне 120-130$ за баррель, рубль ослабевает, а демпферные выплаты останутся на уровне.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor