
 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Привет, друзья! Все любят дивиденды - когда компания зарабатывает деньги и делится ими с нами, инвесторами.
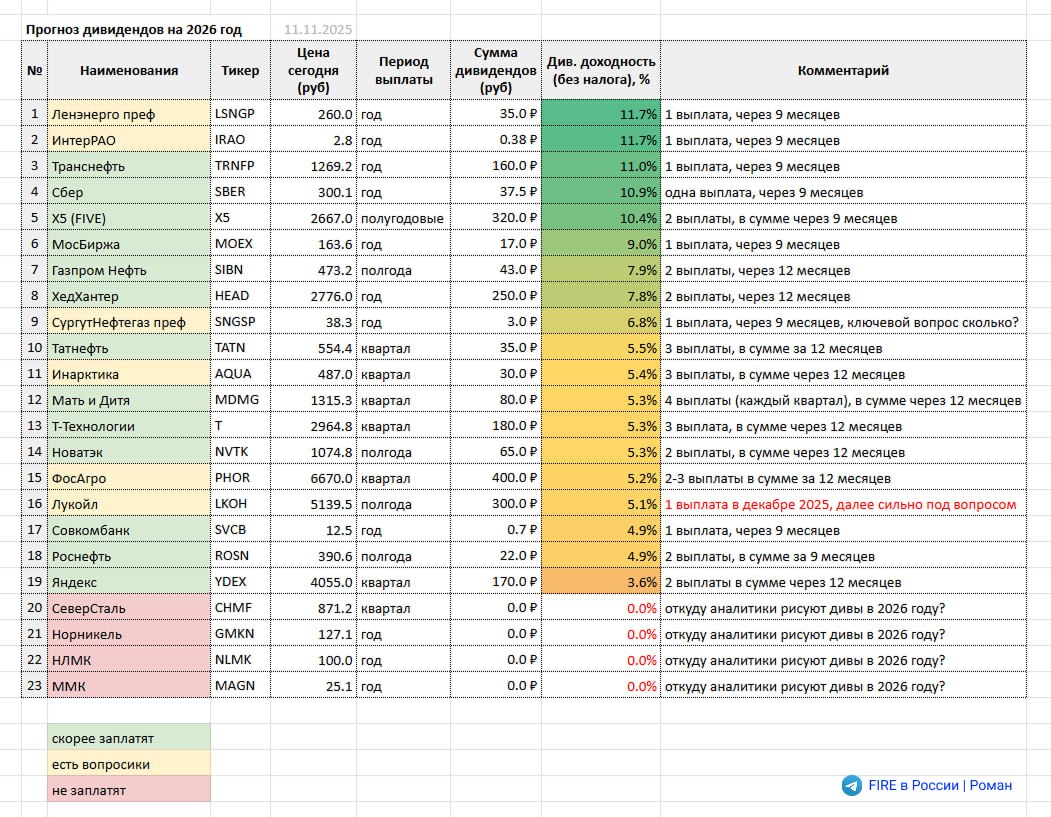
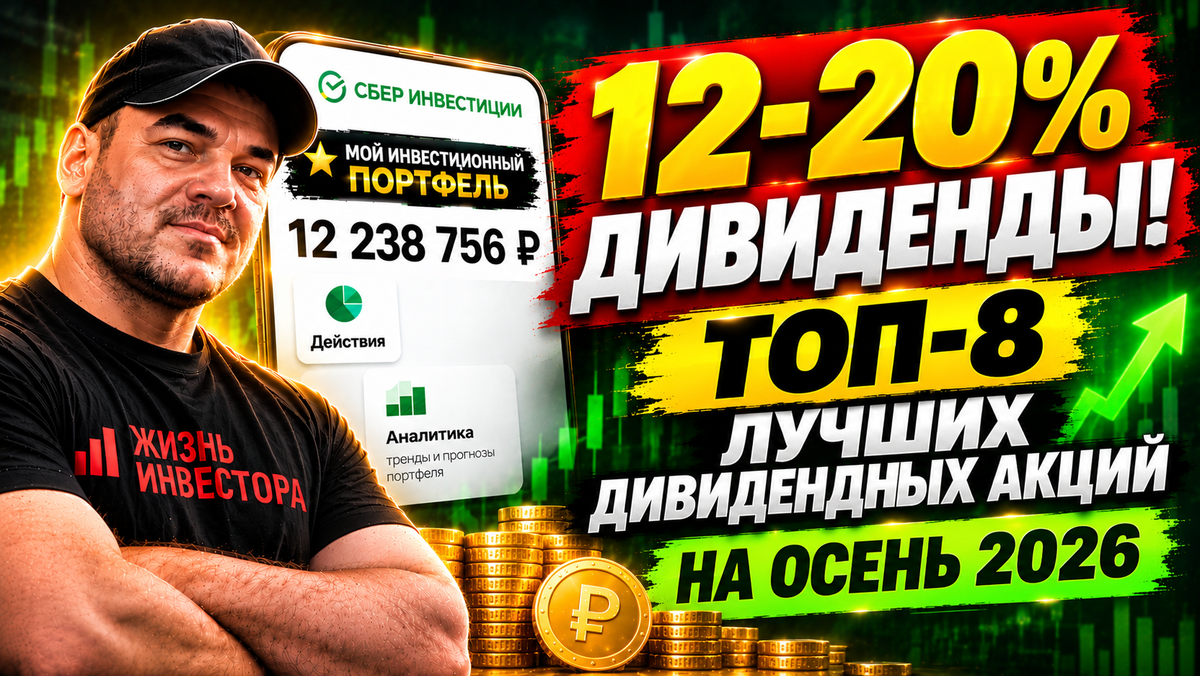
Я тут просмотрел кучу аналитики и собрал для вас топ-8 дивидендных акций с двузначными выплатами, которые можно рассмотреть для покупки осенью 2026.
Чтобы не пропустить новые посты, подписывайтесь на мой канал в MAX или Телеграм. Там много другого полезного контента.
ТОП-8 качественных акций с самыми большими дивидендами
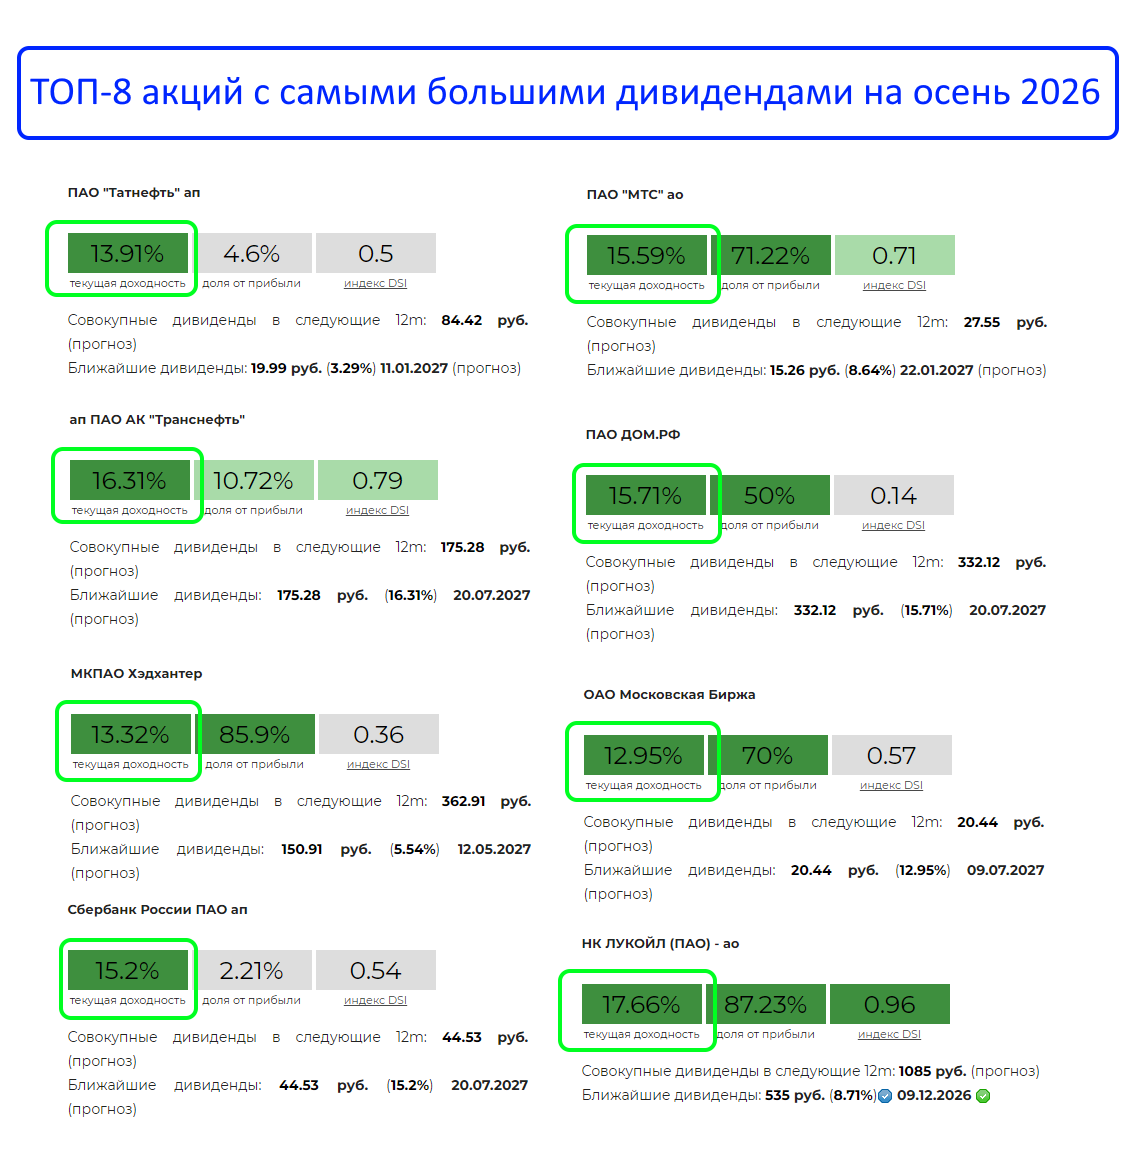
Татнефть 13-14%
Татнефть в этом году прям радует. Компания показала суперскую отчётность за первое полугодие - прибыль выросла в 3 раза.
Дивиденды: Эксперты ждут дивидендную доходность выше 13%. Причём Татнефть платит аж три раза в год — это очень удобно, деньги приходят чаще, чем у большинства конкурентов.
Риски: Удары по НПЗ и санкции никто не отменял.
Транснефть 15-16%
Компания зарабатывает не на цене нефти, а на объёме прокачки. То есть нефть может падать, а Транснефть всё равно получает свои деньги.
Дивиденды: Прогноз на следующий год — доходность около 15-16%. При этом у компании нет долгов, а денежная подушка превышает 300 млрд рублей.
Риски: Налог на прибыль для компании подняли до 40% до 2030 года. Плюс есть риски атак на инфраструктуру.
Хэдхантер 13-14%
Хэдхантер вроде бы не нефтянка, но дивиденды платит будь здоров
Дивиденды: За год прогнозируют совокупный дивиденд примерно 13-14%. Плюс компания запустила программу обратного выкупа акций на 15 млрд рублей — это поддержит котировки.
Риски: Рост выручки замедлился. Но рентабельность остаётся высокой — около 50% по EBITDA.
Сбер 15-16%
Сбер в этом году просто красавчик. За первое полугодие заработал больше триллиона рублей чистой прибыли.
Дивиденды: Герман Оскарович сам сказал, что банк рассчитывает на «рекордную прибыль и рекордные дивиденды». Прогноз — около 15-16%.
Риски: Во втором полугодии могут вырасти расходы на резервы. Но запас прочности огромный.
МТС 13-14%
Компания официально отошла от фиксированных 35 рублей на акцию и утвердила новую дивидендную политику.
Дивиденды:Минимальный гарантированный дивиденд теперь примерно 25 рублей на акцию, а не 35, как раньше. При текущих ценах это даёт доходность примерно 13-14%. Плюс компания обещает платить не реже трёх раз в год — деньги будут приходить чаще.
Риски: Долговая нагрузка остаётся немаленькой, а инвестиции в 5G увеличивают CAPEX, но пока не увеличивают прибыль компании.
ДОМ.РФ 15-16%
Компания показала суперские результаты: за 8 месяцев 2026 года чистая прибыль выросла на 40%.
Дивиденды: Прогнозируют дивиденд около 15-16%.
Риски: Поскольку банк завязан на ипотеках, а рынок ипотеки замедляется, то прибыль может снизится.
Московская биржа 12-13%
Компания не имеет долгов и генерирует кэш как часы.
Дивиденды: Прогноз на 2026 — около 12-13% доходности.
Риски: Акции торгуются с дисконтом к историческим уровням — рынок чего-то опасается.
Лукойл 18-20%
Лукойл в этом году выдал просто невероятную отчётность за первое полугодие EBITDA выросла почти вдвое, свободный денежный поток — в 1,6 раза.
Дивиденды: Аналитики ждут, что за весь год дивиденды могут составить 1000+ рублей, что даёт 18-20% доходности.
Риски: Лукойл попал под санкции, потерял зарубежные активы. Плюс расходы на восстановление НПЗ после атак. Есть мнение, что в 2027 выплаты будут скромнее.
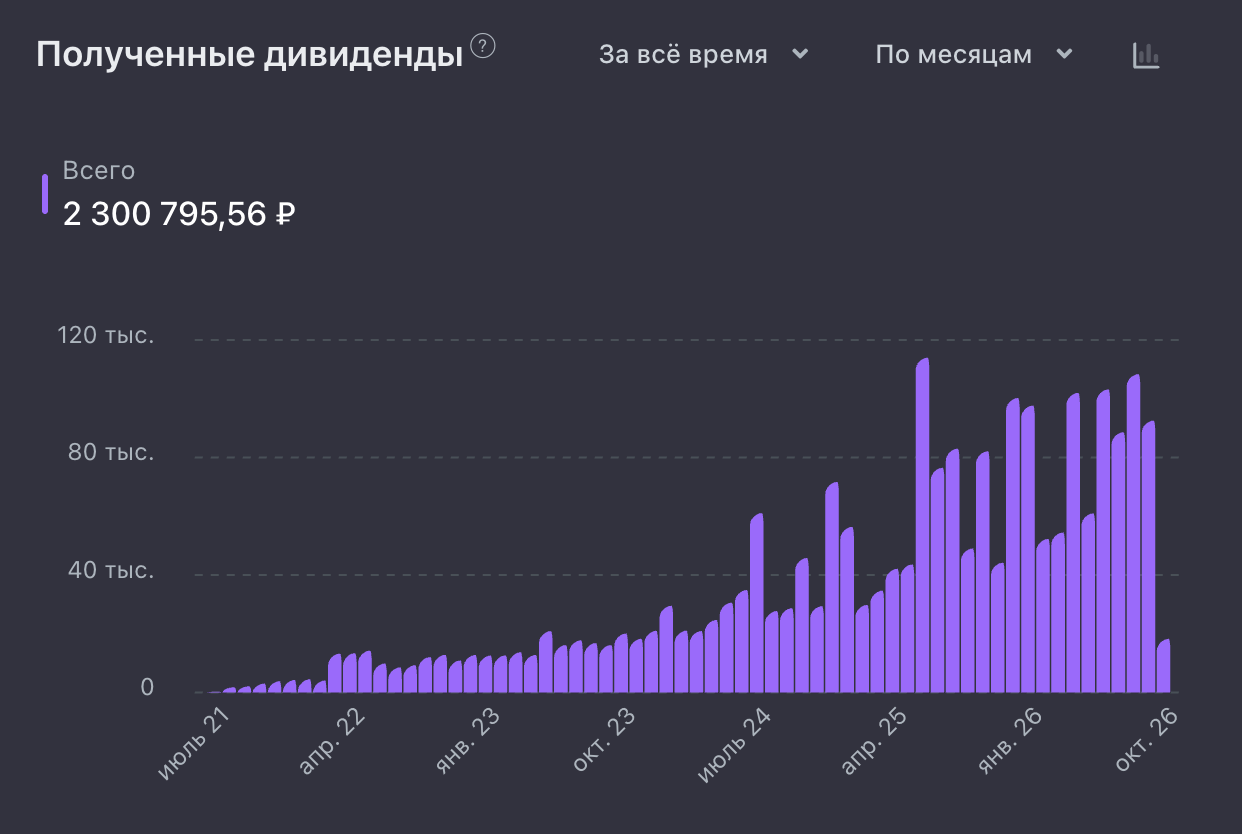
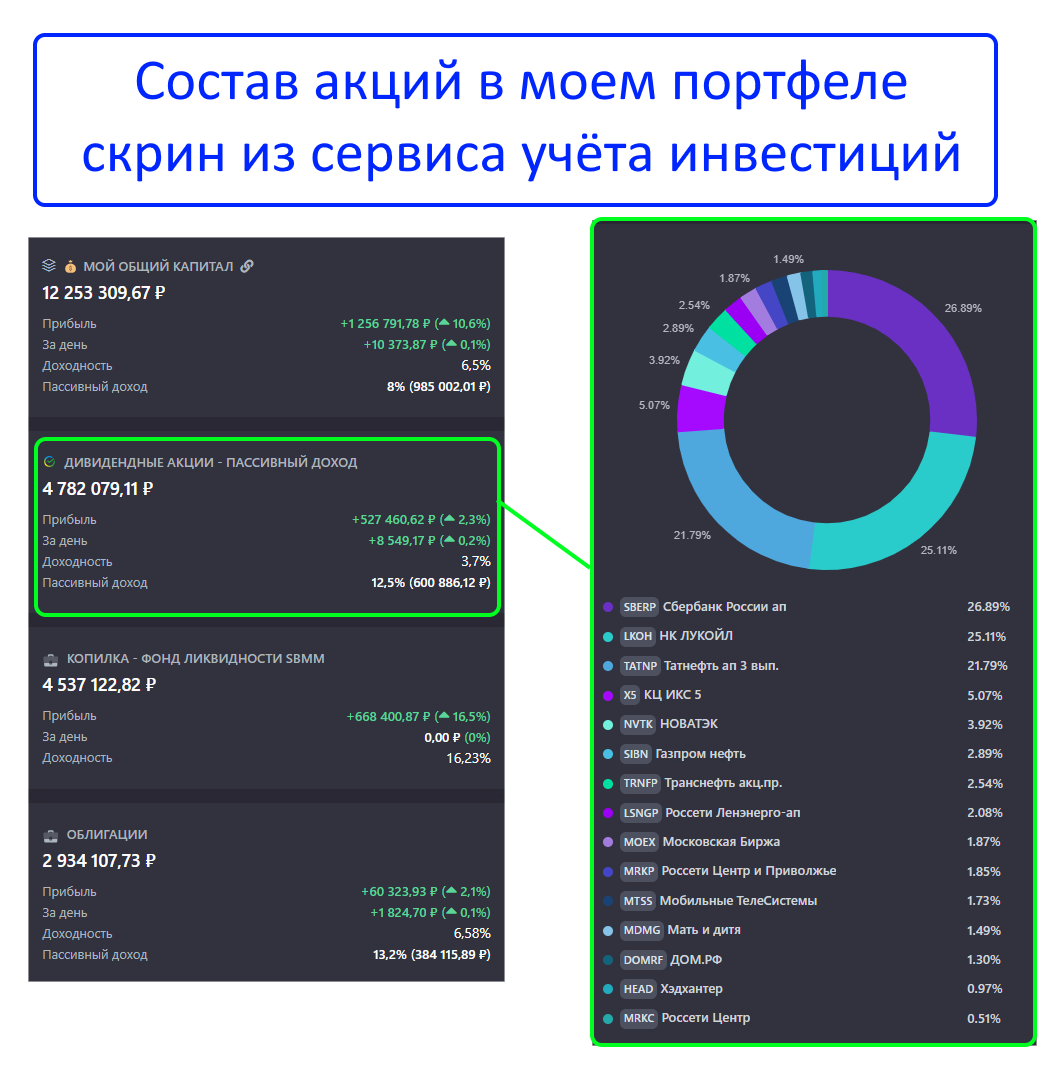
Это действительно "дивидендные сливки" нашего рынка. Все эти 8 бумаг есть в моём портфеле (скрин из сервиса учёта инвестиций):
Заключение
Смотрю я на этот список и понимаю: нефтянка и финансы — это по-прежнему главные поставщики дивидендов на российском рынке. Средняя доходность рынка сейчас около 8,5-9%, а наши герои дают 12-20% — есть о чём подумать.
А вы что думаете про эти бумаги? Пишите в комментариях!