Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Продолжаем дивидендные прожарки компаний нашего любимого казино. Сегодня у нас красный Лукич. Чистая прибыль выросла в полтора раза, свободный денежный поток почти на 70%, ожидаются приличные дивиденды.
 Главные цифры за 1П 2026 года
● Выручка: 2,06 трлн ₽ (+8% г/г);
● EBITDA: 815,3 млрд ₽ (+34,5%);
● Операционная прибыль: 610,9 млрд ₽ (рост в 2,5 раза);
● Чистая прибыль акционеров: 430,9 млрд ₽ (+50,1%);
● Капитальные затраты: 239,1 млрд ₽ (-38,1%);
● Свободный денежный поток: 550,9 млрд ₽ (+69,5%);
● Чистая денежная позиция: 342,7 млрд ₽, чистый долг/EBITDA: минус 0,27х.
Отчет мощный, конечно. Спасибо дорогой нефти и снижению капзатрат.
 Что с добычей и переработкой?
● Добыча углеводородов в России: 1,722 млн барр. н. э. в сутки (-5,2%) из-за инфраструктурных ограничений;
● Переработка на российских НПЗ: 18,8 млн тонн (-9,6%) из-за ремонтных работ.
К сожалению, от пердолетов тяжело защищаться, и хоть менеджмент говорит о том, что восстановление происходит быстро (2-3 недели), но могут быть и повторные удары. Пока у компании все более-менее ровно и громких новостей нет.
 Что с дивидендами?
Политика ЛУКОЙЛа предусматривает выплату не менее 100% скорректированного свободного денежного потока дважды в год.
Текущий прогноз 520–720 ₽ на акцию. При цене около 5 540 ₽ это дает 9,4–13% доходности.
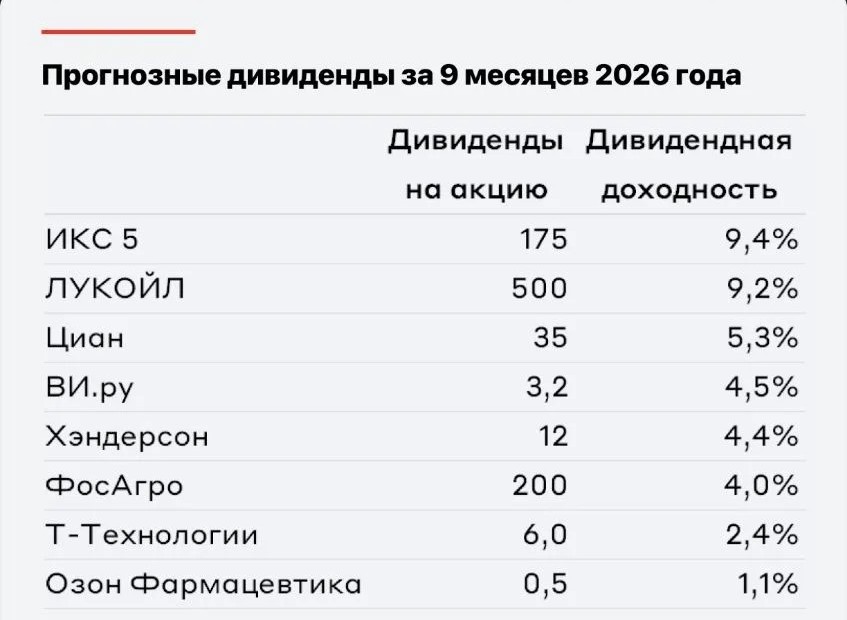
В красном брокере аналитики видят дивиденды по нижней границе на уровне 500 ₽ на акцию за 9 месяцев 2026 года.
 Что ждать во втором полугодии?
На 5 октября Brent держится около $101–102, доллар около 85 ₽. Для наших нефтяников это прекрасная комбинация.
Западные СМИ уже вбрасывают информацию, после того, как завершится конфликт США с Ираном, нефть полетит вниз на 30 долларов. Интересно, а откуда возьмутся выпавшие за этот период объемы, что нефти, что продуктов ее переработки.
Уже октябрь и все это время цены на нефть держатся выше 100 долларов за бочку.
 Дивиденды за последние 5 лет
● 2022 – 793 ₽ (17,2%)
● 2023 – 885 ₽ (14,2%)
● 2024 – 1012 ₽ (13,8%)
● 2025 – 541 ₽ (7,9%)
● 2026 – 675 ₽ (11,8%)
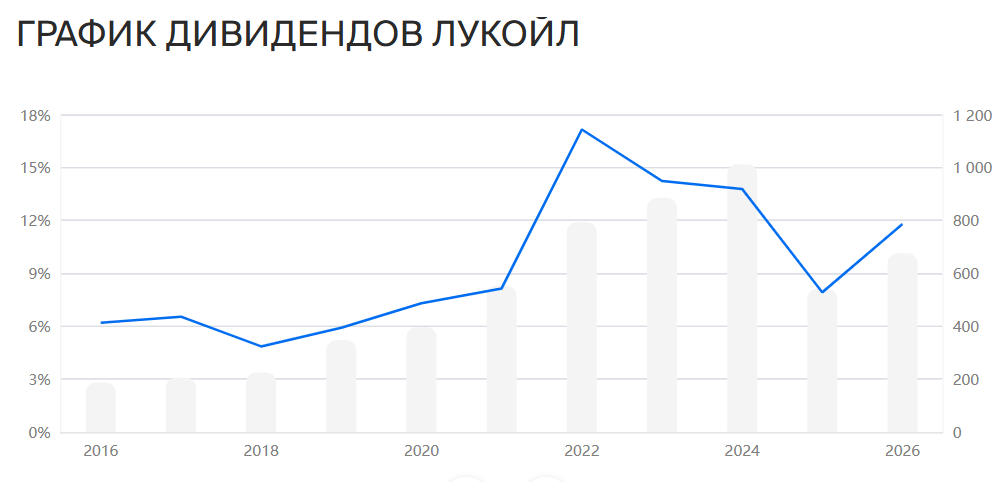
Если бы вы купили акции на 100 000 ₽ в январе 2022 года, у вас бы имелось 15 акций. Дивиденды за это время составили 50 973 ₽ очищенными от налогов. Компания продолжала и продолжает платить дивиденды несмотря на санкции и все прочие ограничения, которые коснулись нашей страны за эти пять лет. Лукойл топчик!
 Личная доходность и окупаемость вложений
На сегодняшний день в моем портфеле 32 акции компании. Средняя цена покупки – 4928 ₽.
● Вложено в компанию Лукойл: 157 718 ₽
● Дивидендов получено: 84 527 ₽
● Окупаемость вложений: 53,5%.
 Вместо заключения
ЛУКОЙЛ остается одной из лучших дивидендных нефтяников, который продолжает платить дивиденды. Правда, звание дивидендного аристократа потерял из-за снижения выплат. Но на нашем рынке это не самое ужасное, что может произойти.
Пошли опять разговоры о продаже зарубежных активов компании, а там на секундочку огромный международный бизнес (активы в Болгарии, Румынии, Ираке. АЗС в 19 странах). Проявляют интерес хитрожопые амеры с условиями, что деньги от продажи останутся под юрисдикцией США до снятия санкций. Такие себе условия. Будем наблюдать за данной ситуацией. Верим в наш менеджмент.
 Продолжаем ждать главную новость! Также готовим лопаты для осеннего дивидендного сезона, ну и уже совсем скоро, с течение двух месяцев узнаем, сколько выплатит красный нефтяник.
 Всех обнял!
 Поставьте лайк, если пост был полезен – для меня это лучшая поддержка!
Еще больше интересного в моем MAX-канале. Также подписывайтесь на мой телеграм-канал. Там я обозреваю актуальные новости, делюсь своим опытом инвестирования в дивидендные акции, облигации, золото и в фонды коммерческой недвижимости. Путь к пассивному доходу и жизни с капиталом!
 Сервис, где веду учет инвестиций!
 Полезное:
● Что с дивидендами, Газпром нефть?