Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Лукойл $LKOH выложил свежую отчётность за 1П 2026! Я сразу полез считать, сколько дивидендов принесёт нам эта бумага. И судя по цифрам, после провального 2025-го с гигантским убытком компания не просто оклемалась — она показывает мощный рост! 
Кстати, Лукойл занимает 2 место по доле вложений в моём портфеле (на 1-м — СБЕР, скрин из сервиса учёта инвестиций прилагаю):
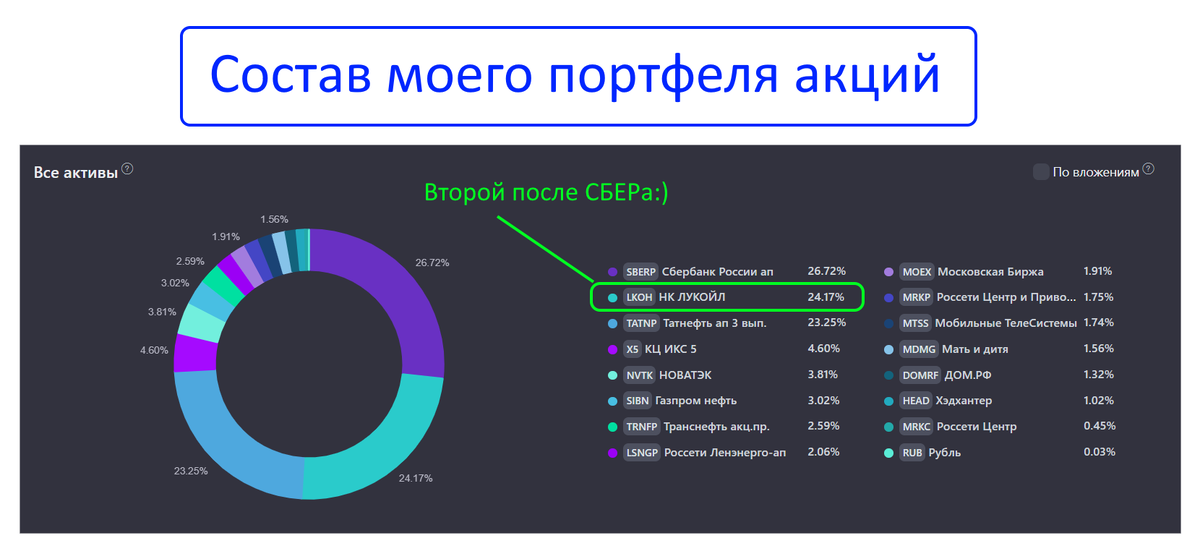
Поэтому меня интересует всё, что происходит с этой компанией! Давайте разбираться.
Чтобы не пропустить новые посты, подписывайтесь на мой канал в MAX или Телеграм. Там много другого полезного контента.
 КОТИРОВКИ
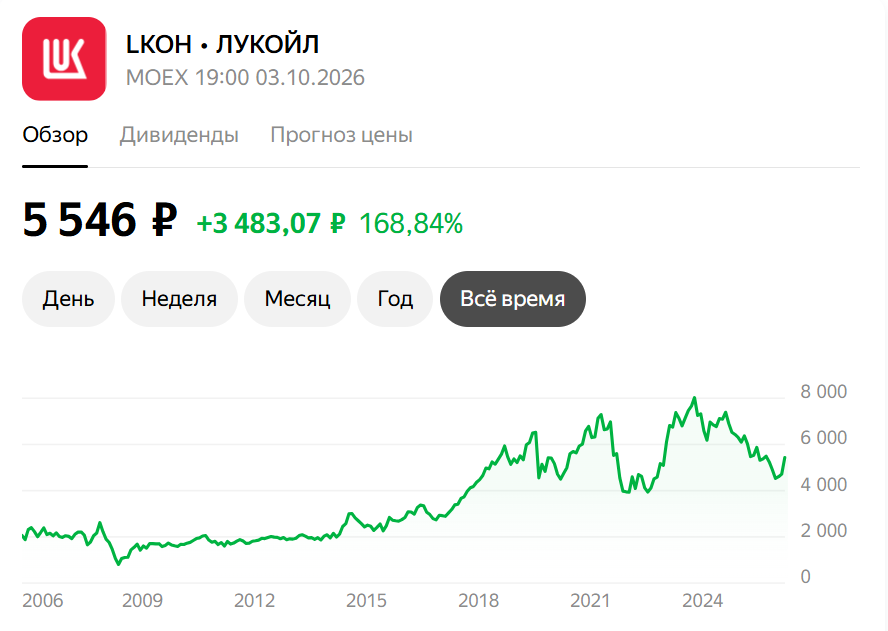
Сейчас акции торгуются в районе 5 500 ₽. За последние два года бумага просела примерно на 31% — сказались санкции на зарубежные активы и общий пессимизм на рынке. 
Но после выхода новости о том, что РФ и США обсуждают многомиллиардную нефтяную сделку о продаже зарубежных активов, котировки акций растут обгоняя рынок!
Аналитики ждут рост до 6 000–6 500 ₽ на горизонте года. 
 ФИНАНСЫ: ОТ УБЫТКА К РЕКОРДАМ
Отчёт за 1П 2026 вышел действительно сильный. Вот главное:
Выручка выросла на 8% → 2,06 трлн ₽
EBITDA подскочила на 34% → 815,3 млрд ₽ (почти вдвое выше, чем годом ранее!)
Чистая прибыль — 430,9 млрд ₽. Рост в 1,5 раза год к году
Операционная прибыль вообще взлетела в 2,5 раза → 610,9 млрд ₽
Капзатраты резко упали — с 387 млрд до 239 млрд ₽. Компания урезала инвестиции, и это сразу высвободило деньги
Чистая денежная позиция — 343 млрд ₽. Налички больше, чем долгов, чистый долг отрицательный
Свободный денежный поток (FCF) — главный герой отчёта, рост в 1,6 раза. И это для нас, инвесторов, критически важно, потому что дивиденды Лукойл платит именно из него!
Как видите, дела у компании идут отлично! 
Плюс Лукойл активно выкупает свои акции: уже выкуплено около 15% бумаг, из которых 11% обещали погасить. Это для инвесторов позитив, потому что погашение квазиказначейских акций автоматически увеличивает долю каждого оставшегося акционера при выплате дивидендов. 
 ДИВИДЕНДЫ
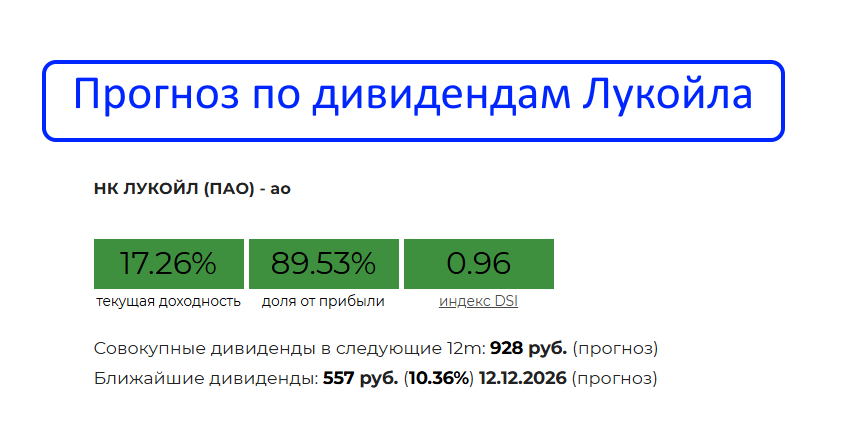
Лукойл платит дивиденды дважды в год: за 9 месяцев и за год. Политика — не менее 100% скорректированного свободного денежного потока, а денежный поток, судя по отчёту, растёт!
СКОЛЬКО ПОЛУЧИМ:
 Оптимистичный сценарий: если распределят 100% FCF — дивиденд может составить ~840 ₽ на акцию, что даёт доходность под 18%
 Реалистичный сценарий: аналитики ждут 600–650 ₽, что тоже даёт двузначную доходность 13–14%
По прогнозам, ЛУКОЙЛ объявит дивиденды между 20 октября и концом ноября 2026 года.
 РИСКИ, КОТОРЫЕ МОГУТ СОКРАТИТЬ ДИВИДЕНДЫ
Несмотря на то, что деньги на выплату есть, но есть и риск их сокращения:
Санкционное давление никуда не делось
Расходы на восстановление НПЗ. После атак беспилотников компании придётся потратиться на ремонт. Точных цифр Лукойл пока не раскрывает, но это может «съесть» часть денежного потока во втором полугодии.
Налоговая нагрузка. Налог на прибыль для нефтяников вырос до 25%.
 ЗАКЛЮЧЕНИЕ
Я продолжаю считать Лукойл одной из самых качественных дивидендных бумаг на рынке!
Да, санкции никуда не исчезли, зарубежный бизнес потерян, а НПЗ требуют ремонта. Но несмотря на это компания продолжает зарабатывать: выручка и чистая прибыль растут, денежный поток бьёт рекорды, долгов нет.
В течение месяца ждём рекомендации по размерам дивидендов. Если Лукойл не разочарует инвесторов, то котировки акции могут взлететь!
А что вы думаете о Лукойле? Делитесь в комментариях!