Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Сегодня на разборе — облигации Самолет. Это застройщик №1 нашей страны — около 5 млн кв. м, проекты в 14 регионах, строит 62 жилых комплекса с 257 многоквартирными домами. Казалось бы, дела должны идти хорошо!
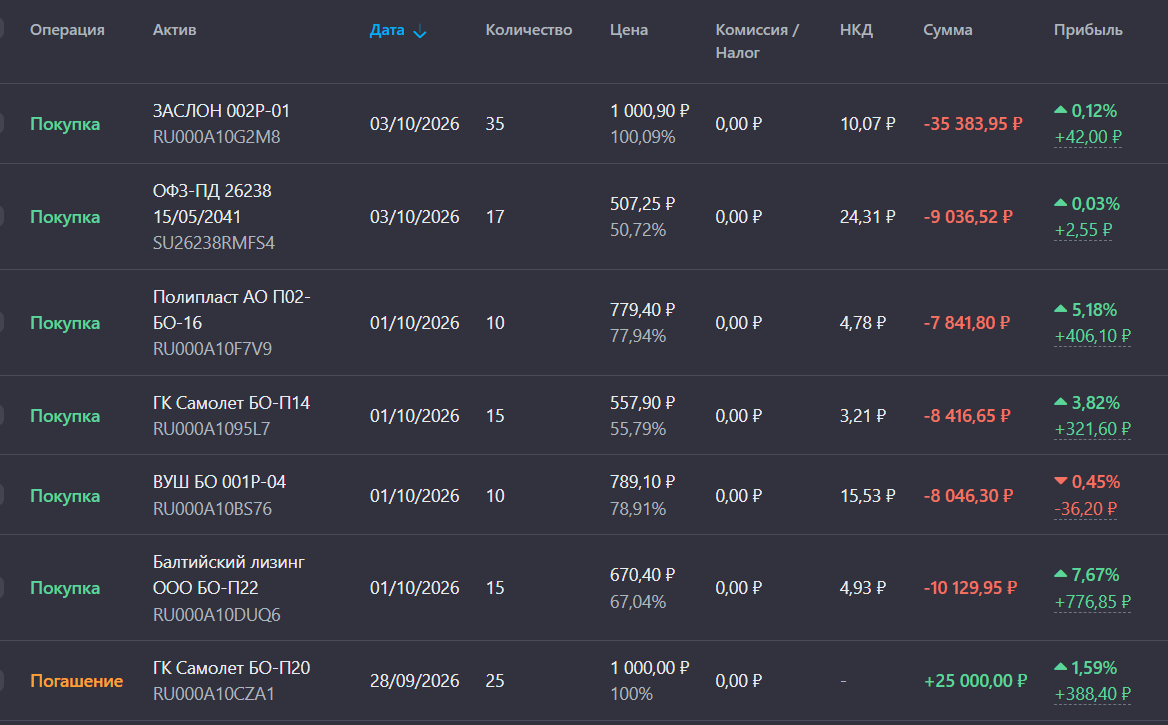
У меня облигаций Самолёта нет (скрин бумаг, которые держу, из сервиса учёта инвестиций прилагаю):
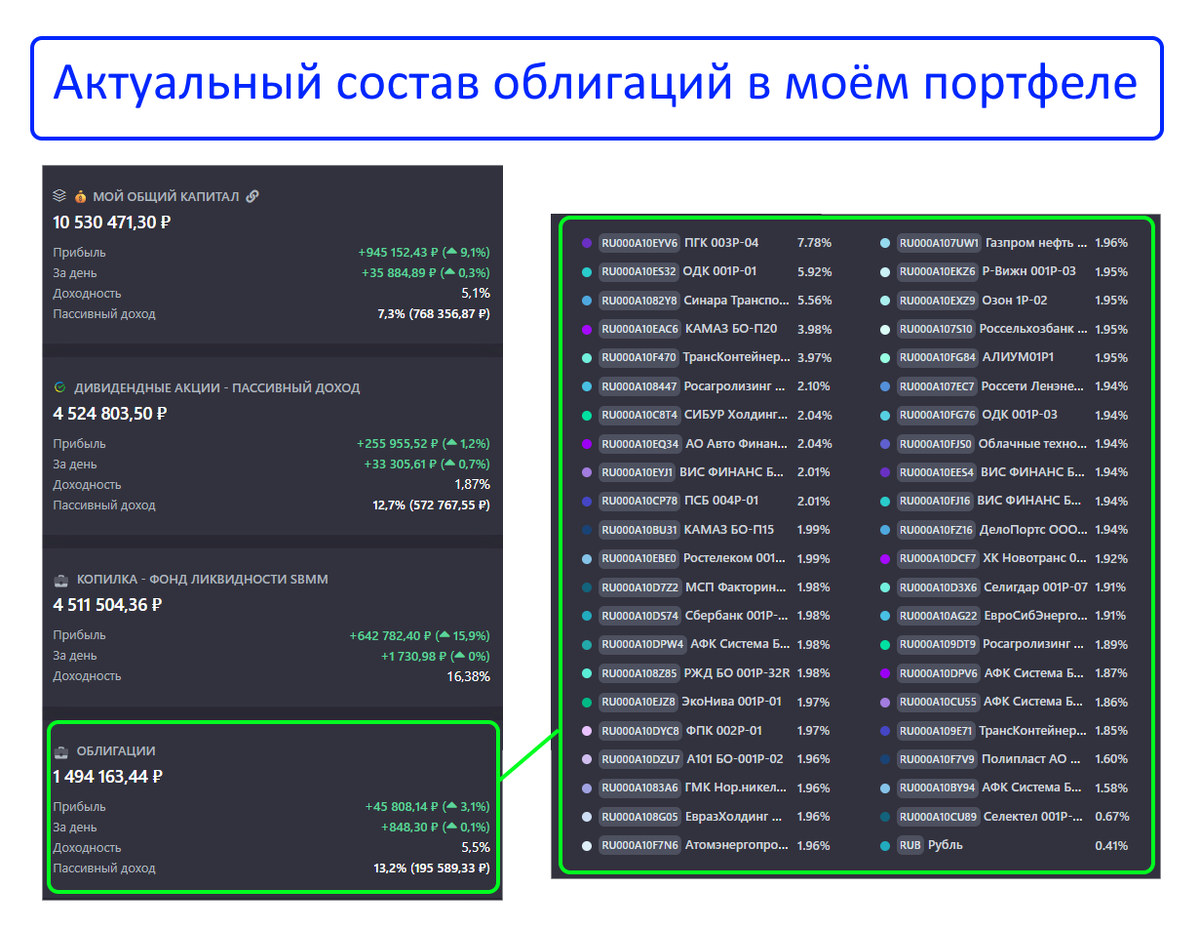
И после изучения последних новостей по Самолёту я рад, что в своё время он не залетел ко мне в портфель. Давайте разбираться, что происходит с компанией.
Чтобы не пропустить новые посты, подписывайтесь на мой канал в MAX или Телеграм. Там много другого полезного контента.
 ЧТО ПОКАЗАЛ ОТЧЕТ ЗА ПЕРВУЮ ПОЛОВИНУ 2026
Практически ВСЕ цифры в отчёте плохие: Выручка упала на 31% → 117,4 млрд ₽Скорректированная EBITDA снизилась на 27% → 41,8 млрд ₽Чистый убыток — 22,3 млрд ₽. Годом ранее была прибыль 1,8 млрд ₽Операционная прибыль сократилась почти вдвое → 29,4 млрд ₽Чистый долг (с учётом проектного финансирования) вырос на 14% → 424,6 млрд ₽. Отношение к EBITDA — 3,88xПроцентные расходы выросли до 59,1 млрд ₽ и почти вдвое превысили операционную прибыль
Убыток в 22 млрд — это рекордный убыток в истории компании!
 ГЛАВНЫЕ ПРОБЛЕМЫ ДЛЯ ДЕРЖАТЕЛЕЙ ОБЛИГАЦИЙ
1. Проценты съедают всё
Компания зарабатывает меньше, чем платит по долгам! Ключевая ставка ЦБ сейчас 14%, и она снижается медленно. А у Самолёта почти все долги привязаны к рыночным ставкам. Чем дольше ставка остается высокой, тем сложнее Самолёту "взлетать".
2. Технический дефолт
В конце сентября Самолёт допустил технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд ₽. Выпуск в итоге погасили, но это уже второй технический дефолт за год.
3. Долговая нагрузка высокая, и она не снижается
Общий долг с учётом проектного финансирования — около 3,9x EBITDA. Компания перешла в разряд излишне-закредитованных! Свободных денег на погашение долга почти нет — финансовый директор компании сама это признала на последнем вебинаре.
4. Продажи падают, прогнозы снижают
После ужесточения условий семейной ипотеки спрос на жильё снижается. Менеджмент Самолёта ухудшил прогноз продаж на 2026 год с 1,3 млн кв. м до 0,7–0,8 млн кв. м — почти в два раза. Это значит, что денег будет приходить меньше, а долги останутся.
ЧТО ХОРОШЕГО? (ПЛЮСЫ)
 Лидер рынка. Крупнейший девелопер России по объёму строительства. Бренд узнаваемый, масштаб бизнеса огромный. Это компания too big to fail - слишком большая, чтобы обанкротиться.
Корпоративный долг снижается. Компания последовательно уменьшает именно корпоративную часть долга: с 119,9 млрд до 112,7 млрд за полгода. Это позитивный сигнал — менеджмент пытается что то делать и решать проблемы с долгами.
Рентабельность растет. Компания сократила коммерческие и административные расходы на 31% и 32% соответственно. Рентабельность выросла до 36% .
Рейтинг пока на уровне A-(RU).
Государство не бросило. Компания запрашивала льготный кредит на 50 млрд ₽, денег ей не дали, но сейчас обсуждаются варианты реструктуризации долгов Самолёта. Один из вариантов — вхождение Сбербанка в капитал застройщика, проекты которого он и финансирует.
 ЗАКЛЮЧЕНИЕ
Нельзя сказать, что Самолёт "пикирует строго вниз" и надежды больше нет — корпоративный долг снижается, рентабельность растет, рейтинг держится на уровне A-, ведётся работа по спасению бизнеса. Но если ставка ЦБ не начнет снижаться быстрее, а продажи не восстановятся, ситуация может ухудшиться.
В сам дефолт и банкротство Самолёта мне верится с трудом. Думаю, компанию спасут! СБЕР получит управление частью бизнеса Самолета как её крупнейший кредитор в рамках реструктуризации долга и постепенно всё наладится. Но, естественно, лично я не собираюсь рисковать и покупать сейчас облигации этого застройщика.
А что вы думаете о Самолёте? Пишите в комментариях