Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
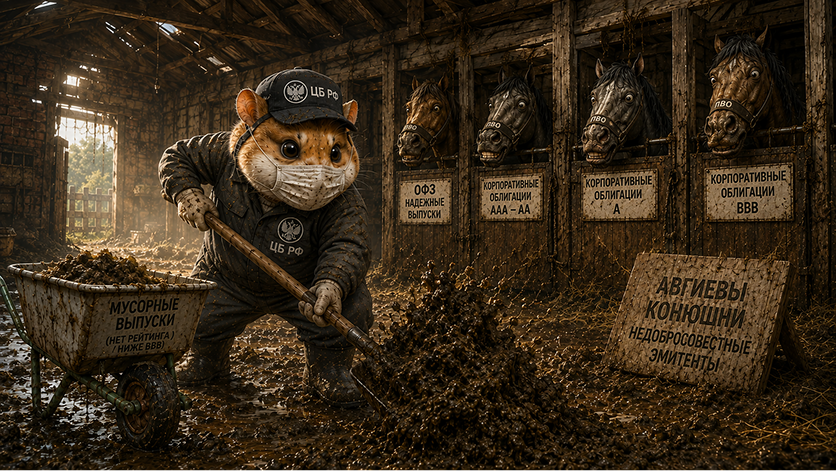
Привет, облигационные хомяки! Мы любим считать доходность: 16%, 20%, 25%, иногда и все 30% годовых. Особенно красиво эти цифры выглядят до тех пор, пока эмитент исправно перечисляет купоны. А вот когда в день выплаты вместо денег приходит… ничего? Для этого есть ПВО, но большинство из них клали на обычных инвесторов работяг. И тут неожиданно ЦБ это выяснил для себя и решил навести порядок в облигационных авгиевых конюшнях. Давайте разбираться!
 Кто тут не хочет рисковать, а хочет стабильный пассивный доход?
Меня зовут Лекс, и я веду канал Пассивный доход — подписывайтесь.
Моя стратегия — доходная: я инвестирую в то, что приносит живые деньги уже сейчас, а не мифические иксы «когда-нибудь». Так сказать регулярный пассивный доход. Если коротко — дивидендные акции, корпоративные и государственные облигации, фонды недвижимости с выплатам.
Раз в месяц пополняю портфель на 30 000 рублей — бюджет пока позволяет только так, но регулярность — наше все  Моя главная цель — получать денежный поток любыми способами. Все мои пополнения, покупки и полученный пассивный доход можно увидеть в моем публичном портфеле.
Отличные посты, которые вам тоже понравятся:
Сколько акций Транснефти нужно, чтобы жить на дивиденды и не работать?
Я хотел научить своего ребенка обращаться с деньгами. В итоге мы сделали целую финансовую RPG
Доходность ОФЗ летит в космос! ТОП-5 самых ЖИРНЫХ выпусков ОФЗ под пассивный доход
Облигаций стало много. Дефолтов — тоже
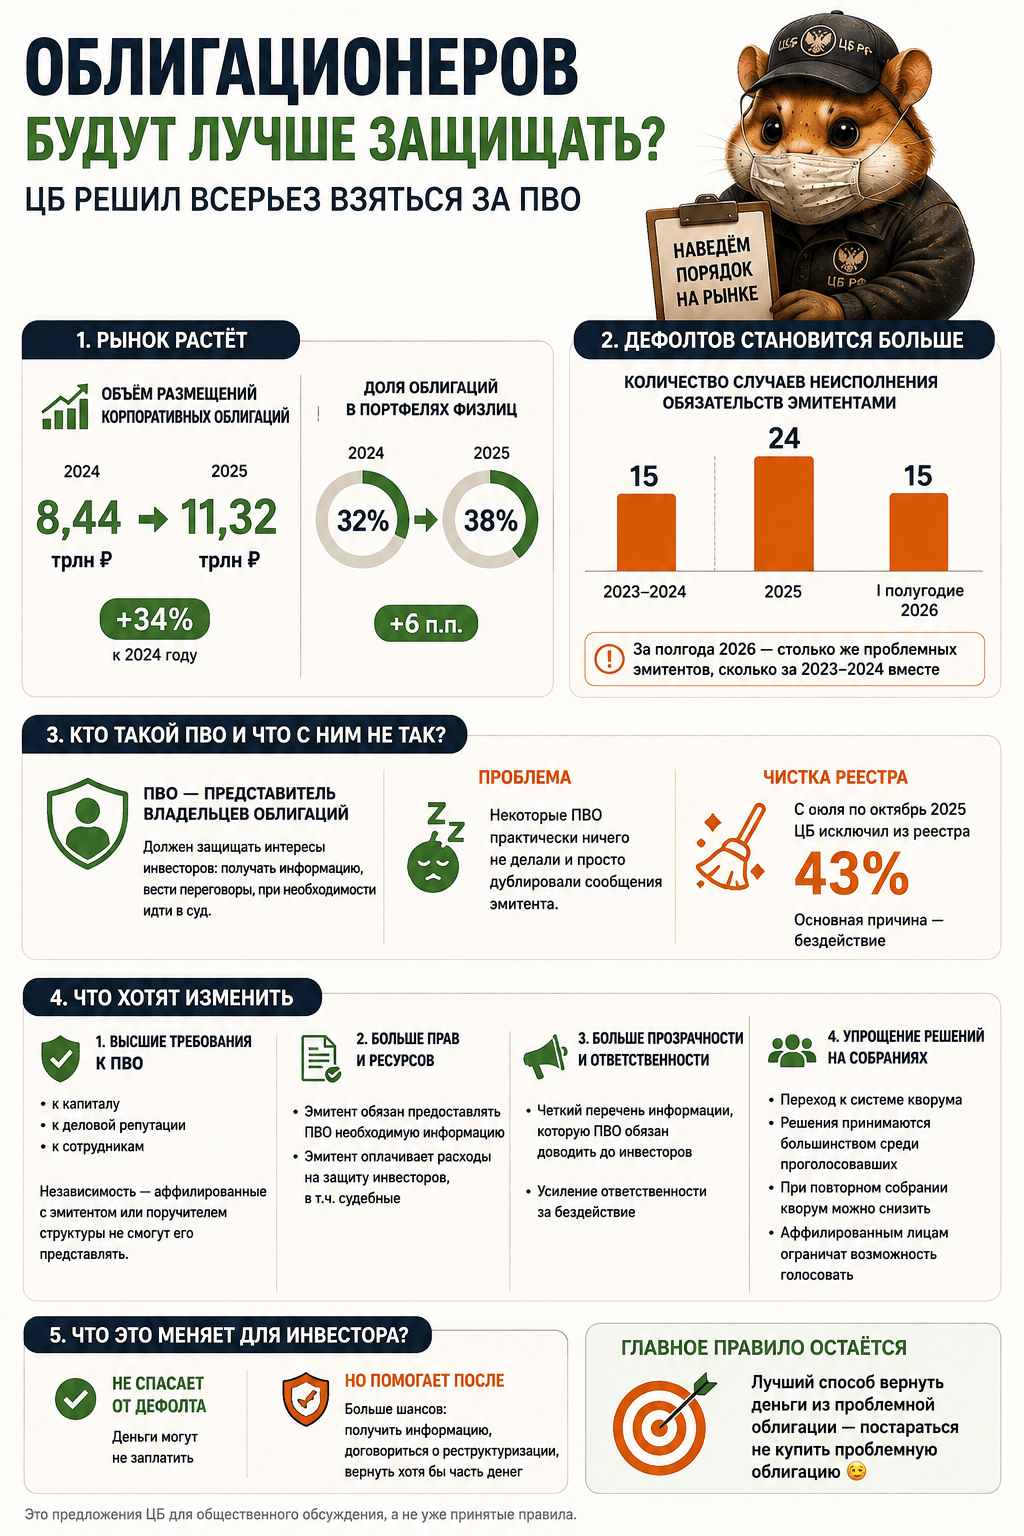
Корпоративный долговой рынок растет бешеными темпами. Если в 2024 году компании разместили облигаций на 8,44 трлн ₽, то в 2025-м уже на 11,32 трлн ₽. Всего за год рынок первичных размещений вырос примерно на треть.
И мы, физики — обычные рабочие, трудяги и средний класс, активно туда полезли. Доля облигаций в портфелях частных инвесторов (да, таких как я и вы) выросла с 32% до 38%.
Но есть обратная сторона:
2023–2024 годы → 15 случаев неисполнения обязательств
2025 год → уже 24
1 полугодие 2026 → проблемы у 15 эмитентов
То есть только за полгода 2026-го набралось столько же проблемных историй, сколько за два предыдущих года вместе взятых.
И это не какая-то абстрактная статистика. Среди проблемных историй первого полугодия 2026 года были Соби-Лизинг, Роял Капитал, СибАвтоТранс, Агродом, Донецкая долина. Техдефолты случались у Нэппи Клаб, Вератек, Племзавода Пушкинское, Главснаба. Отметиться успел даже Самолет.
То есть проблема уже давно не выглядит как пара совсем уж экзотических мусорных выпусков где-то на задворках рынка.
Кто защищает владельца облигации?
У выпуска может быть ПВО — представитель владельцев облигаций. Если эмитент перестал платить, то появляется такой видимо-невидимый ПВО, который должен представлять интересы инвесторов: получать информацию, общаться с компанией, участвовать в переговорах и, если потребуется, идти в суд.
Звучит прекрасно. По по факту запашок тут совсем не парижского парфюма. ЦБ неожиданно для себя обнаружил, что некоторые ПВО фактически ограничивались перепечаткой сообщений самого эмитента.
Масштаб чистки впечатляет: с июля по октябрь 2025 года регулятор исключил из реестра 43% ПВО, причем одной из основных причин было бездействие. Представьте, что компания не платит нам купон или номинал, а организация, которая должна защищать ваши интересы, сообщает, что денег нет. Спасибо, Кэп! 
Что предлагает ЦБ?
ПВО хотят сделать более независимыми от эмитента, повысить требования к капиталу и деловой репутации, обязать раскрывать инвесторам важную информацию и дать больше возможностей требовать необходимые данные.
А главное — расходы на защиту облигационеров, включая судебные, должен оплачивать сам эмитент. Забавный момент. Компания не вернула вам деньги и она же должна оплачивать юристов, которые будут помогать выбивать из нее ваши деньги.
А теперь представим 10 000 облигационеров
Есть еще одна проблема, которая мне кажется даже интереснее. Допустим, компания попала в тяжелую ситуацию и предлагает реструктуризацию — перенести погашение, изменить выплаты или договориться о другом варианте.
Для важных решений сейчас требуется 75% голосов от всех облигаций выпуска, а не только от инвесторов, которые пришли голосовать. Представим условный выпуск на 1 млрд ₽, который растащили тысячи физиков. Чтобы принять решение, нужно собрать владельцев 750 млн ₽ долга.
Один не увидел сообщение. Второй продал и забыл. Третий держит облигаций на 10 тысяч и вообще не понимает, зачем ему голосовать. Четвертый уехал в отпуск. В итоге компания может быть готова договариваться, активные инвесторы тоже — а голосов тупо нет.
ЦБ предлагает ввести кворум: если на собрание пришло необходимое количество владельцев, квалифицированное большинство считается уже среди участвующих. Если первое собрание не состоялось, кворум потенциально можно будет снизить. Для розничного рынка это действительно важное изменение.
А что это меняет для любителей 20–25%?
Пока — ничего. Но это только пока, так как предложения ЦБ для общественного обсуждения, а не уже действующие правила. И даже если реформу примут, хороший ПВО не превращает плохую облигацию в хорошую.
Если компания должна вам 100 000 ₽ и у нее нет денег, самый прекрасный ПВО на планете не материализует их из воздуха. Он может помочь получить информацию, провести переговоры, добиться реструктуризации, обратиться в суд и повысить вероятность вернуть хотя бы какую-то копеечку. Но от самого дефолта ПВО не защищает.
И вот это особенно важно помнить, когда мы видим:
ОФЗ — условные 15–16%
надежный корпоративный выпуск — 16–18%
небольшой эмитент — 25%+
Лишние 7-10 процентных пунктов появляются не потому, что рынок решил сделать нам подарок.
Допустим, у нас 100 000 ₽. В одном случае получаем условные 17% или 17 000 ₽ в год. В другом нас манят 25% или целыми 25 000 ₽. Дополнительная награда за риск всего 8 000 ₽ в год. А под риском находятся все вложенные сто тысяч.
Это не значит, что бумаги с высокой доходностью покупать нельзя. У меня самого есть такие, например Самолет. Но именно поэтому я и смотрю и на кредитный рейтинг, и структуру выпуска, и оферты, и амортизацию, и финансовое состояние эмитента, и диверсификацию, а не просто сортирую таблицу по максимальной доходности.
Итого
Мне инициатива ЦБ нравится. Рынок корпоративных облигаций вырос, физиков в нем стало больше, дефолтов тоже становится больше — значит, инфраструктура защиты должна взрослеть вместе с рынком.
Но я бы не путал две совершенно разные вещи — “защита после дефолта” не равно “защита от дефолта”. Поэтому мой главный способ вернуть деньги из проблемной облигации остается прежним. Тупо не купить проблемную облигацию
А вы вообще когда-нибудь перед покупкой облигации смотрели, кто у выпуска ПВО?
Я открыто публикую все свои сделки, вы можете их видеть в моем публичном портфеле! Чтобы ничего не пропустить, подписывайтесь на мой великолепный MAX-канал и/или телеграм-канал, если вам интересен путь инвестора и то, как обычный человек идет к регулярному пассивному доходу.
Мои ссылки: MAX — мой основной канал | Телеграм | Смартлаб | Дзен | Публичный портфель