Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
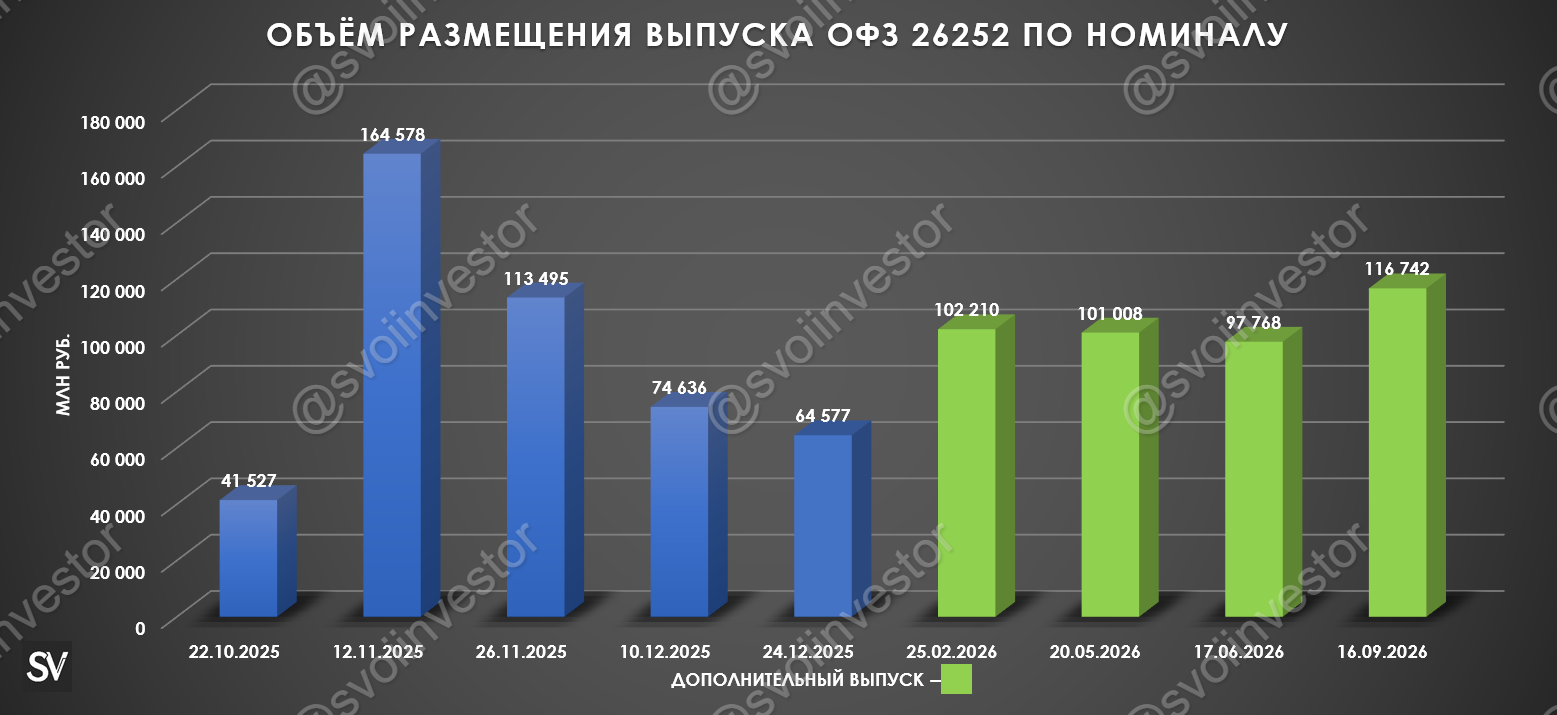
Минфин провёл аукцион ОФЗ, предложив инвесторам два выпуска классики. При его проведении индекс RGBI находился ниже 112,5 пунктов, но с учётом инфляционных данных индекс подрос до 112,86 пунктов: По данным Росстата, за период с 8 по 14 сентября ИПЦ составил 0,02% (прошлые недели — 0,05%, -0,01%), с начала месяца 0,07%, с начала года — 4,74% (годовая — 6,27%). Удивительно, но инфляционные темпы сентября всё ещё сдерживает плодоовощная корзина и внешний/внутренний туризм, давления же оказывает подорожание цен на бензин (стоит признать, что темпы роста снизились, но остаются высокими), услуги/техника (ослабление ₽ не проходит бесследно). Темпы находятся ниже прошлогодних данных, поэтому годовая снизилась (прошлогодние недельки: 2025 г. — 0,04%, 2024 г. — 0,10%) и находится ниже обновленной траектории уровня среднесрочного прогноза ЦБ по годовой инфляции (повышен с 4,5-5,5% до 6-7%). В 2026 г. Минфин планирует разместить в ОФЗ 6,5₽ трлн. Такая сумма выглядит довольно оптимистично, даже не смотря на рост курса $ и цены Urals (в 2025 г. разместили более 8₽ трлн). Дефицит федерального бюджета за восемь месяцев 2026 г. составил 5,795₽ трлн (в январе-июле 6,455₽ трлн, в августе случился профицит, правда дивидендами поступило 691₽ млрд — разовый фактор) или 2,5% ВВП, в 2026 г. дефицит планируется в 4,828₽ трлн (1,6% ВВП), его пересмотрели и увеличили на 1₽ трлн. Проблема вырисовывается в пополнении бюджета (скорее всего проблема именно в тратах), к 16 сентября потрачено 33,3₽ трлн, при доходах в 26,4₽ трлн.
Также мы имеем несколько фактов о рынке ОФЗ: Согласно статистике ЦБ, в августе основными покупателями ОФЗ на вторичном рынке стали НФО ДУ — 58,7₽ млрд, физические лица нарастили свои аппетиты — 15,7₽ млрд (июль — 3,3₽ млрд). Крупнейшими продавцами стали вновь СЗКО, продав на вторичном рынке ОФЗ на 99,7₽ млрд (в июле — 57,1₽ млрд). Средняя доходность выпусков сейчас выше ключевой ставки (доходность дальних выпусков в районе 16,3%). Если рассматривать данные ЦБ о средней max ставке по вкладам физ. лиц до 1 года в топ-10 банках, то в I декаде сентября она составила 12,948% не изменившись (годичные ОФЗ дают доходность выше 13,2%). Банки, как и рынок госдолга явно не ждут дальнейшего снижения ставки.
А теперь к самому выпуску: Классика ОФЗ — 26252 (погашение в 2033 г.) Классика ОФЗ — 26238 (погашение в 2041 г.)
Спрос в 26252 составил 131,8₽ млрд, выручка — 107₽ млрд (средневзвешенная цена — 86,65%, доходность — 16,30%). Спрос в 26238 составил 40,4₽ млрд, выручка — 12,4₽ млрд (средневзвешенная цена — 52,16%, доходность — 16%). Минфин заработал за этот аукцион 119,4₽ млрд (прошлый аукцион — 63,7₽ млрд). Министерство планирует разместить ОФЗ в III кв. 2026 г. на 1,5₽ трлн (разместили 1,23₽ трлн, осталось 2 недели), план выполним, с такой-то доходностью в классике желающих много. При таких тратах дефицит бюджета необходимо чем-то восполнять, ставка пала на ОФЗ, но сможет ли рынок переварить займ в 9-10 трлн (дисклеймер — сможет с помощью флоатеров и РЕПО для банков), НГД за этот год по наполняемости ниже предыдущего, даже при увеличении НДС дефицит всё равно расширяется (сейчас Urals на споте торгуется по 120$ за баррель). Также очередной недельный аукцион РЕПО показал, что ликвидности банкам не хватает (в сентябре банки привлекли 17,55₽ трлн, отдали 11,69₽ трлн, на последнем аукционе спрос составил 1,6₽ трлн, выдали только 0,5₽ трлн, если год назад занимали по 4-5₽ трлн в месяц, то сейчас уже по 20-25₽ трлн в месяц).
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor