

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
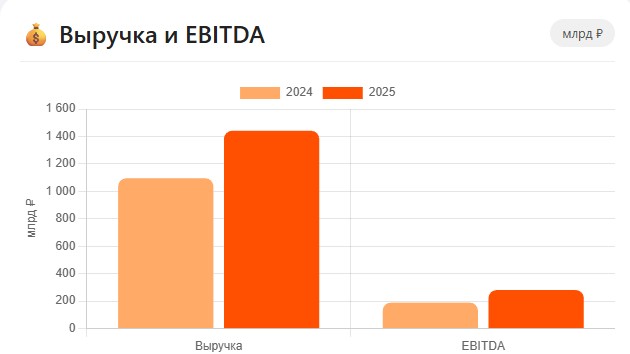
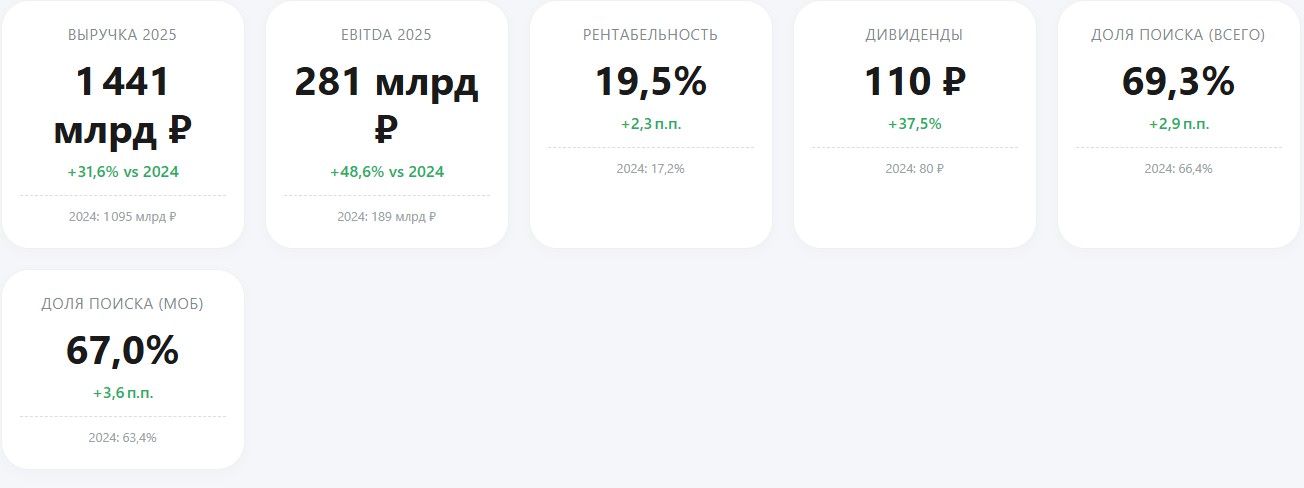
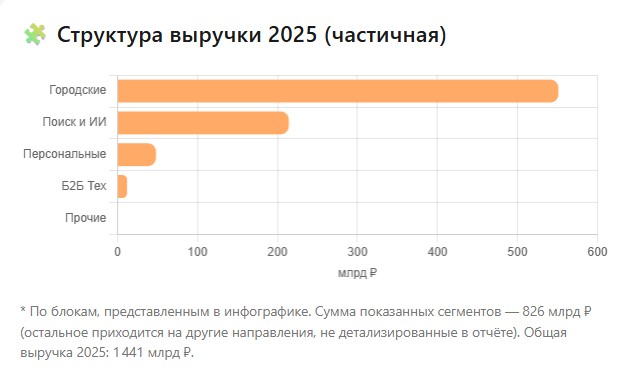
Анализ: Выручка выросла на +31,6% (с 1 095 до 1 441 млрд ₽), скорректированная EBITDA — на +48,6% (189 → 281 млрд ₽). Ускорение роста EBITDA говорит о повышении операционной эффективности.
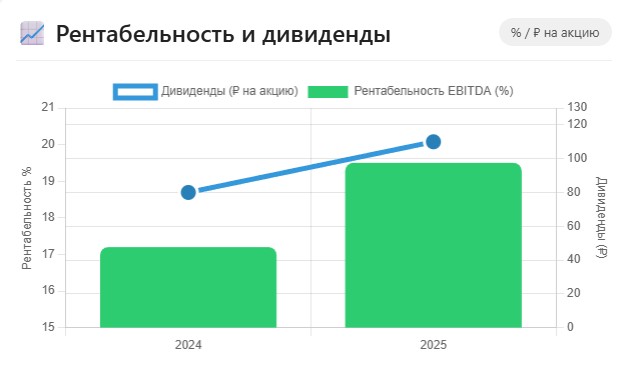
Анализ: Рентабельность по скорр. EBITDA (зелёные столбцы, левая шкала) улучшилась на 2,3 п.п. до 19,5%. Дивиденды на акцию (синяя линия, правая шкала) выросли на 37,5% (80 → 110 ₽). Рост дивидендов отражает уверенность в денежном потоке.
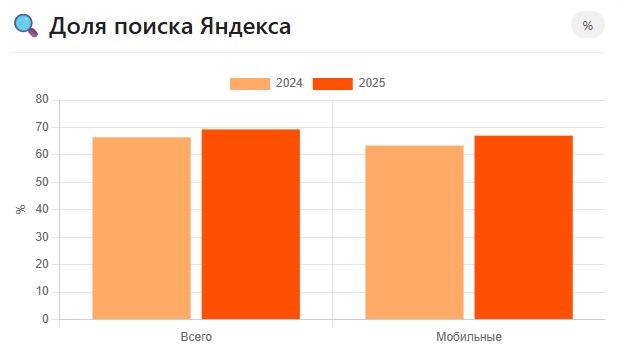
Анализ: Доля поиска на десктопе выросла на 2,9 п.п. (до 69,3%), на мобильных — на 3,6 п.п. (до 67,0%). Укрепление лидерства в поиске поддерживает рекламную выручку.
 Ключевой вывод
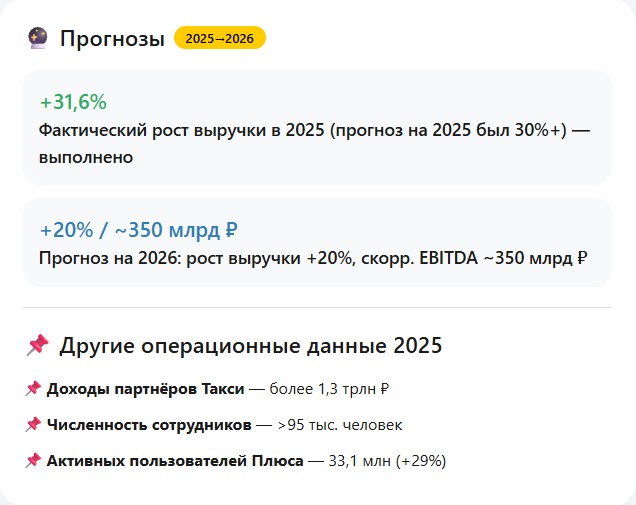
Яндекс завершил 2025 год с сильным ускорением: выручка превысила 1,44 трлн ₽, EBITDA приблизилась к 300 млрд, рентабельность достигла 19,5%. Компания не только выполнила прошлогодний прогноз, но и улучшила дивиденды. Рост аудитории во всех ключевых сервисах подтверждает эффект экосистемы. Прогноз на 2026 (рост выручки +20%, EBITDA ~350 млрд) выглядит достижимым с учётом текущей динамики.
https://t.me/Starostb_V_Radostb - публикую здесь новости по эмитентам и различные обзоры, что не попадает в Snowball.
Буду рад адекватным подписчикам. Любителей флудить не приглашаю.





















