

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

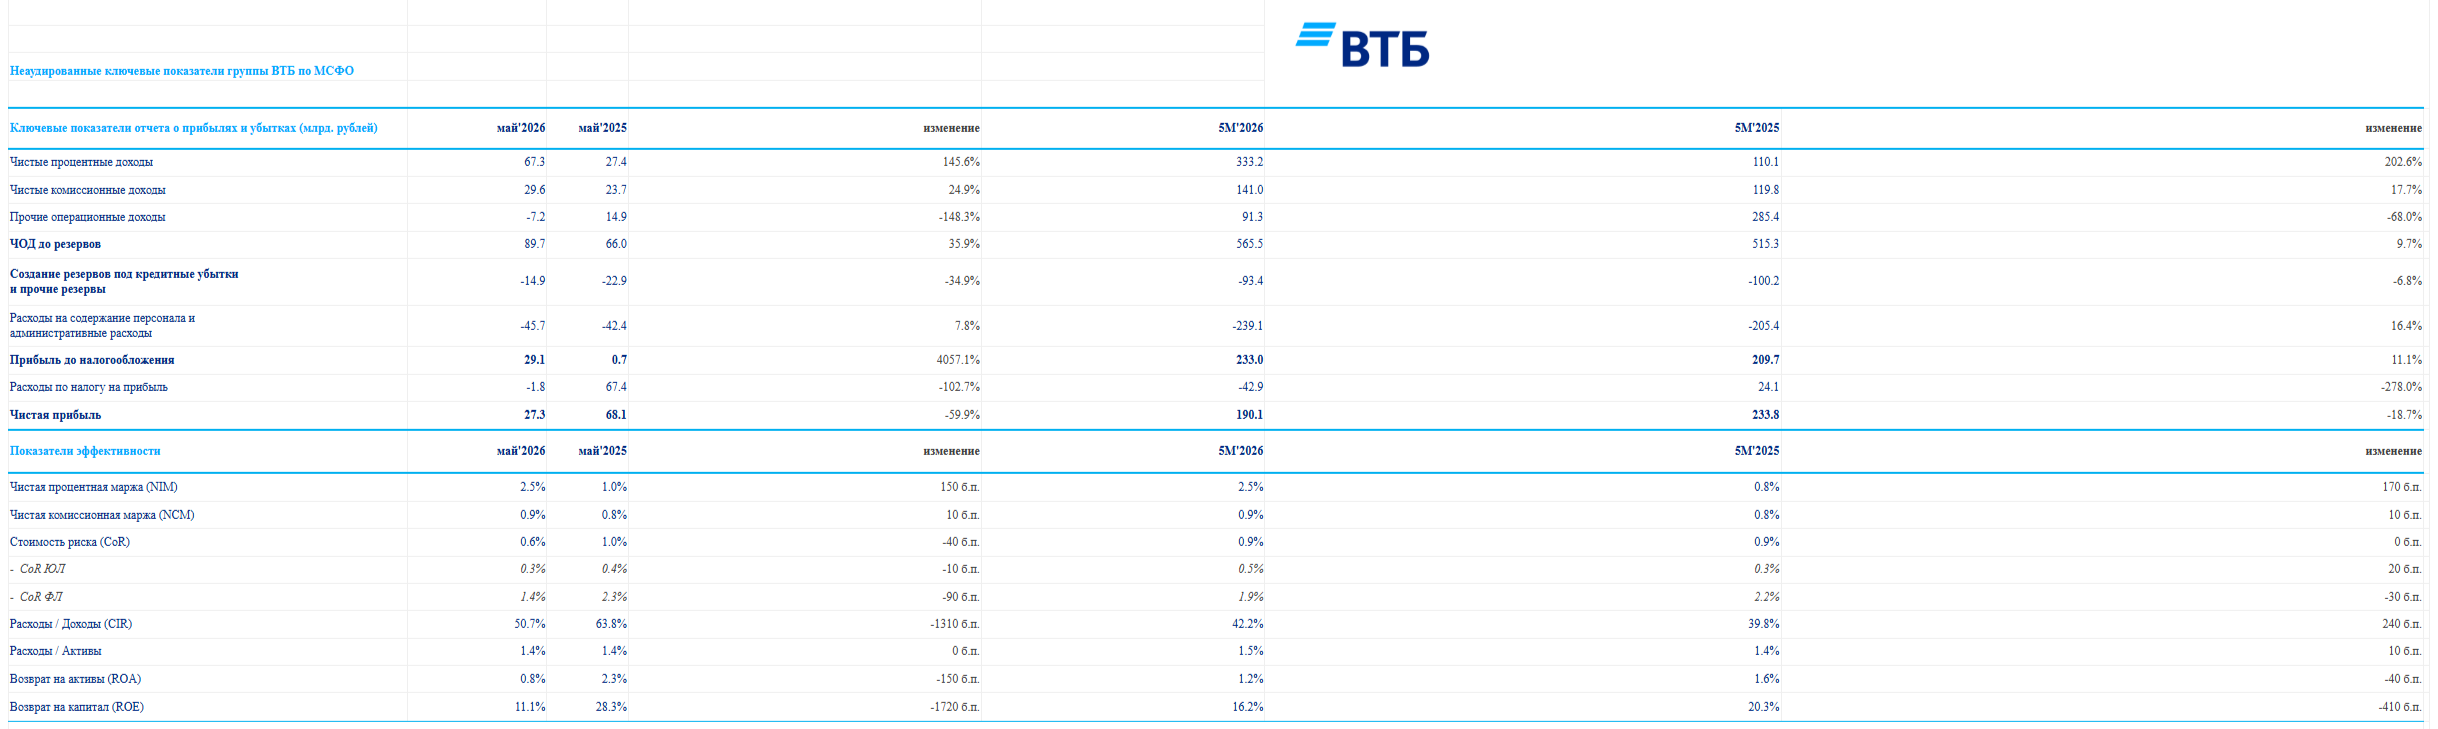
 Банк ВТБ опубликовал финансовые результаты по МСФО за май 2026 года. Основной заработок банка приносит весомую прибыль, плюс банк использует налоговый эффект (платит по налогу на прибыль меньше из-за прошлых убыточных периодов) и кредитный манёвр (увеличивает достаточность капитала за счёт снижение кредитного портфеля физиков), но чистая прибыль снизилась из-за того, что в мае 2025 г. был применён налоговый эффект, который дал прибыль по расходу на налог в 67,3₽ млрд:
 ЧПД: 67,3₽ млрд (+145,6% г/г) ЧКД: 29,6₽ млрд (+24,9% г/г) ЧП: 27,3₽ млрд (-59,9% г/г)
 Показатель чистой % маржи за май составил 2,5% (в прошлом году 1%, когда ставка была 21%). Банк только выигрывает от снижения ключевой ставки, по сути он бенефициар снижения ключа (ВТБ прогнозирует, что к концу года % маржа расширится к 3,2%). Комиссионные доходы показали рост благодаря позитивному эффекту от форексных транзакций и транзакционных комиссий, связанных с обслуживанием трансграничных платежей. Прочие операционные доходы показали убыток в -7,2₽ млрд (годом ранее +14,9₽ млрд). Такое снижение связано с тем, что у банка есть огромное кол-во золотых слитков и длинная ОВП (выигрывают от роста золота и ослабления ₽, но в мае цена золота снижалась, а рубль укреплялся). Кредитный портфель юридических лиц вырос до 18,2₽ трлн (+5,6% с начала года), портфель кредитов физических лиц сократился до 7₽ трлн (-3,3% с начала года). Банк продолжит секьюритизировать потребительские кредиты (используется кредитный манёвр, увеличение корпоративного портфеля и снижение физического, т.к. корпоративный потребляет меньше капитала). Отчисления в резервы составили -14,9₽ млрд (-34,9% г/г). Стоимость риска за май составила 0,6% (1% годом ранее), покрытие неработающих кредитов резервами за май снизилась на 330 б.п. до 148,3%. Расходы на содержание персонала и админ. расходы составили -45,7₽ млрд (+7,8% г/г), влияет присоединение Почта Банка. Расход по налогу на прибыль составил -1,8₽ млрд, вместо -7,275₽ млрд, налоговая ставка снизилась с 25 до 6,2%. ВТБ применяет налоговый эффект за прошлые убыточные года. Ещё одна статья, которая помогает прибыли. Общая достаточность капитала составила 10,5% (min допустимое значение с учётом надбавок — 10%).
 В этом году банк прогнозирует прибыль в 600-650₽ млрд, с учётом снижения ключевой ставки и продажи активов (остался гостиничный бизнес/Росгосстрах), то вполне могут достичь цели. После конвертации привилегированных акций в обыкновенные дополнительная эмиссия читалась (т.к. доля государства составила 74,4%), но нас уверяли, что такого не будет и нас опять надули. Если коротко, то допка проводится для финансирования партнёрства с группой RWB (начнут с 5% доли в ВБ Банке, он кстати, круто генерирует прибыль, но вопрос в цене) и развития основного бизнеса банка, допку выкатывают на максималках по открытой подписке — 6,29 млн акций по 87₽ (доля государство сократится до ~50%). Если разместить этот пакетик полностью выйдет 547,5₽ млрд, Пьянов утверждает, что больше половины они точно выберут, т.к. есть якорные инвесторы (зачем это покупать, если после отсечки, цена акции будет в районе 63₽, большой вопрос, то есть в голове надо держать возможное изменение параметров допки). Миноритариям нужно понимать, что с этой сделкой ухудшается див. потенциал, о payoute в 50% стоит забыть (25% от ЧП наше всё), с увеличением кол-во акций выплата тоже снизится (при прибыли в 650₽ млрд и кол-ве акций 12,9 млрд 25% от ЧП составит 12,6₽ на акцию в виде дивидендов, но макс. допка увеличит кол-во акций до 19,2 млрд, тогда получится 8,5₽). Цена акции сильно снизилась, и дивидендный потенциал вырос, даже при условии доп. эмиссии, но стоит ли покупать данного эмитента с его выкрутасами?
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor




















