

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

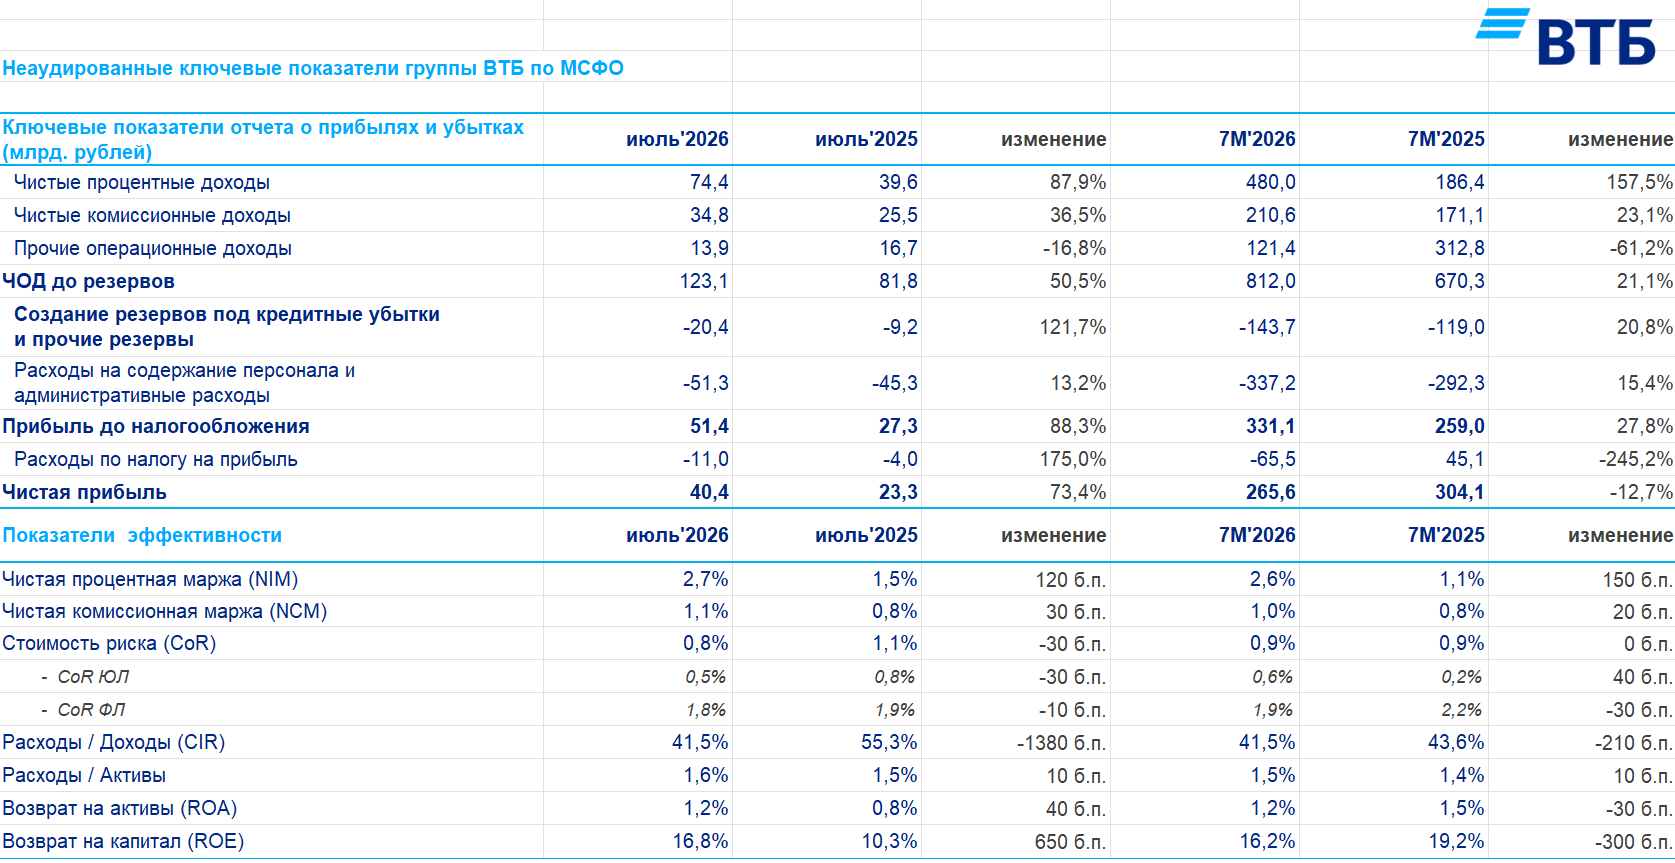
 Банк ВТБ опубликовал финансовые результаты по МСФО за июль 2026 года. Основной заработок банка приносит весомую прибыль, плюс банк использует налоговый эффект и кредитный манёвр, чистая прибыль показывает значимый рост, но хватит ли этого для цели в 600₽ млрд:
 ЧПД: 74,4₽ млрд (+87,9% г/г) ЧКД: 34,8₽ млрд (+36,5% г/г) ЧП: 40,4₽ млрд (+73,4% г/г)
 Показатель чистой % маржи за июль составил 2,7% (в прошлом году 1,5%, когда ставка была 18%). Банк только выигрывает от снижения ключевой ставки, по сути он бенефициар снижения ключа (ВТБ прогнозирует, что к концу года % маржа расширится к 3,2%). Комиссионные доходы показали рост благодаря позитивному эффекту от форексных транзакций и транзакционных комиссий, связанных с обслуживанием трансграничных платежей. Прочие операционные доходы составили 13,9₽ млрд (-16,8% г/г).Снижение связано с тем, что у банка есть огромное кол-во золотых слитков и длинная ОВП (выигрывают от роста золота и ослабления ₽, в августе должно быть интереснее), ко всему этому работа с заблокированными активами ведётся не в таком масштабе, как годом ранее. Кредитный портфель юридических лиц вырос до 18,7₽ трлн (+8,7% с начала года), портфель кредитов физических лиц сократился до 6,95₽ трлн (-4,7% с начала года). Банк продолжит секьюритизировать потребительские кредиты (используется кредитный манёвр, увеличение корпоративного портфеля и снижение физического, т.к. корпоративный потребляет меньше капитала, всё направлено на поддержание достаточности). Отчисления в резервы составили -20,4₽ млрд (+121,7% г/г), резервирование показывает высокие темпы, отмечу, что те же дефолты и просрочки эмитентов возросли. Стоимость риска за 7 месяцев составила 0,9% (0,9% годом ранее), покрытие неработающих кредитов резервами за 7 снизилось на 130 б.п. до 147,8% (большие вопросы к данным цифрам). Расходы на содержание персонала и админ. расходы составили -51,3₽ млрд (+13,2% г/г), влияет присоединение Почта Банка, но ВТБ проведет 10% оптимизацию персонала головного офиса, чтобы снизить расходы. Расход по налогу на прибыль составил -11₽ млрд, вместо -12,85₽ млрд, налоговая ставка снизилась с 25 до 21,4%. ВТБ применяет налоговый эффект за прошлые убыточные года (с начала года экономия составила — 17,475₽ млрд). Общая достаточность капитала составила 10,6% (min допустимое значение с учётом надбавок — 10%), из капитала уйдут 125,5₽ млрд в виде дивидендов.
 В этом году банк прогнозирует прибыль в 600₽ млрд (сделал нижнею границу в обновлённом прогнозе), то есть за 5 месяцев необходимо заработать 334,5₽ млрд, Дмитрий Пьянов на звонке сообщил, что процентная маржа будет показывать рост даже при сохранении ставки, к этому всему можно добавить продажу активов, но по сути остался один Росгосстрах, а резервирование выше, чем год назад и прочие доходы уже не показывают той прибыли, как раньше, поэтому у меня большие сомнения в достижении цели. Риск также связан с будущей дополнительной эмиссией, никто видимо не закладывал атаку на склады WB и как это повлияет WB Банк (хорошо генерировал прибыль), напомню доп. эмиссию выкатывают на максималках по открытой подписке — 6,29 млн акций по 87₽. Дмитрий Пьянов говорит, что хотят привлечь 300-400₽ млрд, есть якорные инвесторы (зачем это покупать по 87₽, если цена акции 50₽, большой вопрос, я не исключаю, что это будет неденежная операция, то есть внесут долю WB Банка в обмен на допэмиссию). С этой сделкой ухудшается див. потенциал, Пьянов уже сообщил, что о payoute в 50% стоит забыть (25% от ЧП наше всё), с увеличением кол-во акций выплата тоже снизится (при прибыли в 600₽ млрд и кол-ве акций 12,9 млрд 25% от ЧП составит 11,6₽ на акцию в виде дивидендов, но допка в 300-400₽ млрд увеличит кол-во акций от 16,3 млрд до 17,5 млрд, тогда получится 8,6-9,2₽).
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor




















