Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
UPD. Подготовил пост еще вчера и хотел закончить его чем-то типа "КТО СЛЕДУЮЩИЙ - ЗЕЛЕНЫЙ БАНК?". Получается, угадал, но подтвердить не могу 🤷🏼
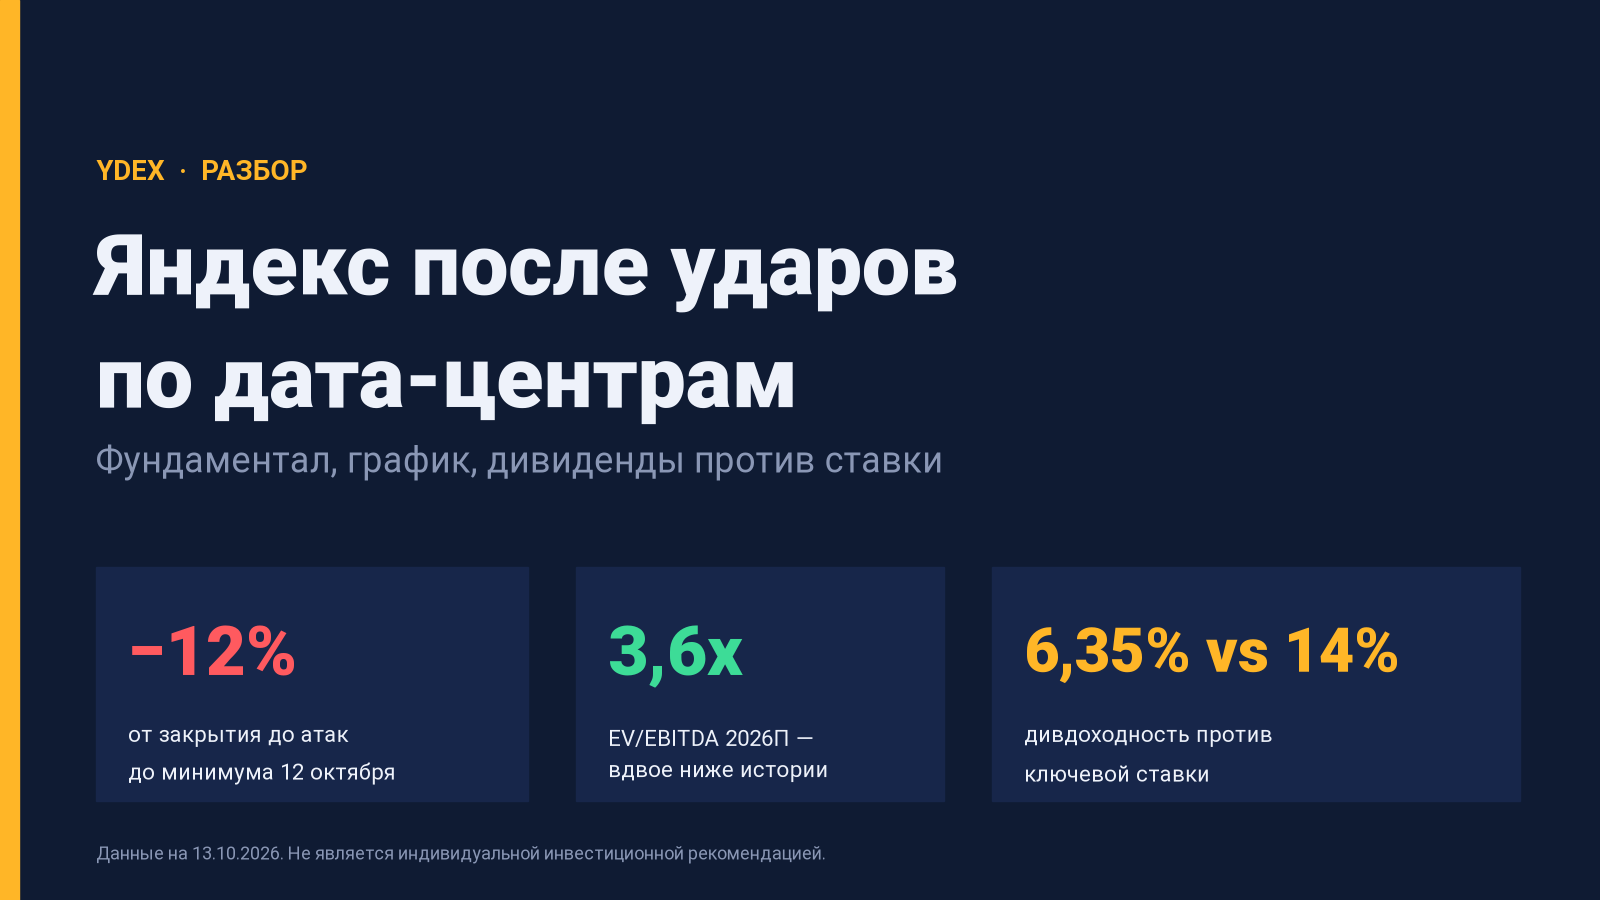
С 8 по 11 октября беспилотники атаковали три дата-центра Яндекса. Акция за несколько сессий потеряла почти 12%, массовые сбои затронули почти все сервисы конторы, в пульсе и на смартлабе заговорили, что «Яндекс — всё».
Я не большой фанат бизнеса Яндекса, тем интереснее было разобраться спокойно, с цифрами: что на самом деле сломалось, сколько это может стоить, дешёвая ли сейчас бумага и стоит ли её дивиденд хоть чего-то, когда ЦБ платит 14% годовых.
Коротко
Бизнес до удара был в отличной форме: во 2 квартале скорректированная EBITDA выросла на 35%, рентабельность — 23%.
Атаки с точки зрения влияния на бизнес меньше влияют на облако (оно около 2% выручки), и больше на рекламу и вычислительные мощности для ИИ (пока есть слухи, что утрачены 2 из 3 суперкомпьютеров). Реальный масштаб ущерба станет ясен 29 октября на звонке по итогам 3 квартала.
Оценка — около 3,6 годовой EBITDA 2026 года, примерно вдвое ниже исторических уровней. Яндекс, впрочем как и весь наш рынок, сейчас очень дешевый по сравнению с историческими данными.
Дивдоходность — 6,35% против ключевой ставки 14% и вкладов около 13%. Будут ли дивы в следующем году, если удары продолжатся — большой вопрос.
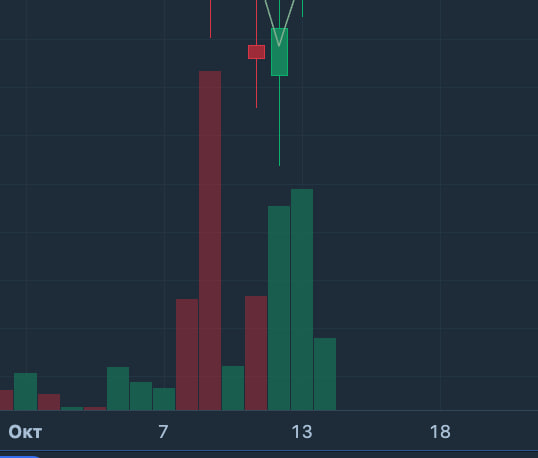
График пока нисходящий. Ключевые уровни: поддержка 3 143–3 255 ₽, сопротивление 3 630–3 700 ₽.
Что случилось
Под удар попали дата-центры в Сасово (8 октября), Калуге (9 октября) и Владимире (11 октября). Рынок отреагировал не мгновенно, а «ступеньками»: почти каждая новая атака добавляла продавцов и цена падала. 11 октября инвесторы привыкли и решили докупиться.
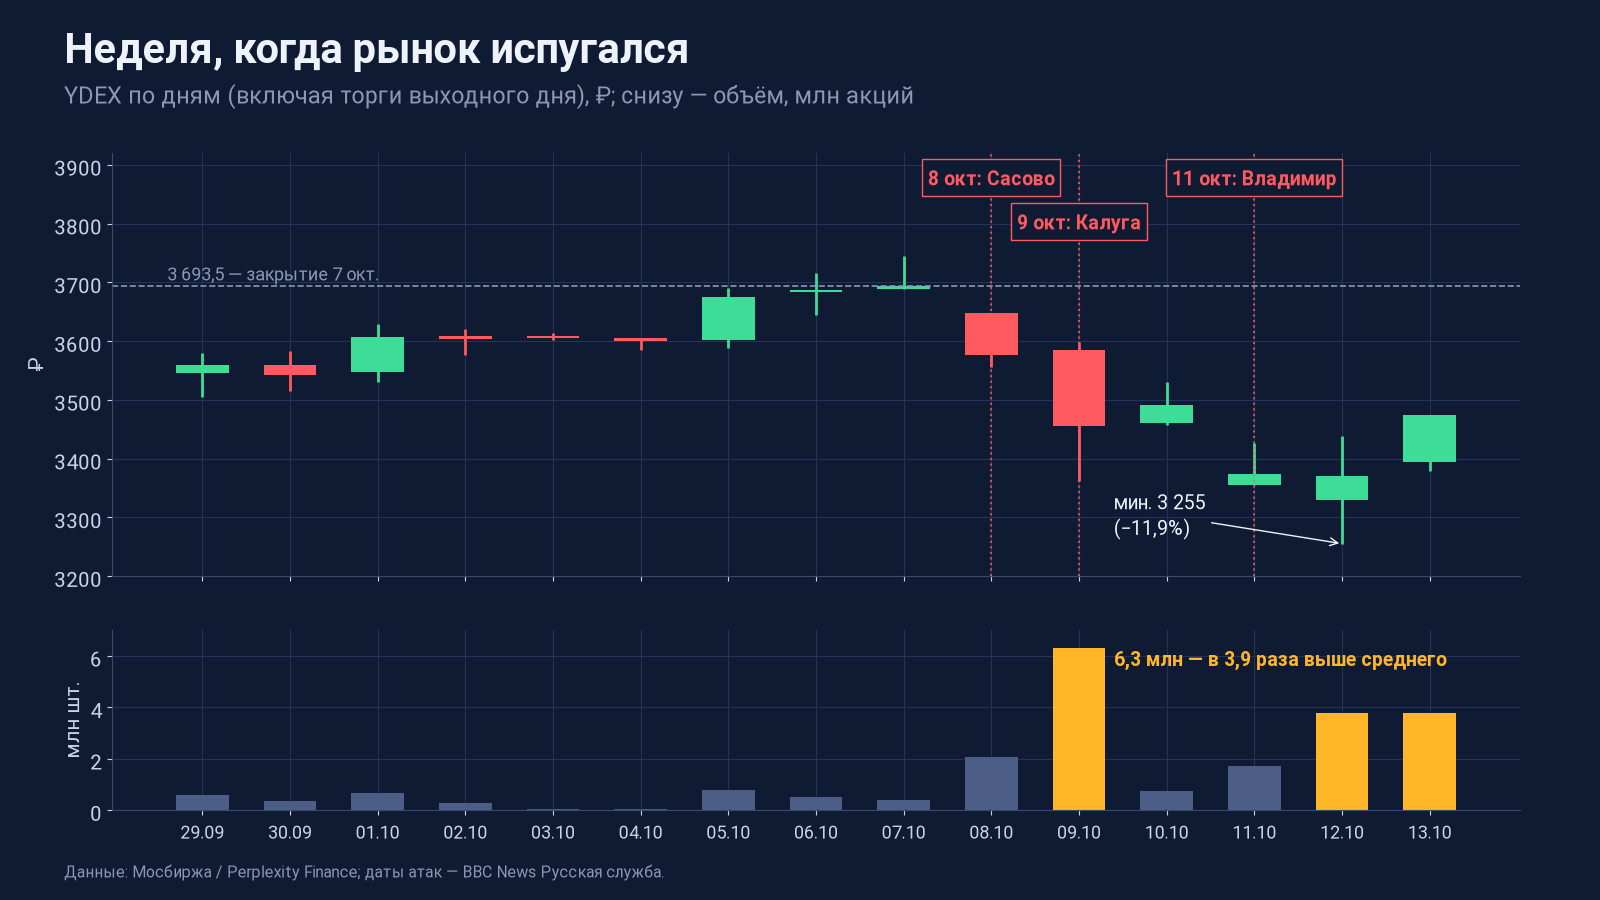
Самое показательное — объём. 9 октября прошло 6,3 млн акций, это в 3,9 раза больше среднего. Так выглядит паника: продают не те, кто посчитал ущерб, а те, кто испугался заголовков. На минимуме 12 октября акция стоила 3 255 ₽, что на 11,9% ниже закрытия 7 октября (3 693,5 ₽).
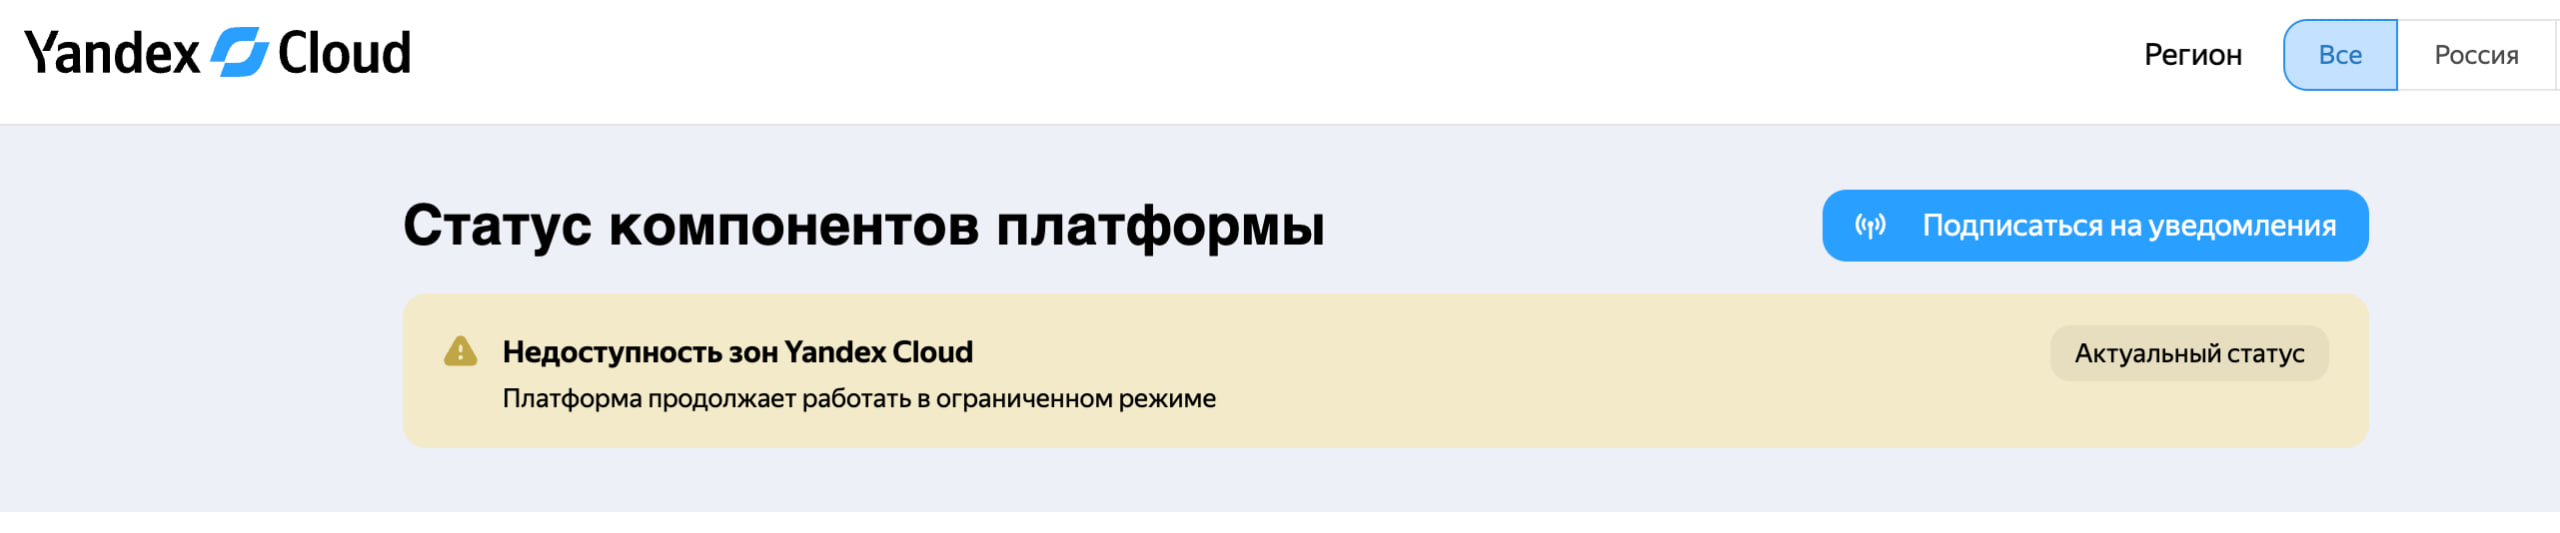
Клауд, например, продолжает "работать" в ограниченном режиме, хотя по факту работа остановлена, почти все сервисы имеют статус unavailable. Заказать такси или доставку стало сложнее. Яндекс.Пэй не показывает историю транзакций и отдельной плашкой предупреждает, что деньги в сохранности, но нужно время на починку.
Бизнес до удара: в чём сила
Перед атаками Яндекс выдал, возможно, лучший отчёт за последние годы.
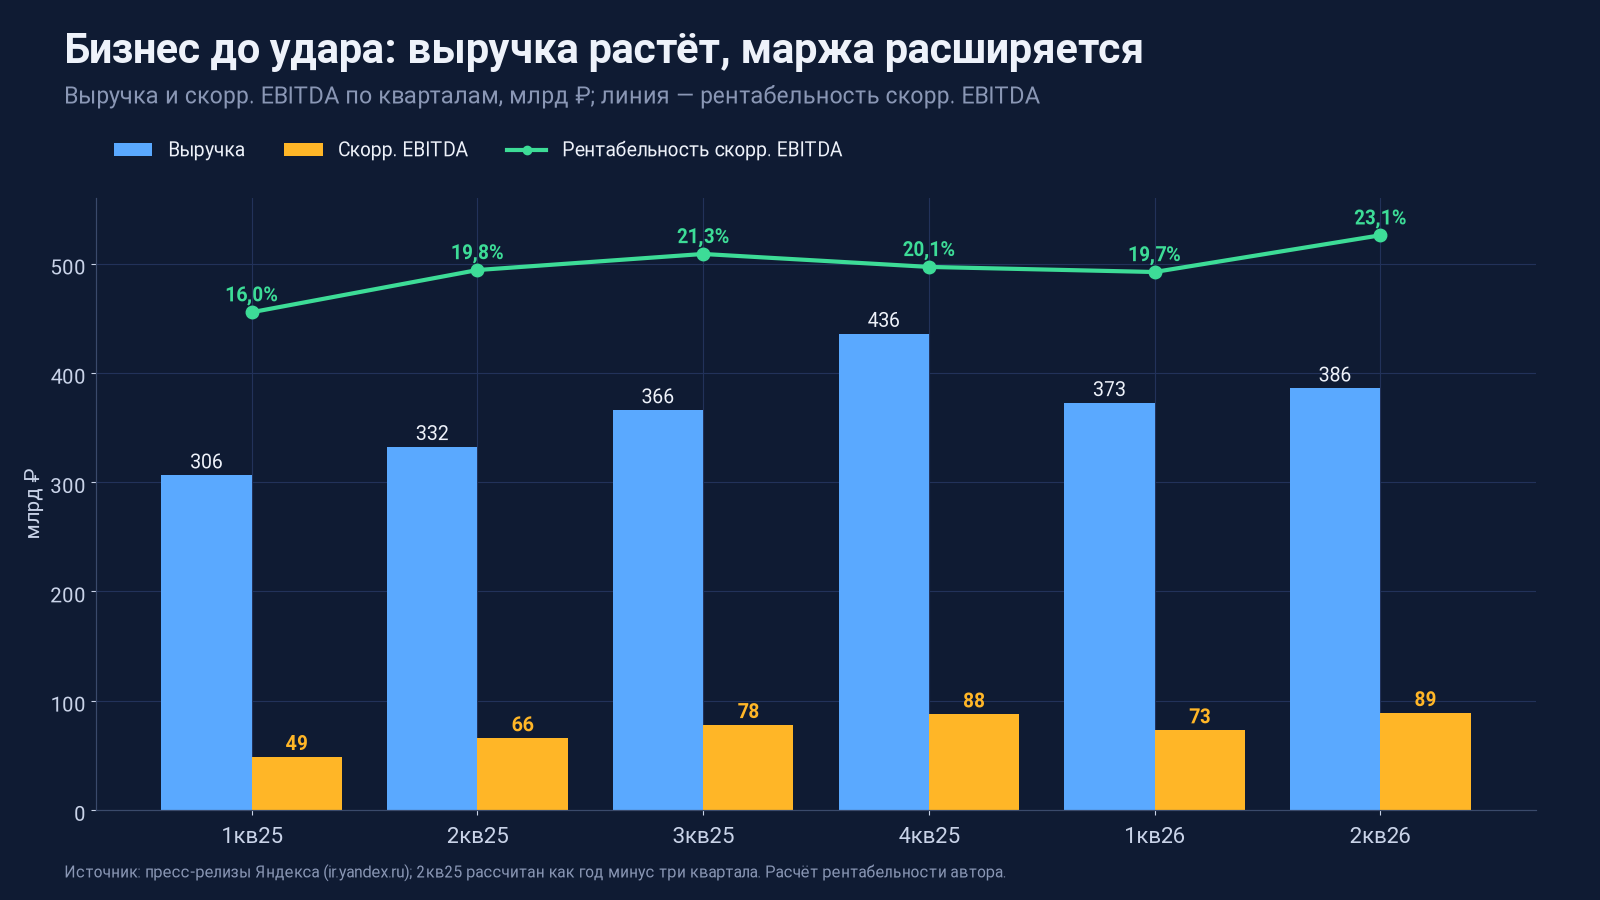
Ключевые цифры
Показатель | Значение | Рост г/г |
Выручка 2025 | 1 441 млрд ₽ | +32% |
Скорр. EBITDA 2025 | 280,8 млрд ₽ | +49% |
Скорр. чистая прибыль 2025 | 141,4 млрд ₽ | +40% |
Выручка 2 кв. 2026 | 386 млрд ₽ | +16% |
Скорр. EBITDA 2 кв. 2026 | 89 млрд ₽ | +35% |
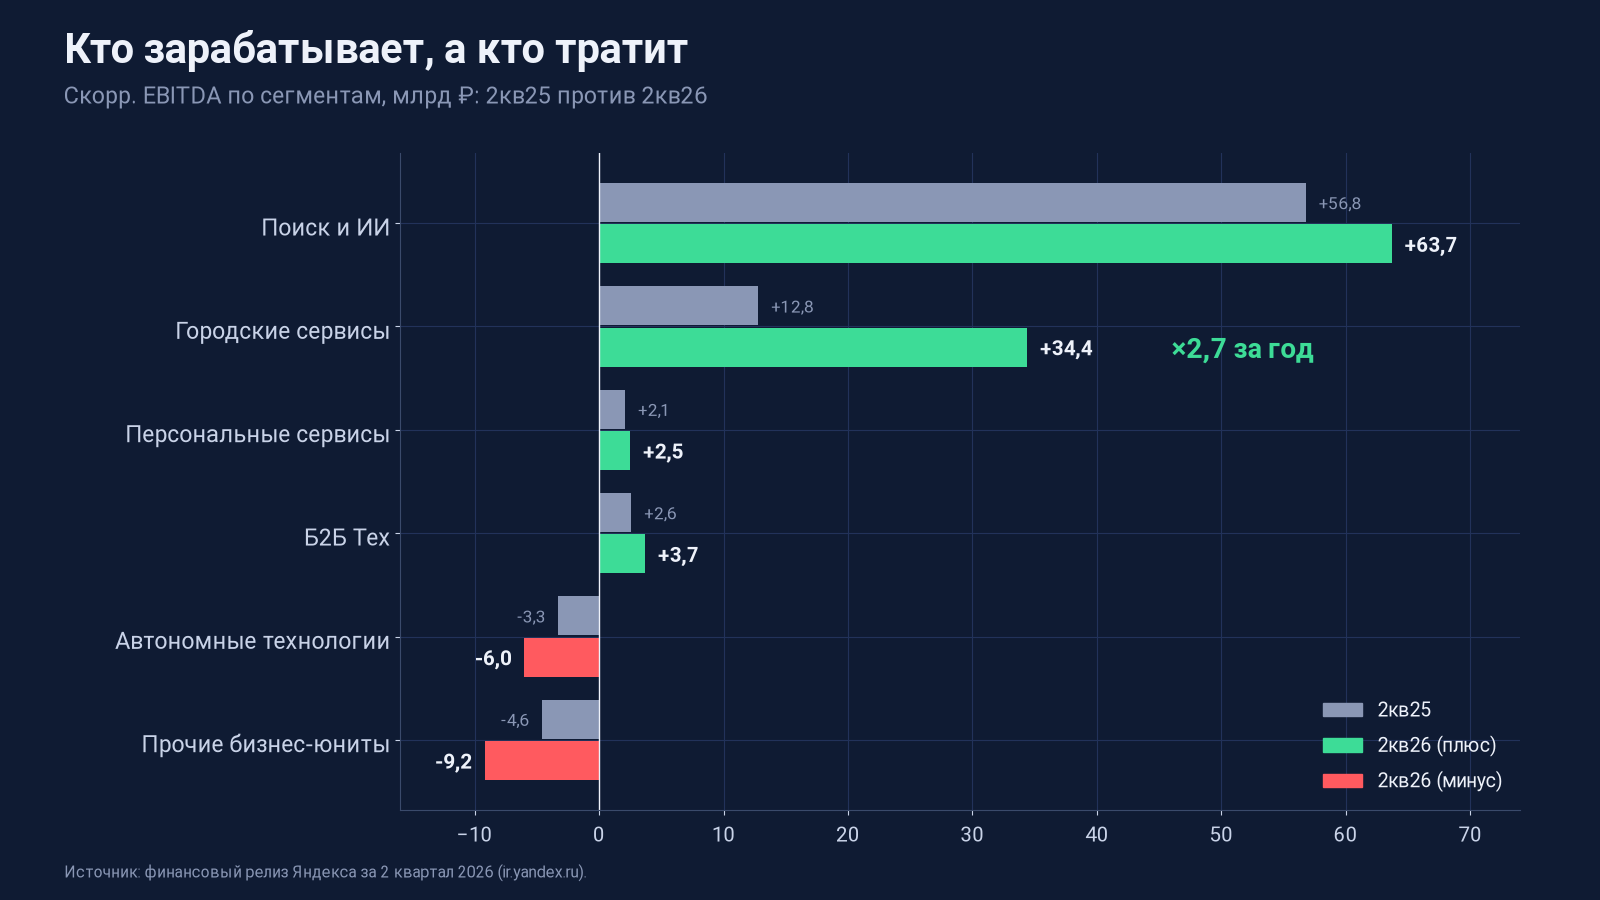
Важно не только «сколько», но и «откуда». Поиск и ИИ по-прежнему главная дойная корова конторы, но догоняют и городские сервисы (такси, еда, Маркет): их EBITDA за год выросла в 2,7 раза. Автономные технологии (роботы-доставщики, беспилотники) пока только сжигают деньги, что логично.
Баланс — почти без долга: 296 млрд ₽ денег, чистый долг 7 млрд ₽, это 0,02 годовой EBITDA (финансовый релиз за 2 квартал). Запас прочности на случай ЧП гигантский.
Одна тонкость, о которой мало пишут. Прогноз на 2026 год — рост выручки около 20% и EBITDA около 350 млрд ₽. По EBITDA всё реально: во втором полугодии нужен рост всего на 13%. А вот по выручке — нужен рост на 21%, хотя во 2 квартале он замедлился до 16%. То есть ориентир по выручке был под вопросом ещё до атак. Сейчас дела еще хуже, особенно если когда придется докупать утраченное оборудование.
Что сломалось и сколько это стоит
Я поделил поломки на три уровня — от самого безобидного к самому серьёзному.
Уровень 1. Яндекс Облако. Это около 2% выручки группы. Даже серьёзный сбой здесь — мелкая неприятность, не более. Прямой ущерб по двум площадкам эксперты оценивают в 3–4,8 млрд ₽ — это меньше 1% годовой EBITDA.
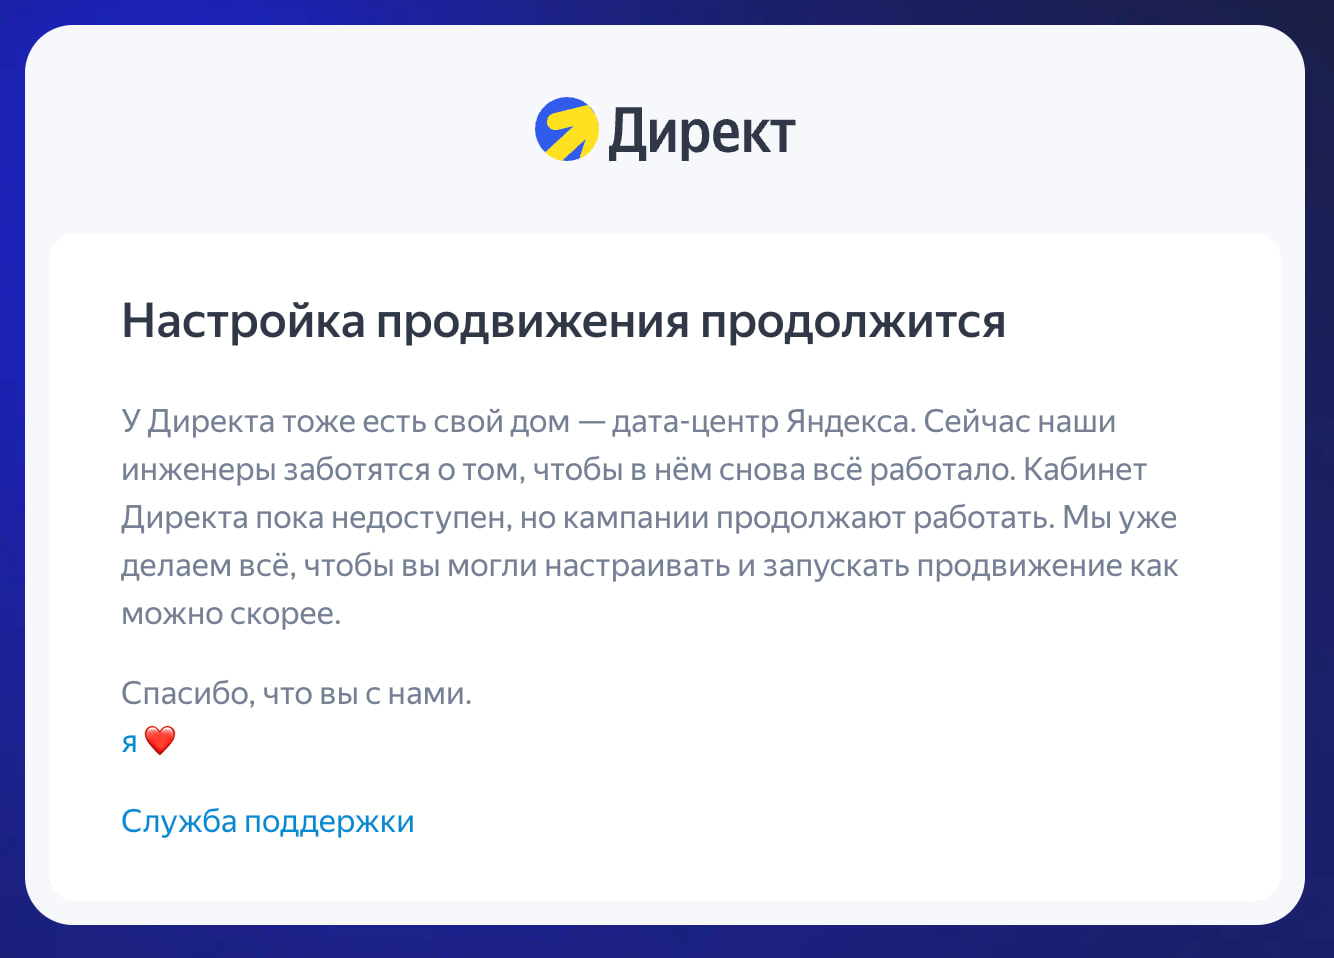
Уровень 2. Реклама. Тут больнее. Кабинет Директа был недоступен полностью, частично проблемы наблюдаются и сейчас, часть рекламодателей начала переносить бюджеты, а стоимость аукциона в VK Рекламе выросла на 15–20% (кому война, а кому мать родна, ЛОЛ). Реклама — ядро прибыли сегмента «Поиск и ИИ». Если клиенты уйдут надолго, это ударит по марже 4 квартала.
Уровень 3. Суперкомпьютеры и ИИ. Самый недооценённый риск. Вычислительные кластеры с GPU в условиях санкций трудно и долго заменить. Потеря части мощностей может на кварталы притормозить развитие YandexGPT и не без того альтернативно одаренной Алисы. Сроки восстановления эксперты называют от 6 до 12 месяцев.
Отдельно: реализовался старый-новый нефинансовый риск — физическая уязвимость инфраструктуры. Минцифры вместе с Минобороны обсуждают защиту объектов (мы знаем, как замечательно у них это получается) и рынок будет требовать за этот риск премию, пока не увидит результат.
Оценка: насколько дёшево
Сейчас Яндекс стоит около 1,25 трлн ₽.
Мультипликатор | Значение |
EV/EBITDA 2026 (прогноз компании) | 3,6x |
EV/EBITDA за последние 12 месяцев | 3,8x |
P/E скорр. за 12 месяцев | 6,9x |
Доходность по прибыли (1/P/E) | 14,4% |
Доходность по свободному денежному потоку | около 12% |
Для сравнения: исторически Яндекс торговался около 8 EBITDA. Сейчас вдвое дешевле. Доходность по прибыли 14,4% уже выше ключевой ставки. Иными словами, можно купить растущий бизнес по цене облигации.
Но «дёшево» не значит «выгодно». Рынок дисконтирует три вещи: неопределённость с ущербом, высокую ставку и регулярное размытие акционеров через программу мотивации.
Дивиденды против ключевой ставки: моя любимая часть
Это раздел, ради которого многие и откроют статью. Сначала факты, потом выводы.
История выплат
Период | Дивиденд на акцию | Общая сумма |
1 полугодие 2024 | 80 ₽ | 29,2 млрд ₽ |
2 полугодие 2024 | 80 ₽ | 30,1 млрд ₽ |
1 полугодие 2025 | 80 ₽ | 30,4 млрд ₽ |
2 полугодие 2025 | 110 ₽ | 42,0 млрд ₽ |
1 полугодие 2026 | 110 ₽ | 41,8 млрд ₽ |
Источник: раздел «Дивиденды» на сайте для инвесторов Яндекса.
Как Яндекс считает дивиденд
Дивидендная политика привязана к чистой прибыли, но конкретный процент не зафиксирован. Я посчитал по факту:
за 2025 год выплачено 72,4 млрд ₽ при скорректированной прибыли 141,4 млрд ₽ — это 51%;
за 1 полугодие 2026 года выплачено 41,8 млрд ₽ при скорректированной прибыли 82,2 млрд ₽ — снова 51%.
Получается неформальное правило: около половины скорректированной прибыли распределяются в пользу акционеров. Это главный ключ к прогнозу.
Сколько это в процентах
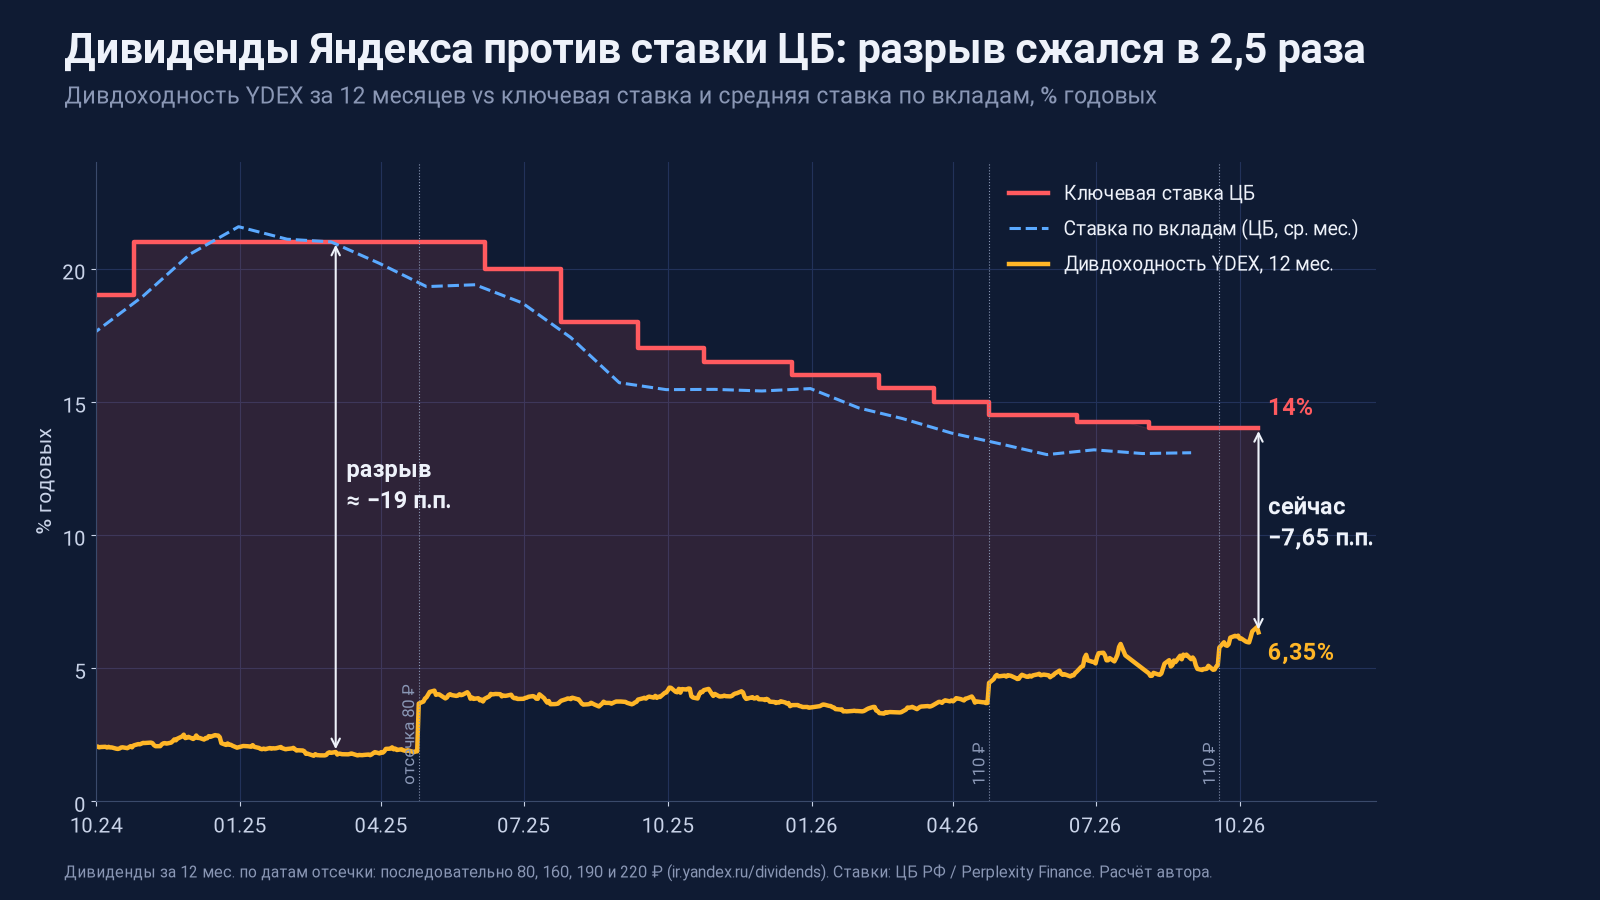
При цене 3 464,5 ₽ и двух выплатах по 110 ₽ (220 ₽ в год) дивдоходность — 6,35%.
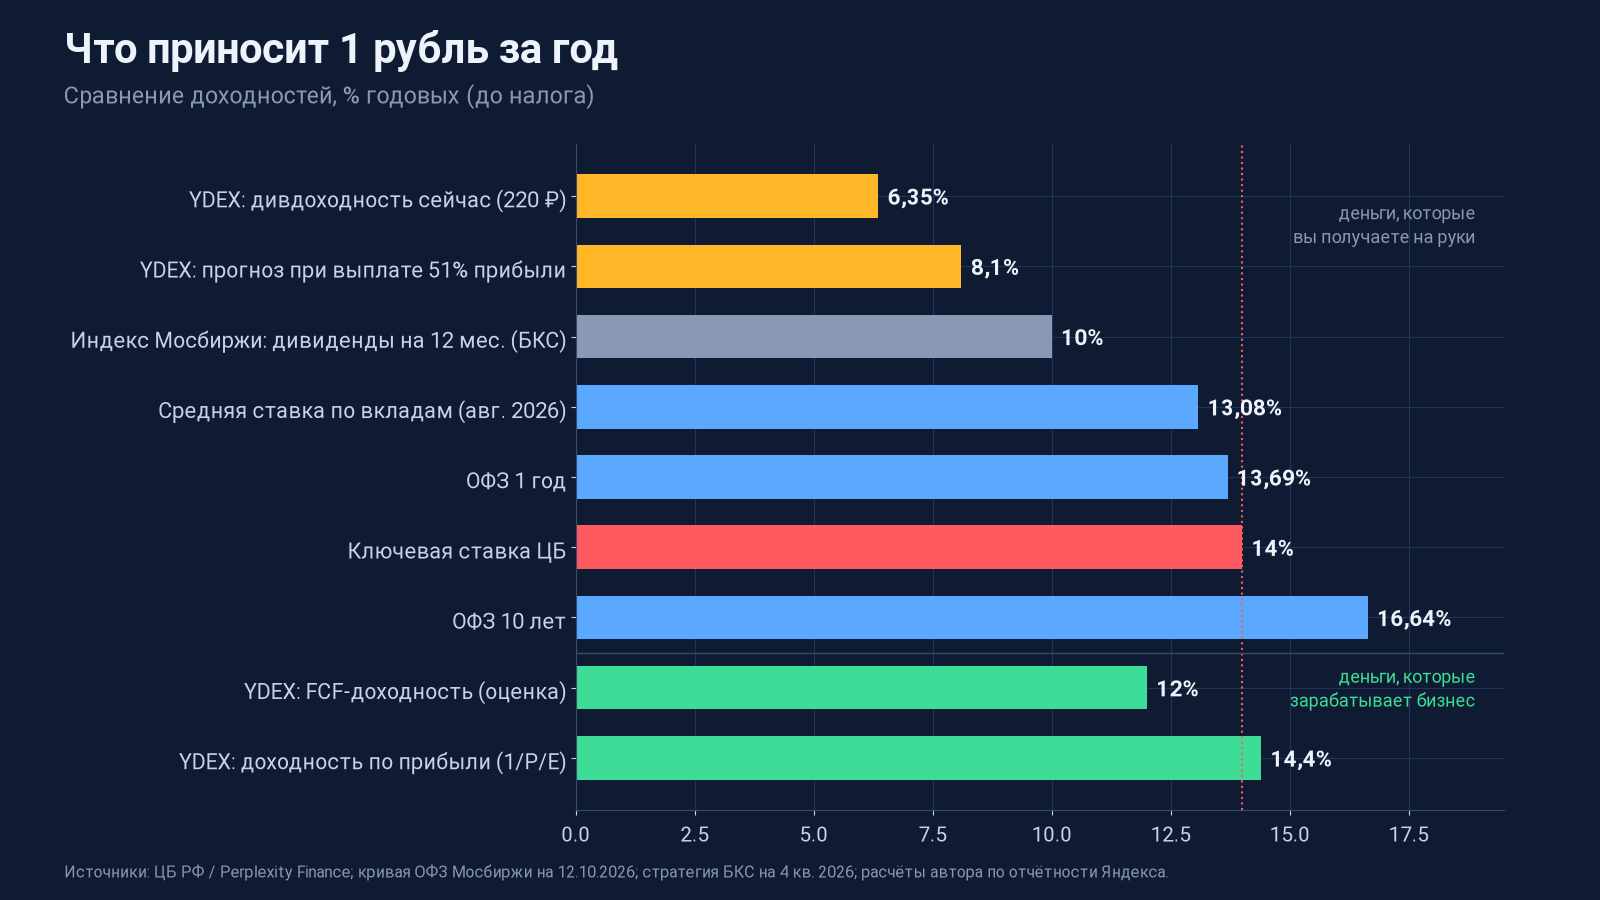
А теперь мое любимое сравнение текущих доходностей: купить акцию, облигацию или положить на депозит
Инструмент | Доходность, % годовых |
Ключевая ставка ЦБ | 14% |
Средняя ставка по вкладам (август 2026, ЦБ) | 13,08% |
ОФЗ на 1 год | 13,69% |
ОФЗ на 10 лет | 16,64% |
Дивдоходность индекса Мосбиржи на 12 месяцев | около 10% (БКС), 8,5–9,5% (Альфа) |
Яндекс: дивдоходность сейчас | 6,35% |
Источники: ставки — ЦБ РФ; ОФЗ — кривая бескупонной доходности Мосбиржи на 14.10.2026; индекс — стратегия БКС на 4 квартал и стратегия Альфы.
Что из этого следует.
1. Дивидендом Яндекс проигрывает всем безрисковым альтернативам. Разрыв с ключевой ставкой — минус 7,65 процентного пункта. Налог на дивиденды и купоны одинаковый (13%, свыше 2,4 млн ₽ в год — 15%), поэтому вывод верен и после налогов. Если вам нужен денежный поток — вклад, ОФЗ или фонд денежного рынка честнее. Покупать контору можно только в том случае, если вы верите, что рост стоимости акций Яндекса превысит указанный разрыв. Российское фондовое казино в действии.
2. Но разрыв быстро сжимается. В начале 2025 года дивдоходность Яндекса была около 2% при ставке 21% — разрыв около 19 п.п. Сейчас — 7,65 п.п., в 2,5 раза меньше. Дивиденд вырос на 37,5% (с 80 до 110 ₽ за полугодие), цена упала, а ставка снизилась. Если ЦБ продолжит снижение — разрыв сократится ещё.
3. Дивиденд, скорее всего, будет расти. Мои сценарии на ближайшие 12 месяцев:
Сценарий | Логика | Дивиденд за 12 мес. | Доходность |
Консервативный | платят те же 110 + 110 ₽ | 220 ₽ | 6,35% |
По формуле 51% прибыли | прибыль 2 полугодия +15% г/г, затем около 130 ₽ | около 280 ₽ | около 8,1% |
Стресс от атак | возврат к 80 + 80 ₽ | 160 ₽ | около 4,6% |
Для сравнения: Финам ждёт 220 ₽ на год вперёд, УК Доход — 240 ₽, ВТБ — около 6% доходности.
4. Минус размытие. Компания каждый год выпускает акции для сотрудников (ориентир — около 1% в год), а обратный выкуп в основном идёт на программу мотивации (Интерфакс). Поэтому реальная доходность для акционера падает — около 5,3–5,4%, а не 6,35%.
5. Что заложено в цене. Если требовать от акций доходность 10-летних ОФЗ плюс премию за риск 5% (около 21,6%), а дивидендом получать 6,35%, то остальное (около 15% в год) должно дать рост дивиденда и прибыли. При текущих темпах роста EBITDA (25–35%) это выполнимо — но только если атаки не сломают траекторию и если контора не будет хитрить.
Мой вывод по дивидендам. Яндекс — не дивидендная история и не замена вкладу. Чтобы даже дивиденд 280 ₽ сравнялся со ставкой 14%, акция должна стоить около 2 000 ₽. Дивиденд здесь — приятный бонус, который платит вам за ожидание, пока (И ЕСЛИ) работает основная история: рост прибыли и возврат мультипликатора к нормальным уровням. Будет ли она работать в ближайшем будущем — большой вопрос.
Кто торгует бумагой
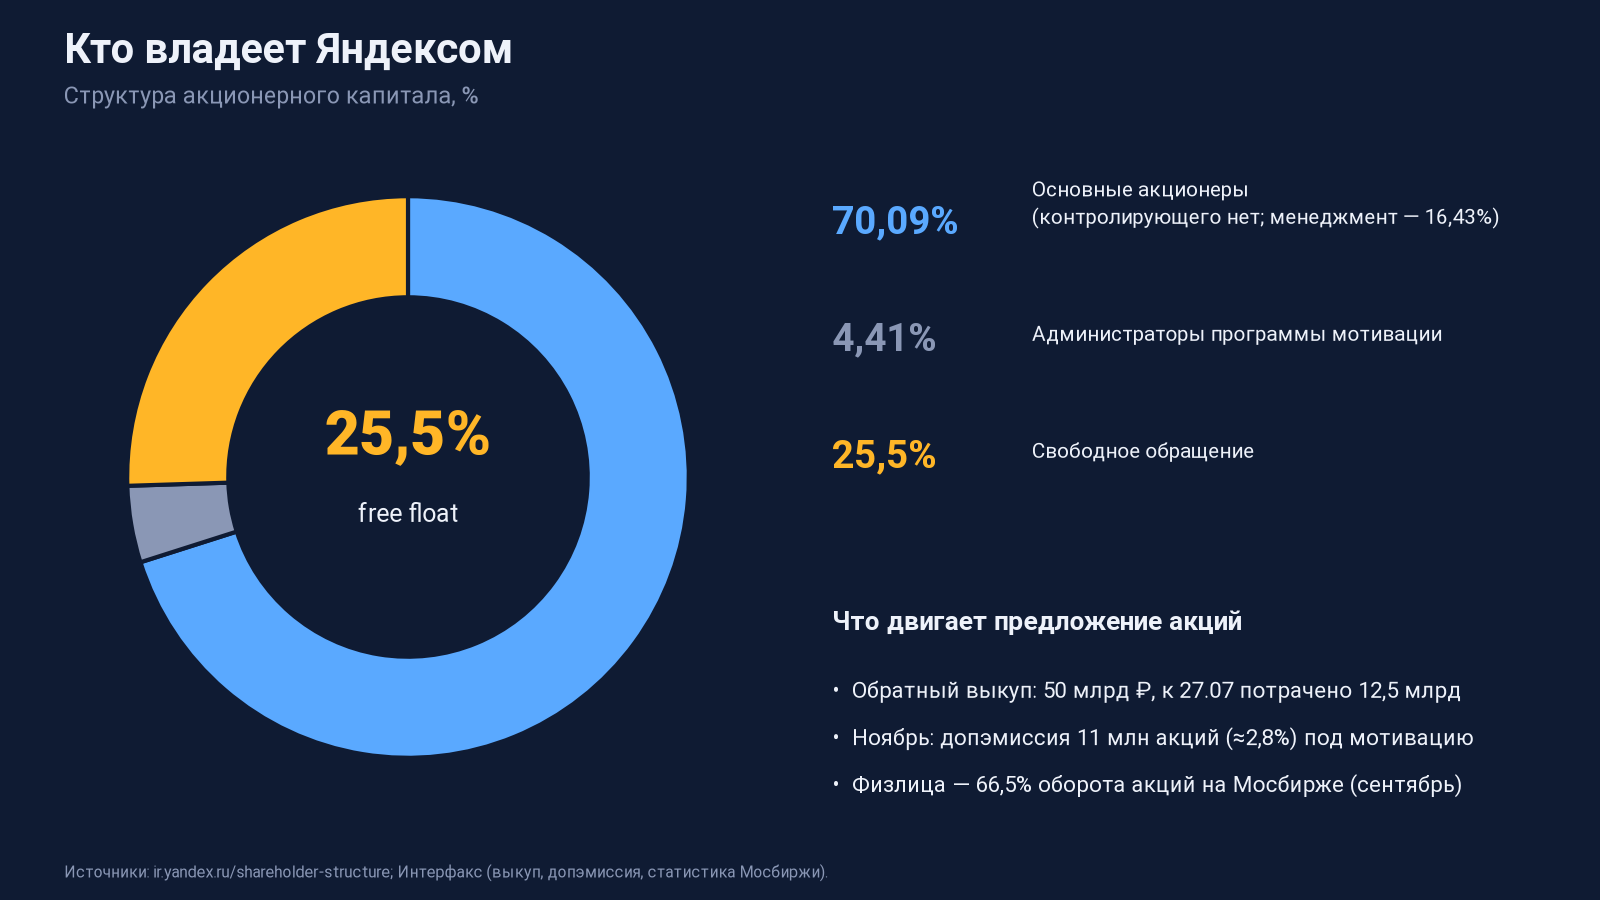
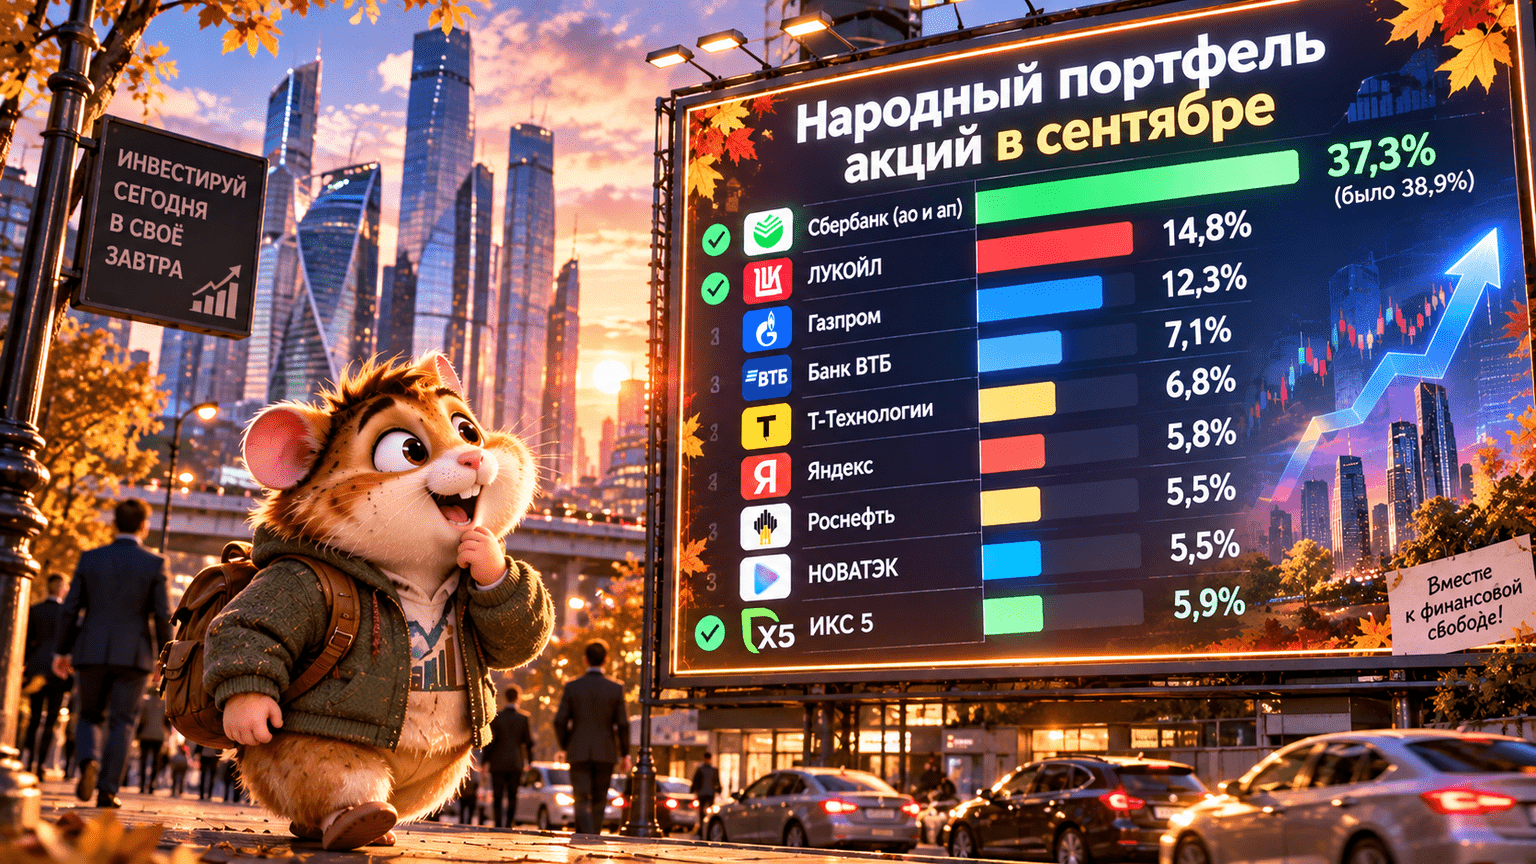
Свободно обращается всего 25,5% акций, у основных акционеров — 70,09%, контролирующего акционера нет. Добавьте сюда то, что на физлиц приходится 66,5% оборота акций на бирже, а Яндекс занимает 5,8% «народного портфеля». Вывод: бумагу двигают частные инвесторы, а значит, реакции на новости будут эмоциональными и резкими в обе стороны.
Два фактора, уравновешивающих друг друга:
Обратный выкуп: программа на 50 млрд ₽, к 27 июля потрачено 12,5 млрд ₽. Остатка хватит примерно на 10,8 млн акций (около 3% капитализации) — это поддержка на просадках.
Допэмиссия: в ноябре выйдут 11 млн акций (около 2,8%) под программу мотивации. На рынок они будут попадать постепенно, но давление создадут.
Ликвидность отличная: средний оборот за год — 2,85 млрд ₽ в день, после атак — 13,7 млрд ₽. Проскальзывание для частного инвестора минимальное.
Что говорит график
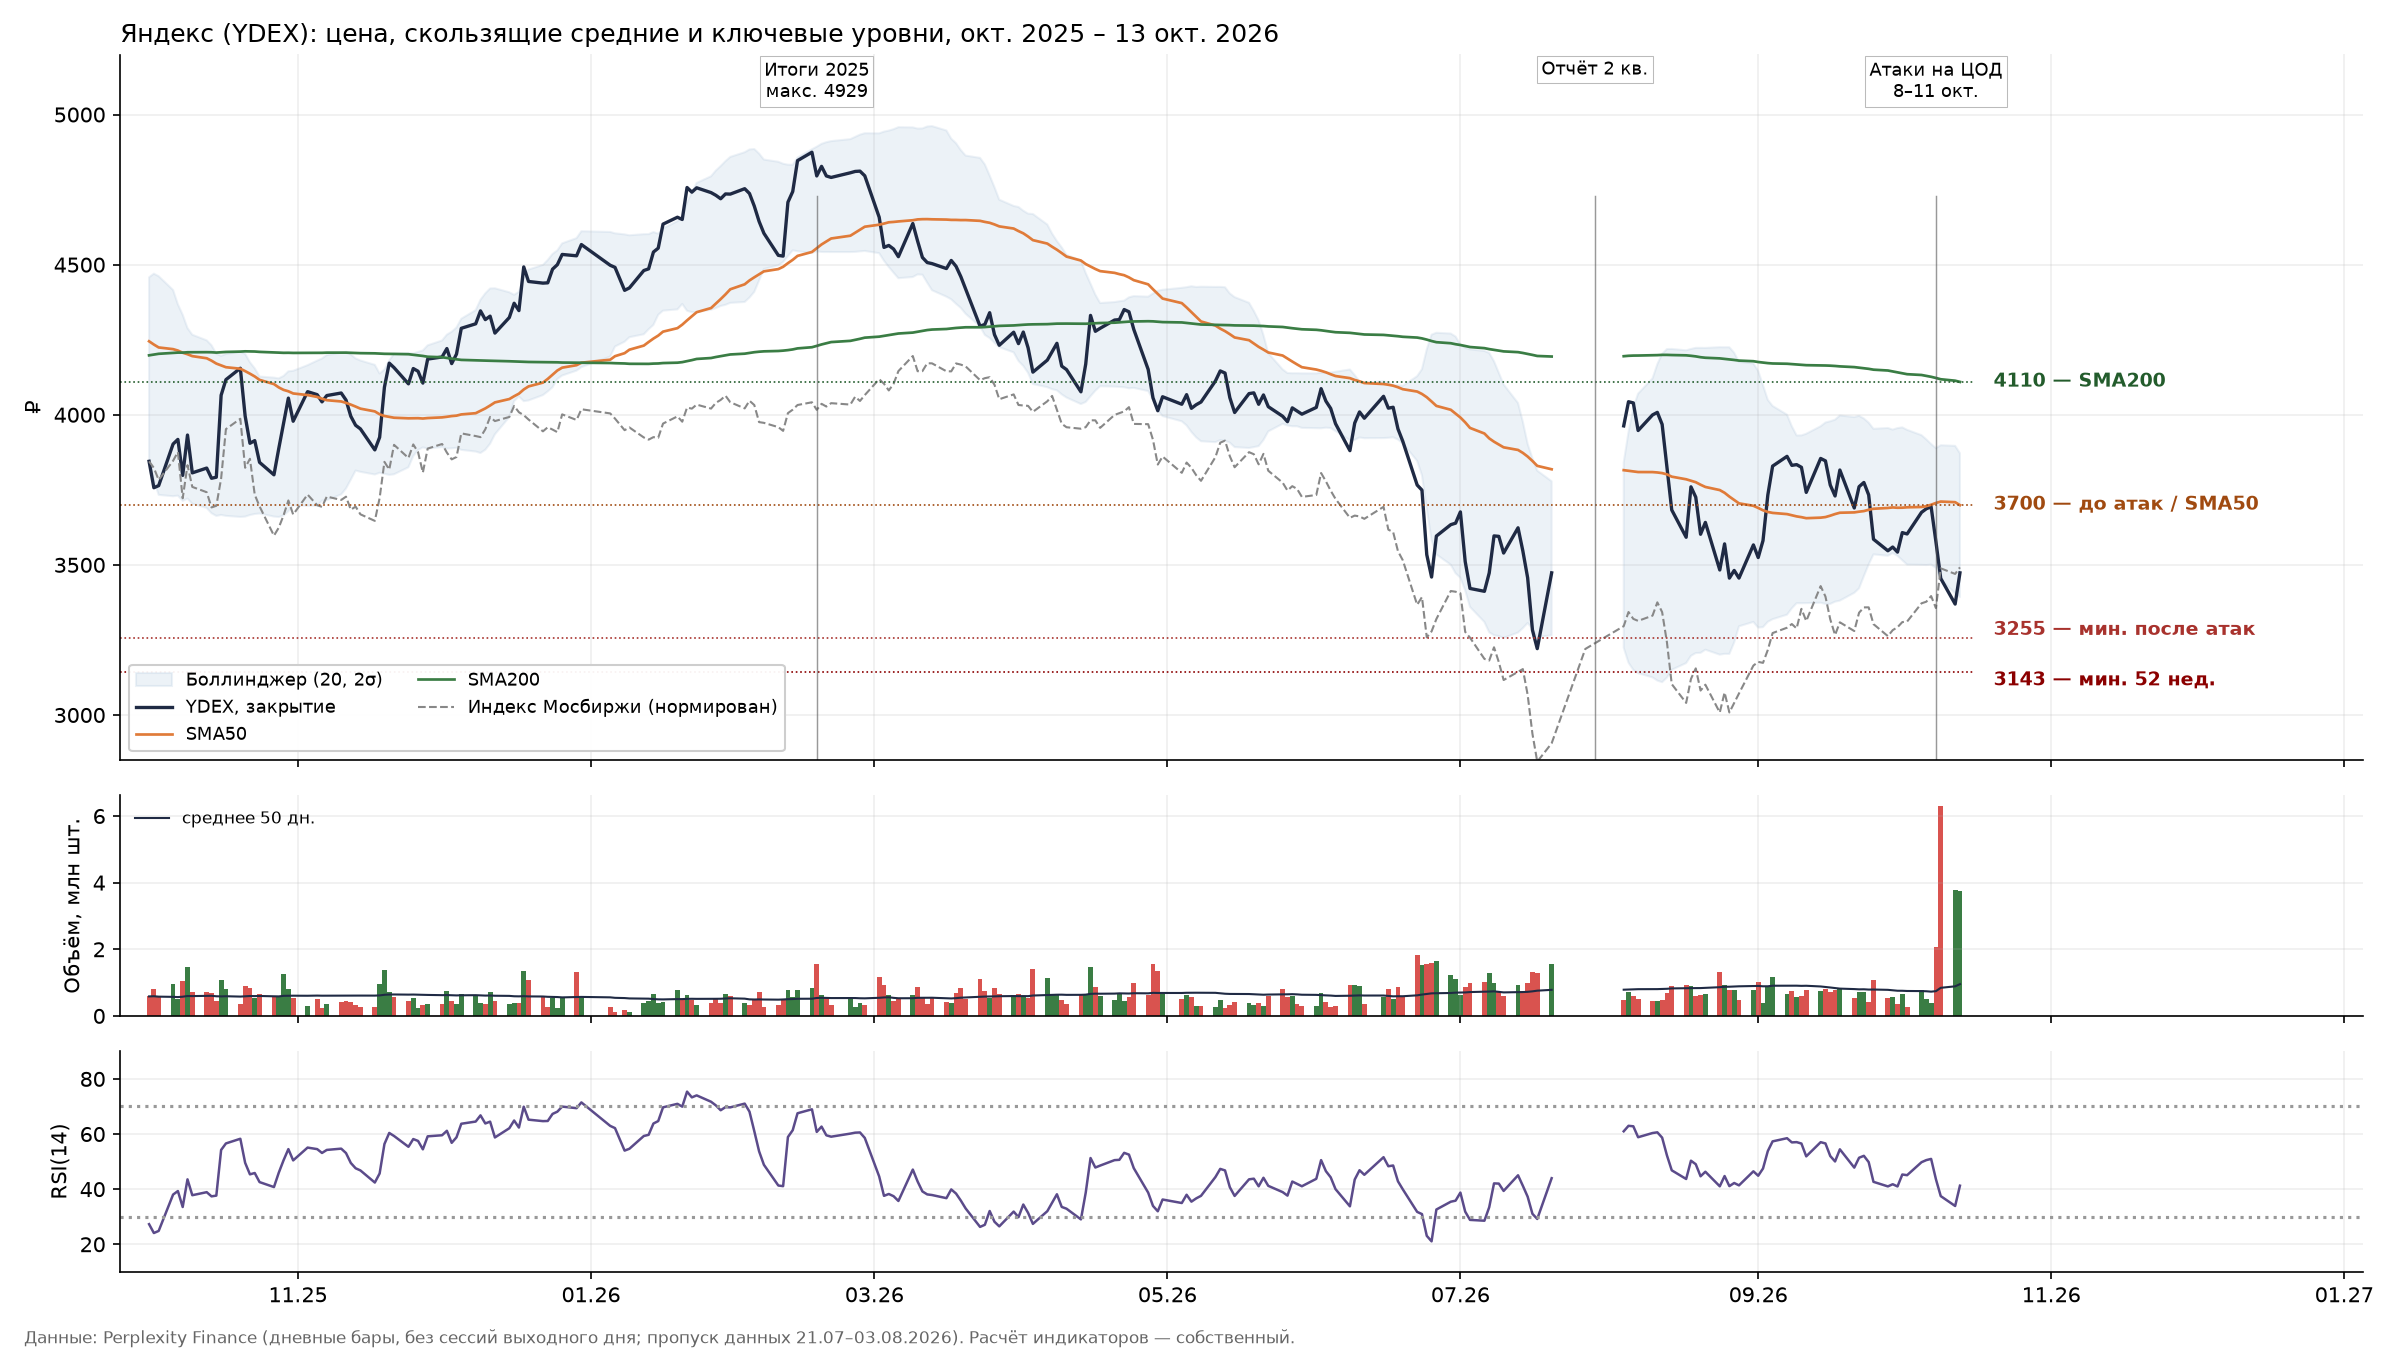
График (сюрприз-сюрприз) медвежий.
Тренд нисходящий. С февральского максимума 4 929 ₽ каждый следующий пик ниже предыдущего: 4 391 → 4 066 → 3 920 → 3 745 ₽.
Цена ниже всех скользящих: SMA20 — 3 632 ₽, SMA50 — 3 699 ₽, SMA200 — 4 110 ₽.
Импульс слабый, но не перепроданный: RSI — 41, MACD ниже сигнальной линии.
Отставание от рынка. За 3 месяца Яндекс −4,1%, а индекс Мосбиржи +11,1%.
Уровни, за которыми можно следить:
Поддержка 3 255 ₽ — минимум после атак.
Поддержка 3 143 ₽ — минимум года (17 июля). Закрытие ниже открывает путь к 3 000 ₽.
Сопротивление 3 630–3 700 ₽ — скользящие и уровень до атак.
Сопротивление 3 870–3 920 ₽, затем 4 110 ₽ (SMA200).
Хороший знак: 13 октября объём был в 2,3 раза выше среднего при росте цены на 2,8%. Похоже, на минимумах кто-то крупный выкупал панику.
Сценарии и цели
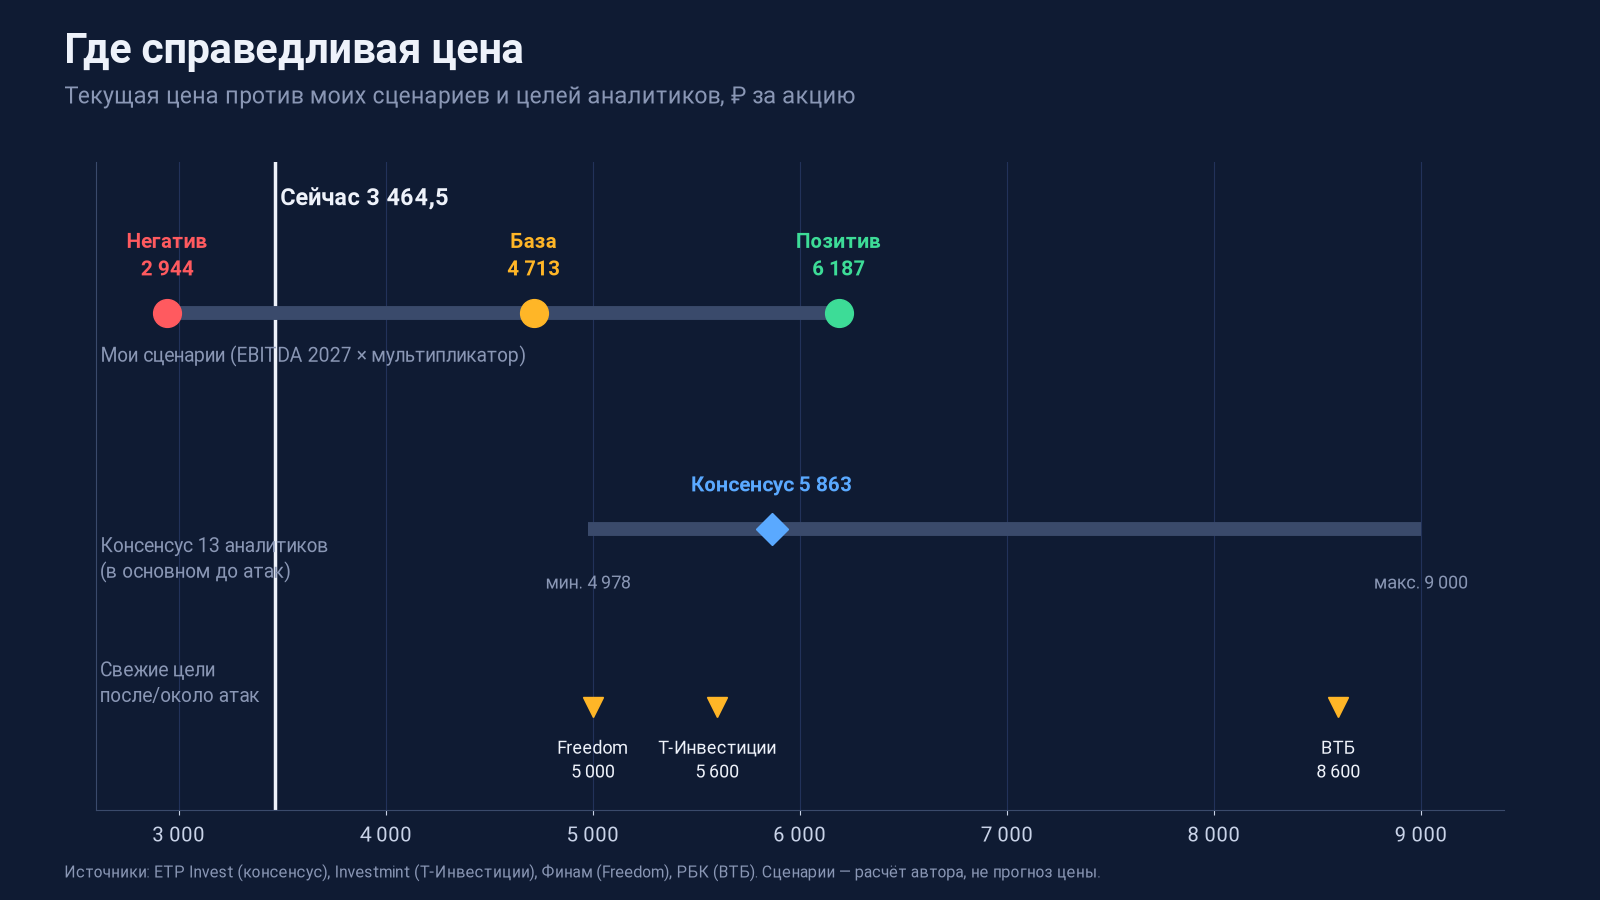
Сценарии на 12 месяцев (EBITDA 2027 года, умноженная на мультипликатор):
Сценарий | Что должно произойти | Оценка |
Негативный | повторные атаки, потеря рекламодателей, рост капзатрат; 330 млрд × 3,5 | 2 944 ₽ |
Базовый | ущерб локализован, рост продолжается; 410 млрд × 4,5 | 4 713 ₽ |
Позитивный | защита инфраструктуры, снижение ставки; 440 млрд × 5,5 | 6 187 ₽ |
Аналитики настроены оптимистичнее: консенсус 13 аналитиков — 5 863 ₽, все рекомендуют покупать, но большинство оценок выставлено до атак.
После атак Т-Инвестиции снизили цель с 6 250 до 5 600 ₽, Freedom понизили рейтинг до «держать» с целью 5 000 ₽.
Что со всей этой бурмалдой делать???
Доводы в пользу роста есть: даже базовый сценарий выше текущей цены на треть. Но я бы не покупал всё сразу. Разумнее набирать частями в зоне 3 150–3 350 ₽ и пересмотреть идею, если цена закроется ниже 3 100 ₽. Долю в портфеле лучше держать умеренной — риск теперь не только рыночный, но и физический: ракеты прилетают в РФ каждый день.
Важные даты:
29 октября — отчёт за 3 квартал и звонок с менеджментом. Главное событие: первая официальная оценка ущерба.
Ноябрь — допэмиссия 11 млн акций.
Чек-лист рисков
Новые атаки на инфраструктуру — главный риск, его невозможно смоделировать.
Уход рекламодателей к конкурентам, если Директ не стабилизируется быстро.
Потеря GPU-мощностей и отставание в ИИ.
Ключевая ставка дольше на высоком уровне — давит на оценку всех растущих компаний.
Размытие через программу мотивации.
Прогноз по выручке на 2026 год может быть не выполнен.
Итог
Яндекс сейчас — это сильный и почти бездолговой бизнес по цене около 3,6 EBITDA. Но у него реализовался новый тип риска, с которым компания ранее не сталкивалась. Дивиденд в 6,35% против ставки 14% — еще один минус, требующий веры в рост стоимости акций. Важная дата — 29 октября: если менеджмент покажет, что ущерб локализован, инвесторам можно будет выдохнуть. Если нет — бумага может проверить 3 000 ₽.