Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Были на лучшей конфе и подготовили обзор в 3х частях: общее впечатление и доклады эмитентов. Сегодня третья часть – продолжение обзора эмитентов. Поехали 
 первая часть (обзор понравившихся спикеров)
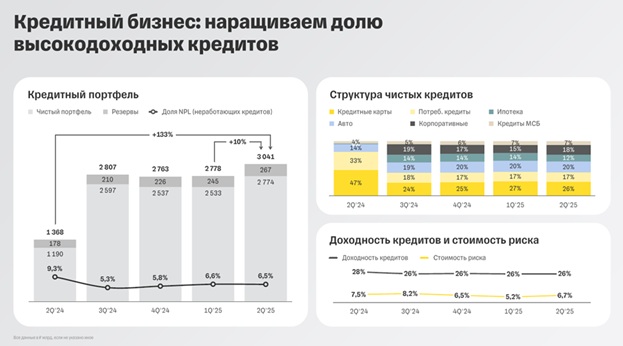
Т-Банк
Интересно, что Т-Банк первым начал сворачивать активность на рынке потреб.кредитов, закрывая предложения о бесплатных кредитках. И, похоже, спустя год, первым начинает наращивать. Обратите внимание на слайд: после объединения с Росбанком портфель из монолайнера (карты + потреб.кредиты) стал диверсифицированным
Самолёт
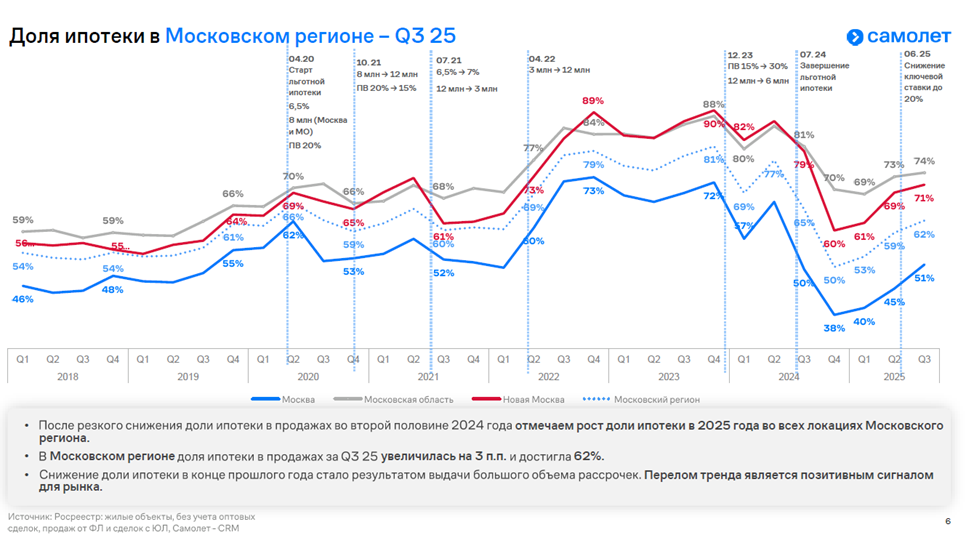
Больше 60 проектов в реализации – вот это масштаб. Докладчик отметил сохранение высокого спроса на недвижимость, подчеркнув растущую долю ипотеки в продажах: от 51% в старой Москве до 74% в области. От уровней конца 2024 года, доля ипотеки во всех сегментах выросла 10-14%
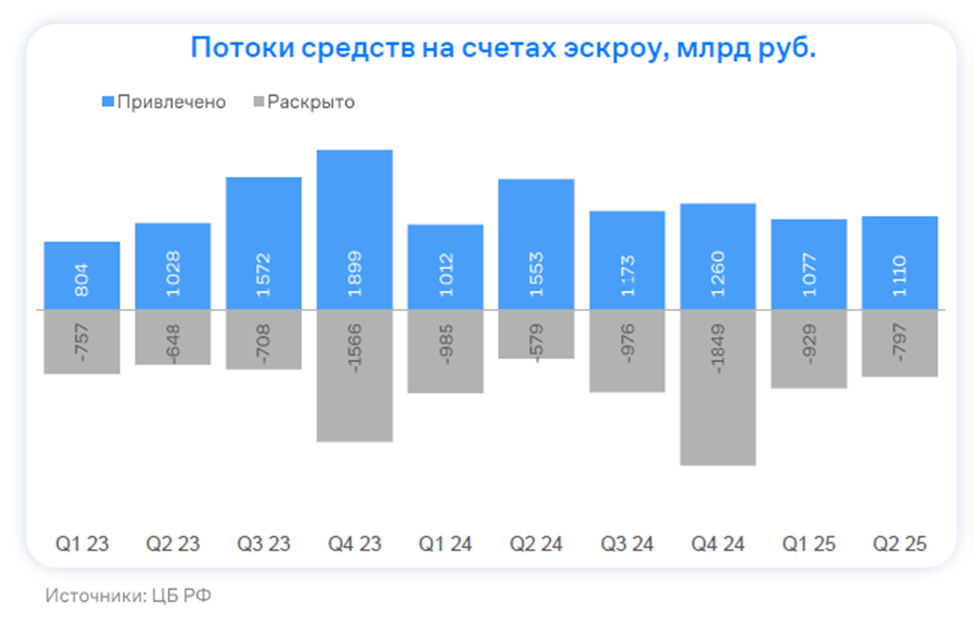
Самолёт сохраняет нетто-приток кредитных денег, т.е. ежеквартально привлекается больше, чем раскрывается по эскроу (исключение IV квартал 2024 и вероятно, будет высокое раскрытие в IV 2025). Про Самолёт и отдельно про ЗПИФ мы писали ранее
Эталон
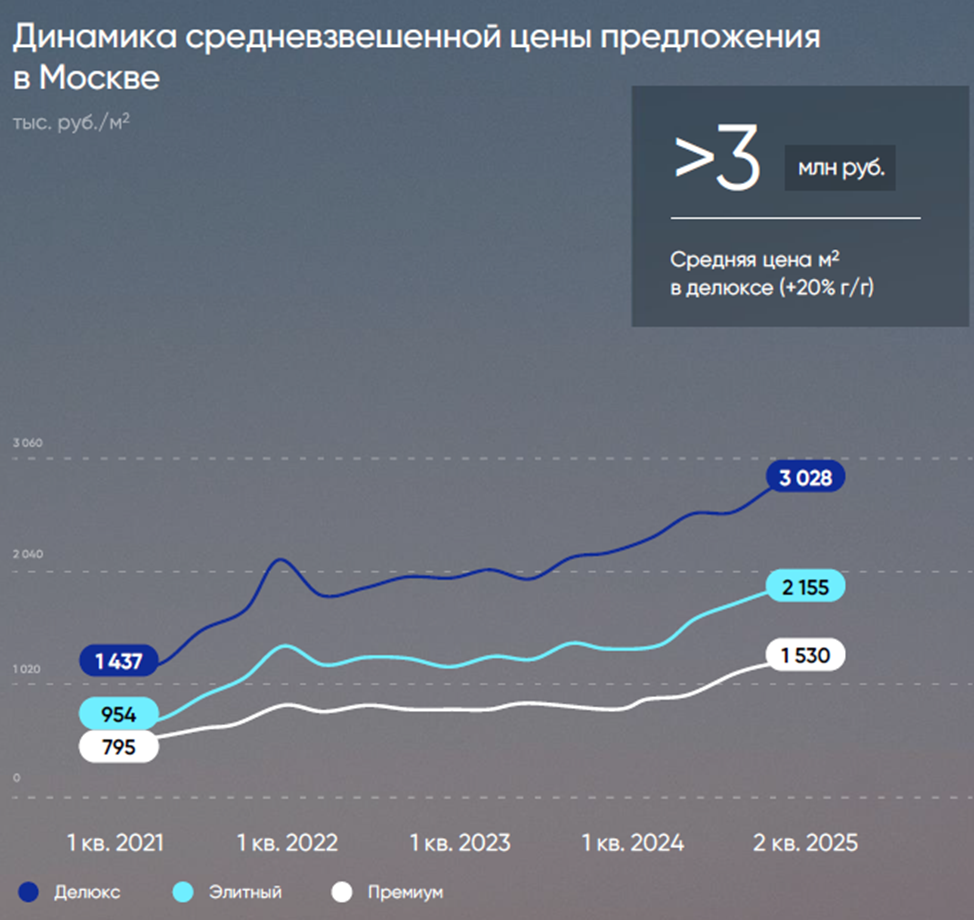
Удивил слайдом про среднюю цену в 3 млн рублей за квадрат в сегменте Делюкс. Помимо этого, спикер обмолвился про сделку с Системой. Мы не знаем, как относиться к акциям, но в облигациях – это наша топ-позиция. Обзор 
Glorax
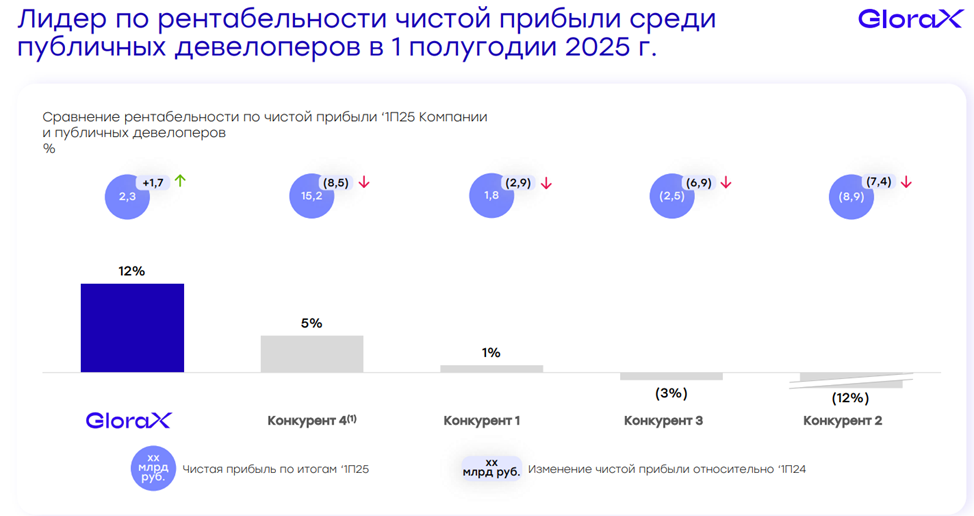
Нам нравятся проекты Glorax: то, что мы видим в Питере заставляет аплодировать  , но на одних проектах далеко не уехать. В нашем рэнкинге строителей Glorax был на последних местах из-за высокого долга и больших амбиций: компания строит больше, чем продает. Всё может изменить IPO: сделка 100% cash-in. Но не без нюансов
A101
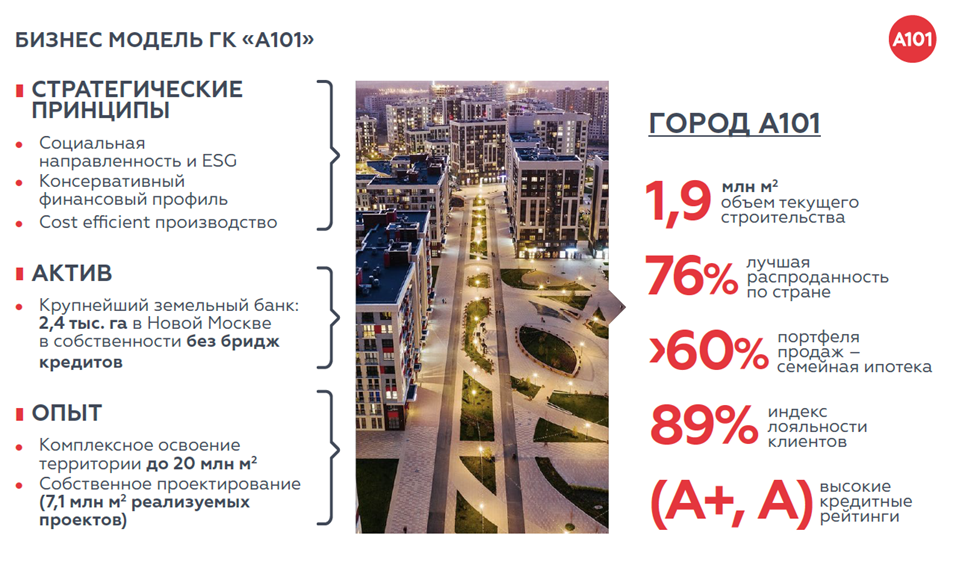
Компания увеличивает присутствие в инфо-поле. Но не испытывает потребность в долговом финансировании: деньги на эскроу полностью покрывают проектное финансирование, одна из самых высоких распроданности текущих проектов, высокий кредитный рейтинг. Если дело не в облигациях, то… вероятно, компания собирается на IPO. И точно не формате cash-in
--
Спасибо, что читаете нас
Витрина ссылок. Читайте нас там, где Вам удобно!