

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
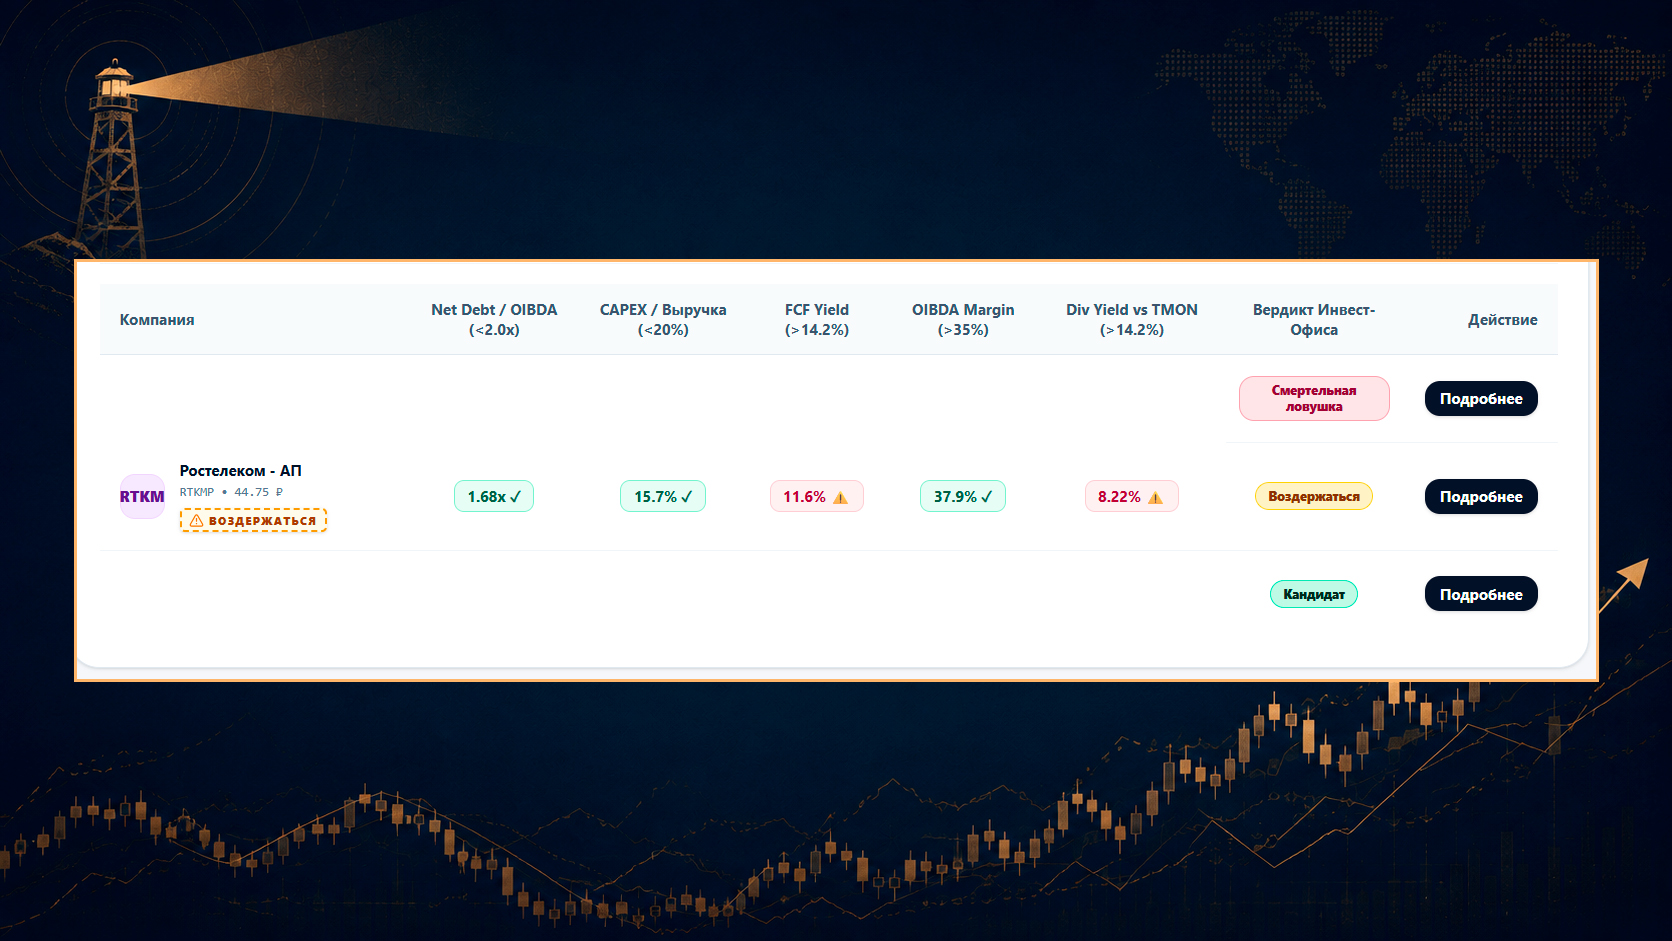
Ростелеком отчитался по МСФО за первое полугодие 2026 года. На поверхности картина выглядит вполне благополучно: растет выручка, увеличивается OIBDA, операционная маржинальность остается высокой. Но для инвестора, который оценивает компанию не по пресс-релизу, а по способности генерировать капитал для владельцев бизнеса, этого недостаточно.
В Family Office «Семья» мы смотрим на Ростелеком через несколько показателей одновременно: свободный денежный поток, капиталоемкость бизнеса, стоимость долга и альтернативную доходность капитала.
При текущей ставке ЦБ 14% главный вопрос звучит не так: «Растет ли Ростелеком?»
Он звучит иначе:
Достаточно ли денег остается после финансирования самого бизнеса, чтобы акционеру было выгодно принимать на себя риски этой компании?
На текущих уровнях цены наш ответ - нет. Вердикт: ВОЗДЕРЖАТЬСЯ.
1. Рост OIBDA есть. Но это еще не рост стоимости для акционера
Начну с важного уточнения. Я не считаю рост OIBDA Ростелекома фикцией. Операционный бизнес действительно растет. В первом квартале 2026 года OIBDA увеличилась на 14% год к году, а маржинальность составила 40,1%. Компания также отмечала рост цифровых сервисов, мобильного бизнеса, ЦОД и облачных услуг.
Проблема в другом. OIBDA - это еще не деньги, которые может забрать акционер. Между OIBDA и свободным денежным потоком находятся налоги, процентные расходы и, главное для Ростелекома, огромный объем капитальных затрат.
Именно поэтому я бы не делал вывод о привлекательности акции только на основании роста OIBDA. Для акционера гораздо важнее следующий вопрос:
сколько рублей из каждого рубля операционного результата в конечном итоге превращается в свободный денежный поток?
И здесь картина значительно менее впечатляющая.
2. Ростелеком остается капиталоемким бизнесом
За последние 12 месяцев компания направила на CAPEX около 144 млрд рублей. Для телекоммуникационной компании это не аномалия. Сети, дата-центры, инфраструктура и цифровые проекты требуют постоянных инвестиций.
Но именно здесь возникает проблема для инвестора. Если бизнес постоянно должен реинвестировать значительную часть операционного денежного потока, то высокая OIBDA сама по себе мало говорит о доходности вложенного капитала. Компания может показывать красивый рост операционной прибыли и одновременно оставаться относительно слабым генератором свободного денежного потока.
Это принципиально разные вещи. В 2025 году Ростелеком увеличил OIBDA на 9%, до 331 млрд. рублей, но FCF составил только 37,8 млрд. рублей против 40,3 млрд. годом ранее. При этом чистая прибыль снизилась на 22%, до 18,7 млрд. рублей. То есть рост операционного бизнеса уже сейчас не конвертируется один в один в рост экономической прибыли акционера.
Именно это для нас является главным вопросом к инвестиционному кейсу.
3. Долг сам по себе не пугает. Пугает стоимость денег
Чистый долг Ростелекома остается управляемым относительно размера операционного бизнеса. Это не история с критической долговой нагрузкой, где любое ухудшение конъюнктуры способно привести к проблемам с обслуживанием долга.
Но абсолютный размер долга велик, а стоимость денег в экономике остается высокой. В 2025 году финансовые расходы Ростелекома выросли до 123,4 млрд. рублей против 86,8 млрд. годом ранее.
И здесь возникает неприятная асимметрия. Компания может увеличивать OIBDA, но значительная часть этого прироста в условиях высокой ставки уходит кредиторам. Поэтому показатель Net Debt/OIBDA в районе 2x сам по себе не является достаточным аргументом в пользу покупки.
При дорогом фондировании инвестору важно смотреть не только на объем долга, но и на то, сколько прибыли и денежного потока остается после его обслуживания.
4. Главный показатель для нас не OIBDA, а FCF Yield
Именно здесь появляется проблема текущей оценки. По нашим расчетам, LTM FCF Ростелекома составляет около 18,2 млрд. рублей. При текущей капитализации это дает FCF Yield порядка 11,6%.
Сам по себе показатель нельзя назвать катастрофическим. Но его необходимо сравнивать не с исторической оценкой Ростелекома, а с альтернативной стоимостью капитала. Сегодня инвестор может получить двузначную доходность на инструментах денежного рынка, не принимая на себя волатильность обыкновенных или привилегированных акций Ростелекома.
Поэтому вопрос для меня не заключается в том, является ли 11,6% «хорошей» доходностью.
Вопрос другой:
достаточна ли премия в несколько процентных пунктов над денежным рынком для того, чтобы компенсировать инвестору риск акций?
Я считаю, что нет.
Покупая Ростелеком, инвестор принимает на себя как минимум несколько дополнительных рисков:
1) риск дальнейшего высокого CAPEX;
2) риск сохранения высокой стоимости долга;
3) риск того, что рост OIBDA не приведет к сопоставимому росту FCF;
4) риск регуляторного и государственного характера бизнеса;
5) риск того, что значительная часть капитала будет продолжать реинвестироваться в инфраструктуру вместо распределения акционерам.
При такой комбинации рисков нам нужна более высокая маржа безопасности.
5. Что должно измениться, чтобы Ростелеком стал интересен
Я не считаю Ростелеком плохой компанией. Это важное различие.
Хороший бизнес не всегда является хорошей инвестицией по текущей цене.
Для изменения нашего решения мне достаточно увидеть одно из двух. Первый вариант - устойчивое восстановление FCF. Если компания сможет одновременно сохранять рост операционного бизнеса и снижать относительную капиталоемкость, экономика для акционера станет существенно интереснее.
Второй вариант - снижение цены акции. При более низкой капитализации тот же самый FCF будет давать более высокую FCF Yield. В определенный момент появляется необходимая премия за риск, и тогда тезис «не покупать» может превратиться в «покупать».
Именно ради таких ситуаций мы и держим часть капитала в ликвидных инструментах. Не обязательно угадывать точное дно. Намного важнее дождаться цены, при которой ошибка в прогнозе уже заложена в стоимость.
Вердикт Family Office
Ростелеком продолжает развивать бизнес. OIBDA растет, цифровые направления расширяются, а долговая нагрузка не выглядит критической. Но инвестиционная задача заключается не в том, чтобы найти хорошую компанию. Нужно найти хорошую компанию по цене, которая компенсирует принимаемый риск.
На текущих уровнях я такой компенсации не вижу. При FCF Yield около 11,6% и высокой стоимости денег у меня нет достаточной маржи безопасности. Поэтому позиция ООО «Семья» остается прежней:
Ростелеком - наблюдать, но не покупать.
Я предпочитаю сохранить ликвидность и дождаться либо улучшения конверсии OIBDA в FCF, либо цены, которая сама создаст необходимую доходность.
Это и есть принцип, которым мы руководствуемся в Family Office: капитал должен работать не просто там, где есть история роста, а там, где ожидаемая доходность адекватна принимаемому риску.
Полную матрицу оценки компаний, включая расчет FCF Yield, долговой нагрузки, стоимости капитала и требуемой маржи безопасности доступны в моем:
Telegram-канале: t.me/+Wib6NLCi_LYyZDUy





















