

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

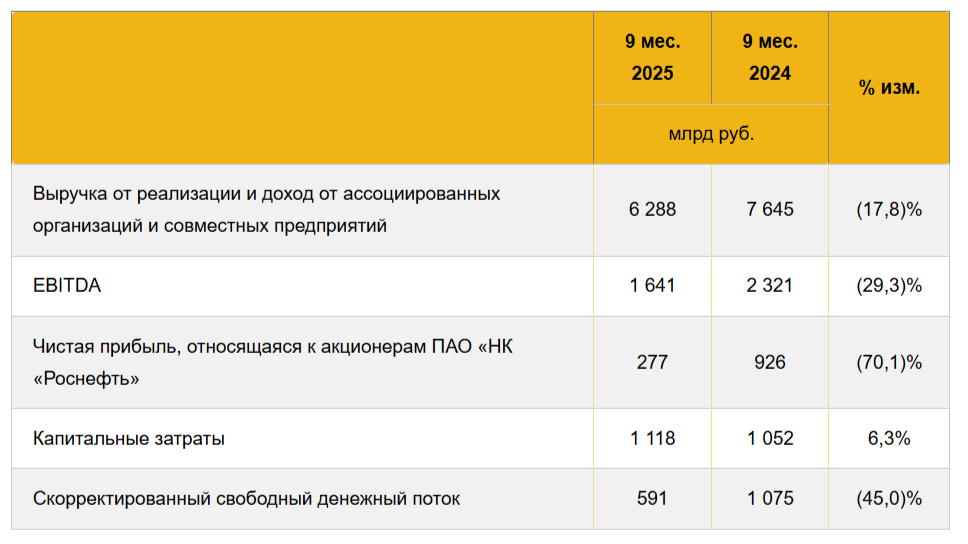
Роснефть опубликовала финансовые результаты по МСФО за III квартал и 9 месяцев 2025 г. Отчёт в сокращённой форме, но видно как санкции, укрепление ₽, падение цены на нефть, тарифы естественных монополий и долговая нагрузка влияют на финансовое положение компании, но по сравнению с прошлым кварталом есть прогресс (цена сырья возросла+РФ нарастила добычу). Отмечаю значительный рост свободного денежного потока:
 Выручка: III кв. 2₽ трлн (-18% г/г), 9 м. 6,3₽ трлн (-17,8% г/г) EBITDA: III кв. 587₽ млрд (-12,5% г/г), 9 м. 1,6₽ трлн (-29,3% г/г) Чистая прибыль: III кв. 32₽ млрд (-79,1% г/г), 9 м. 277₽ млрд (-70,1% г/г)
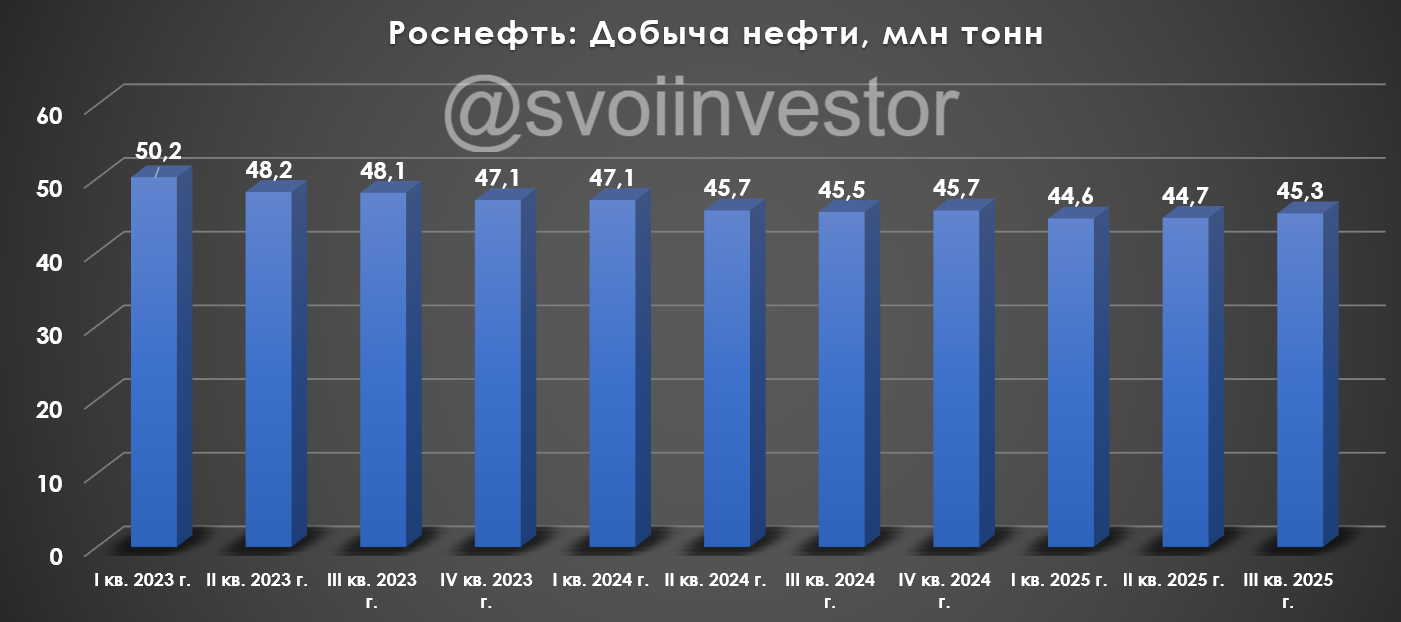
 Операционные результаты за III квартал. Добыча нефти: 45,3 млн тонн (-0,4% г/г, компания прошла дно цикла по добыче), в 2025 г. начиная с I кв. происходила компенсация по добыче за ранее превышенные квоты, но со II кв. РФ уже начала наращивать добычу (в III кв. 2025 г. РФ добывала нефти в среднем — 9,2 млн б/с vs. II кв. 2025 г. — 9 млн б/с). Добыча газа: 18,9 млрд куб.м. (-6,4% г/г, санкции). Переработка нефти: 19 млн тонн (-12,4% г/г, снижение связано с ремонтными работами на НПЗ).
Что ещё повлияло на выручку, кроме снижения опер. результатов? По нефтепродуктам — демпферные выплаты за III кв. 2025 г. составили 171 млрд (-62,1% г/г), ощутимое падение. Средний курс $ в III кв. 2025 г. — 80,6₽, в 2024 г. — 89,3₽, средняя цена Urals в III кв. 2025 г. — 58,2$, в 2024 г. — 69,3$. Компания продаёт марку нефти ESPO (в 2024 г. налог с продажи нефти платили от цены Urals, поэтому спред в 4-8$ Роснефть клала себе в карман), но изменился расчёт цены нефти Urals для налогов, в 2025 г. преимущества в продаже ESPO по налогу нет. Затраты и расходы составили 1,793₽ трлн (-11,5% г/г, темпы сокращения меньше, чем в выручке), главным образом влияет статья: амортизация и обесценение — 256₽ млрд (+19,6% г/г). Как итог, опер. прибыль сократилась до 232₽ млрд (-48% г/г).
На снижение прибыли продолжает оказывать высокая ключевая ставка (рост % расходов по кредитам и займам). Помимо этого, на прибыль негативно повлияли неденежные и разовые факторы.
Соотношение Чистый долг/EBITDA составляет 1,3х (1,6x было во II кв. 2025 г, укрепления ₽ помогло т.к. у компании большой валютный долг).
Компания скрыла в этом отчёте OCF, СAPEX сократили до 349₽ млрд (-2% г/г, основная часть идёт на Восток Ойл). FCF за III кв. составил 418₽ млрд (+11,5% г/г, я так понимаю произошёл расчёт по дебиторке), FCF за 9 месяцев — 591₽ млрд (-45% г/г), то есть свободных денег хватает на выплату 44,2₽ на акцию в виде дивидендов за III квартал (т.к. за I п. 2025 г. рекомендовали 11,56₽ на акцию, в прошлой разборке как раз прогнозировал размер дивиденда). Но мы знаем, что Роснефть платит примерно 50% от чистой прибыли, тогда получается компания заработала за III кв. 2025 г. 1,5₽ на акцию в виде дивиденда (год назад было 7,2₽ на акцию).
 Что нас ждёт в IV квартале? В октябре 2025 г. РФ добыла нефти — 9,382 млн б/с (+43 тыс. б/с м/м), в ноябре восьмёрка стран ОПЕК+ увеличила квоты на добычу в декабре на 137 тыс. б/с, Россия в декабре сможет добывать 9,574 млн б/с. Но цена Urals ушла ниже 55$ за баррель (из-за новых санкций США скидка на баррель составляет 15-20$) , а ₽ крепчает (77₽ за $). SDN List в который попала компания отщипнёт значимую выручку, т.к. у компании более 50% добычи нефти идёт на экспорт (перенаправление на внутренний рынок, скидки, возросшая цена логистики), уже ясно, что IV кв. будет хуже по фин. показателям, чем III. Пик инвестиционных расходов эмитент пройдёт только в 2028 г., строится главная надежда компании — Восток Ойл, первый этап ввода проекта запланирован на 2026 г., у данного проекта сохранен налог на прибыль в 20% и вычет по НДПИ был увеличен, с его полноценным вводом в 2030 г. FCF должен преодолеть порог в 2₽ трлн (если санкции снимут).
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor




















