

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Вчера цена приближалась к 1000 и я подумал, что надо рассмотреть его к покупке.
Начнем с операционных результатов за 1-е полугодие:
 Чистая прибыль +225.69млрд рублей против +341,67млрд рублей годом ранее (-34%)
Операционные расходы -628.43млрд против -571.72млрд (+10%)
Чистый долг 108.37млрд против 139.8млрд (-22%)
 Себестоимость выросла, прибыль упала, единственное, что хорошо — сократили долги.
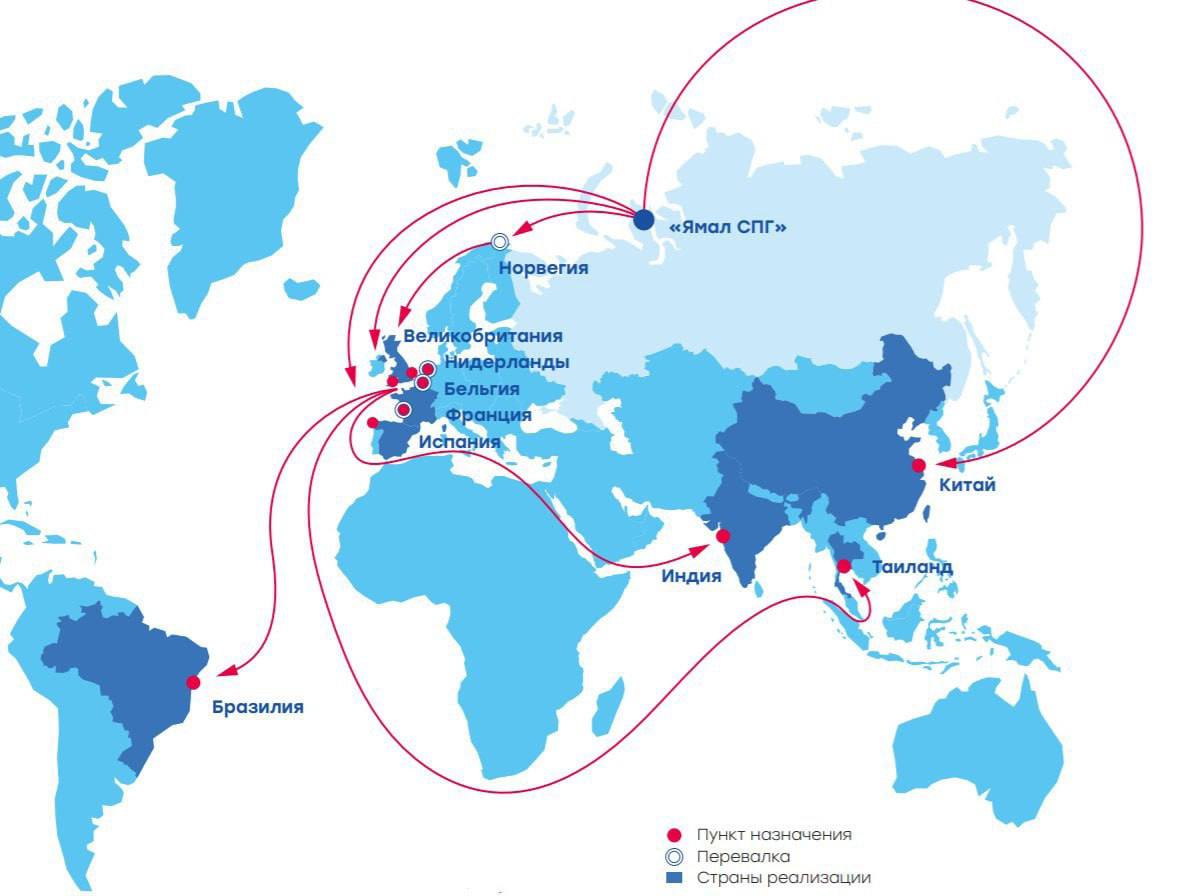
 Новатэк большую часть углеводородов продает в России, но есть (были) перспективные крупнотоннажные СПГ-проекты, которые давали бы по разным оценкам чуть ли не УДВОЕНИЕ ПРИБЫЛИ, но санкции путают все карты. Большая часть сжиженного газа продается в ЕС
 . Для компании это выгодно — везти ближе, следовательно дешевле, а цены больше, чем на азиатском рынке. Но с каждым годом ЕС будет сокращать потребление российского газа
ТАНКЕРЫ НА КИТАЙ?
 Я думаю, что в недалеком будущем из-за роста дата-центров, которые нужны для ИИ, спрос на газ заметно вырастет. Китай будет как раз в центре гонки ИИ и сможет этот спрос создать. В принципе, от транспортировки СПГ в Китай Новатэк отделяет только ДЕФИЦИТ ТАНКЕРОВ ледового класса, без которых невозможно вывозить горючее с Ямала. Но танкеры строить долго и дорого, а купить из Южной Кореи, где они уже стоят, нельзя из-за санкций

 Есть еще момент, который трудно прогнозировать, но тем не менее может кого-то остановить от покупки. Текущая стратегия Китая — создать сухопутную альтернативу морского пути в Европу. Связана она с тем, что Китай уязвим к морской блокаде со стороны США. И если начнется заворушка, то возможно единственным вариантом останется газопровод. Поэтому СИЛА СИБИРИ 2 может появиться уже в ближайшем будущем, может даже договор подпишут уже 3 сентября и тогда Газпром сделает +20% за день и ловить его надо на планке)))
ЦЕНЫ НА НЕФТЬ
Долгосрочные контракты поставок газа привязаны к ценам на нефть, и как мне кажется, сейчас, когда ОПЕК увеличивает добычу, а в мире назревает рецессия, ЦЕНЫ НА НЕФТЬ ЕЩЕ НЕ В ЦЕНЕ!
ИТОГО: Буду брать по 900 и ниже, сейчас слишком дорого!





















