

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

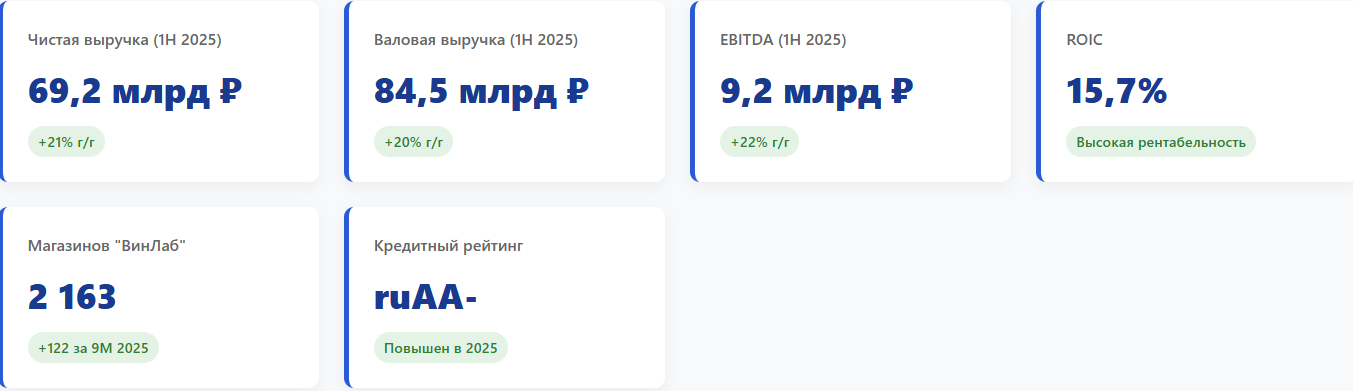
Ключевые финансовые показатели
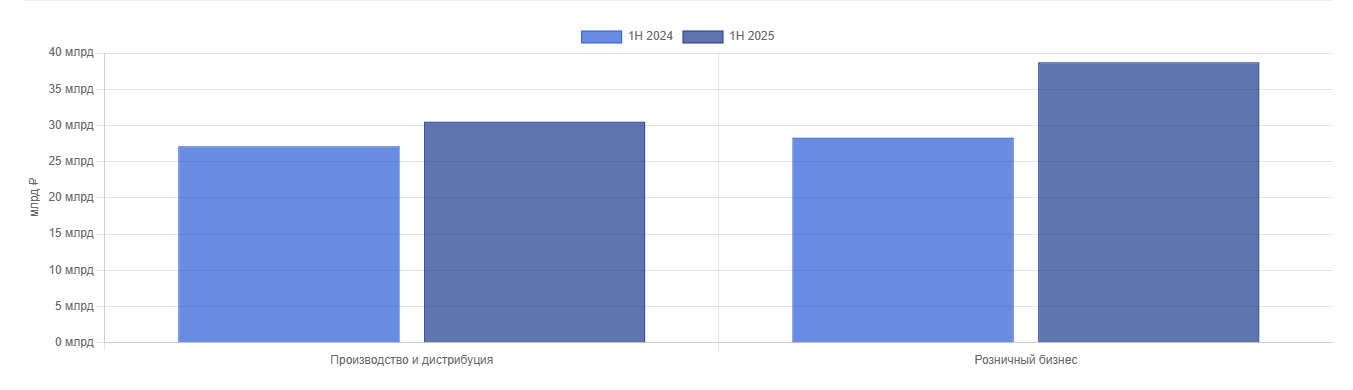
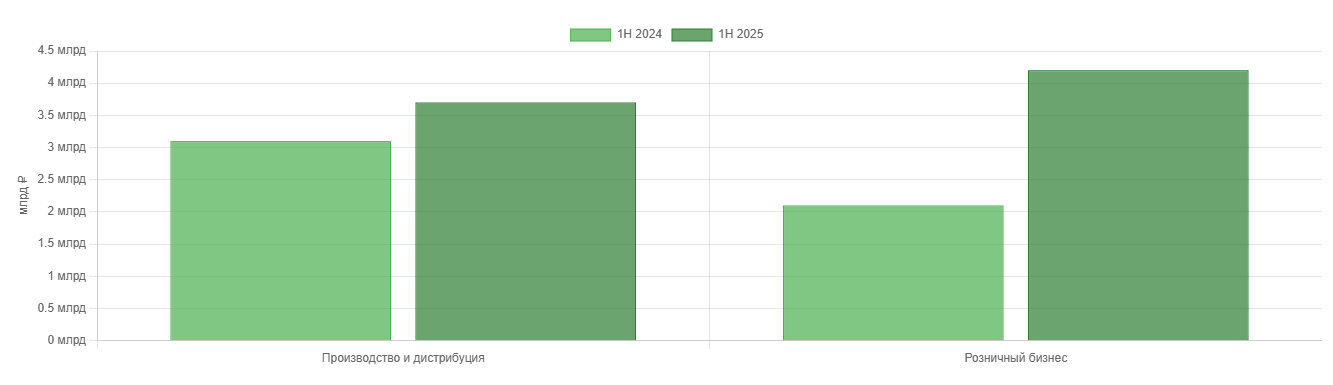
Динамика выручки по сегментам (млрд ₽)
Динамика EBITDA по сегментам (млрд ₽)
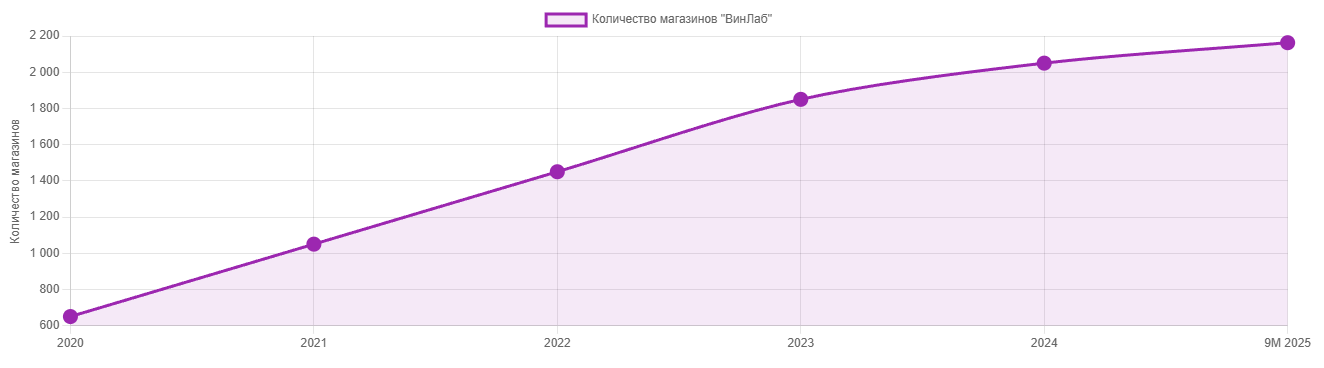
Рост сети магазинов "ВинЛаб" (шт.)
Ключевые аналитические выводы
Сильные стороны
Абсолютный лидер рынка: №1 производитель крепких спиртных напитков в РФ (в натуральном выражении)
Диверсифицированный портфель: Сбалансированное сочетание собственных и импортных брендов (>110 импортных, >40 собственных)
Вертикальная интеграция: От производства до розницы с фокусом на маржинальности
Устойчивые финансовые показатели: Рост выручки и EBITDA при стабильной долговой нагрузке
Операционные риски
Кибератака в июле 2025: Привела к незначительному снижению отгрузок в 9М 2025
Высокие процентные ставки: Средневзвешенная ставка по кредитам достигла 18,12%
Зависимость от водочного сегмента: Несмотря на диверсификацию, водка остается крупнейшей категорией
Конкуренция в рознице: Развитие специализированной алкогольной розницы требует постоянных инвестиций
Розничные показатели
Валовая маржа "ВинЛаб": 47% (1H 2025) vs 25% - среднее по российскому ретейлу
Средний чек:
Магазины: 783 ₽
Мобильное приложение: 2 723 ₽
Сайт: 4 148 ₽
Доля e-commerce: >8% в общих продажах (1H 2025)
LFL рост выручки: Положительная динамика в 1H 2025
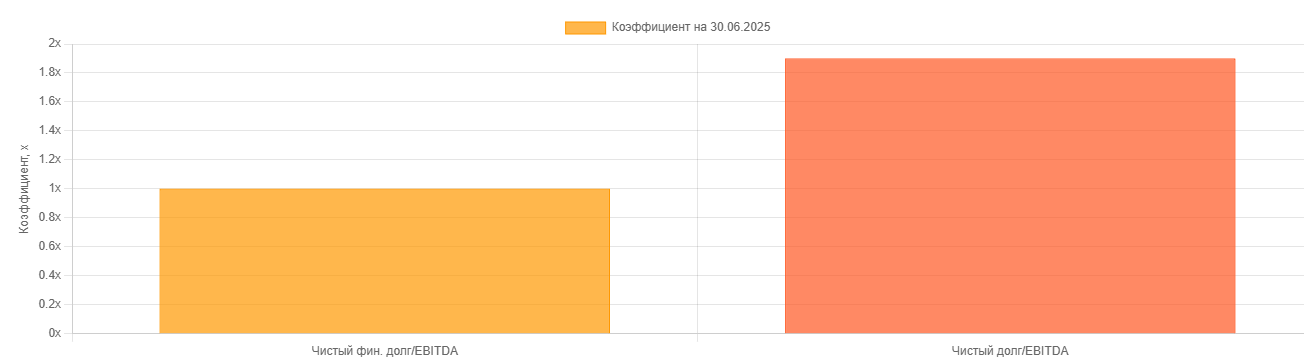
Долговая нагрузка и кредитный профиль
Стратегические цели на 2025-2029
Финансовые цели
x2 Удвоение чистой выручки Группы к 2029 году
Цель: 270 млрд ₽ (с 135 млрд ₽ в 2024)
Розничная экспансия
>4 000 Магазинов "ВинЛаб" к 2029 году
Цель: Увеличение с 2 050 (2024) до более 4 000 магазинов
Цифровизация
20% Доля e-com в выручке розницы к 2029
Текущий уровень: ~12% (2024)
Диверсификация
70% Доля неводочных продаж к 2029
Текущий уровень: 63% (2024)
Итоговые выводы
1. Лидерство на рынке: Novabev Group подтверждает статус абсолютного лидера российского алкогольного рынка с устойчивыми темпами роста выше рынка.
2. Эффективная бизнес-модель: Вертикально интегрированная модель (производство → дистрибуция → розница) демонстрирует синергетический эффект и высокую маржинальность.
3. Розничный драйвер: Сеть "ВинЛаб" стала основным драйвером роста, обеспечивая более 50% выручки и 55% EBITDA Группы.
4. Здоровый финансовый профиль: Стабильная долговая нагрузка при инвестиционном кредитном рейтинге создает основу для реализации амбициозной стратегии роста.
5. Амбициозные цели: Стратегия 2025-2029 направлена на удвоение бизнеса через экспансию розницы, цифровизацию и диверсификацию портфеля.
https://t.me/Starostb_V_Radostb - публикую здесь новости по эмитентам и различные обзоры, что не попадает в Snowball.
Буду рад адекватным подписчикам. Любителей флудить не приглашаю.





















