

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

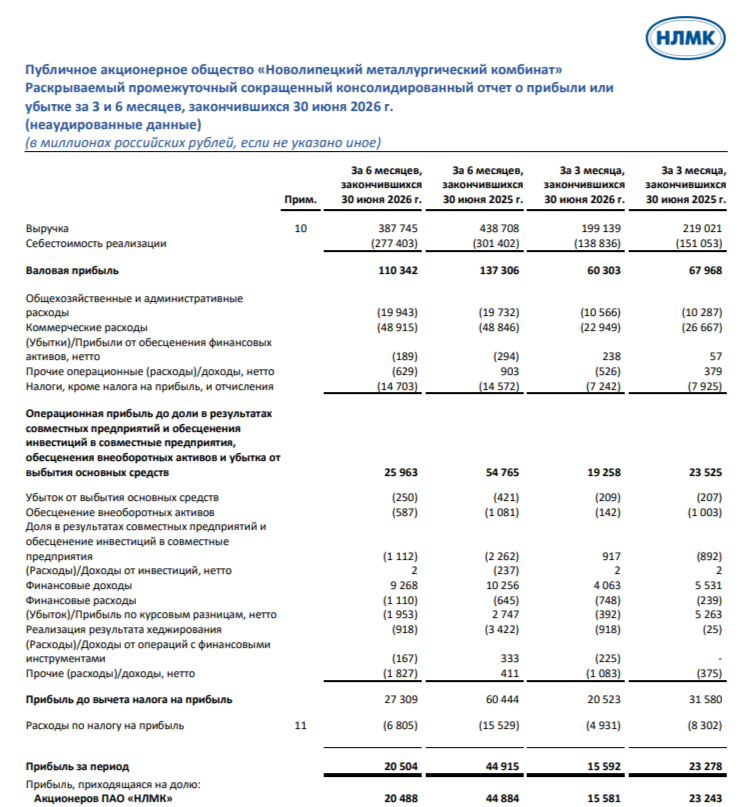
 НЛМК представил финансовые результаты по МСФО за I полугодие 2026 года. Проблемы металлургов не исчезли (цена на сталь, ₽ крепок, а высокая ключевая ставка сокращает спрос на продукцию), благоприятные моменты — это хорошая отдача от денежной позиции, сокращение долга/инвестиций и возросшая цена на сталь в июне, но дивидендов всё равно не будет:
 Выручка: 387,7₽ млрд (-11,6% г/г) Операционная прибыль: 26₽ млрд (-52,6% г/г) Чистая прибыль: 20,5₽ млрд (-54,4% г/г)
 Компания не предоставляет операционные данные, но у нас есть статистика от WSA, где известно, что РФ произвела за I п. 2026 г. — 32,1 млн тонн стали (-8,4% г/г). Имеются устаревшие данные, где 40% выручки приходилось на внутренний рынок, 60% на экспорт (18% — США, 14% — EC). Процент был точно сдвинут в сторону внутреннего рынка, EC всё же продлила разрешение на импорт стальных полуфабрикатов до 2028 года (сейчас муссируются слухи, что хотят запретить уже с 2027 г., при этом некую часть экспорта металлурги РФ перенаправили в Турцию). Если учитывать цены на сталь в РФ, то в I п. 2026 г. она была ниже, чем годом ранее (63,2₽ тыс./т vs. 68,6₽ тыс./т), а экспорту помешал окрепший ₽ (средний курс $ в I п. 2026 г. — 76,3₽, в I п. 2025 г. — 86,9₽). По снижению выручки не должно возникнуть вопросов (низкие цены на сырьё, снизившийся экспорт и крепкий ₽). Операционные расходы снизились до 361,8₽ млрд (-5,8% г/г, меньшая динамика снижения, чем в выручке), интересные статьи: админ. расходы — 19,9₽ млрд (+1% г/г, сдержали инфляционный рост). Как итог опер. прибыль снизилась на значимый процент. Дальнейшее снижение чистой прибыли связано с разницей финансовых доходов/расходов — 8,2₽ млрд (-15,1% г/г, депозиты уже не приносят столько денег, как раньше, из-за снижения ключа) и убытком по курсовым разницам из-за валютных долгов -1,9₽ млрд (год назад прибыль в +2,7₽ млрд). Кэш на счетах снизился до 76,8₽ млрд (на конец 2025 г. — 115₽ млрд, происходит гашение долга). Долг уменьшился до 39,7₽ (на конец 2025 г. — 69,6₽ млрд), как вы можете понять, чистый долг отрицательный, что указывает на фин. стабильность компании. OCF снизился до 19,5₽ млрд (-62,6% г/г), оборотный капитал утянул вниз (выросла дебиторка на 33₽ млрд). CAPEX сократили до 34,6₽ млрд (-32,1% г/г), как итог FCF отрицательный -11,5₽ млрд (год назад +2,7₽ млрд). Если отталкиваться от див. политики компании (100% FCF), эмитент заработал за I п. 2026 г. 0₽ на акцию (с учётом ухудшения положения эмитента, то выплаты скорее всего не будет, потому что за 2024 г. ничего не заплатили).
 Мы уже видим, что компания сокращает свою инвестиционную деятельность, отрицательный FCF неприятный момент, но его восстановление во II полугодии должно порадовать (если вернут по дебиторке долги, то это +33₽ млрд), сокращение долга и профит от денежной позиции тоже заносим в плюс. Большой вопрос в экспорте, вроде как на фоне нарастающего мирового кризиса EC импортирует больше и ₽ немного ослаб, но в воздухе витает отказ в 2027 г., а это потеря в выручке. По данным WSA выплавка стали в РФ падает уже 26 месяц подряд, а перевозки по РЖД только это подтверждают. Ставку снижают, но она всё равно двузначная, в июне помогла цена на сталь, которая пошла вверх (в июле — 73,69 тыс. за тонну vs. год назад — 68,3₽ тыс. за тонну). Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor




















