

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
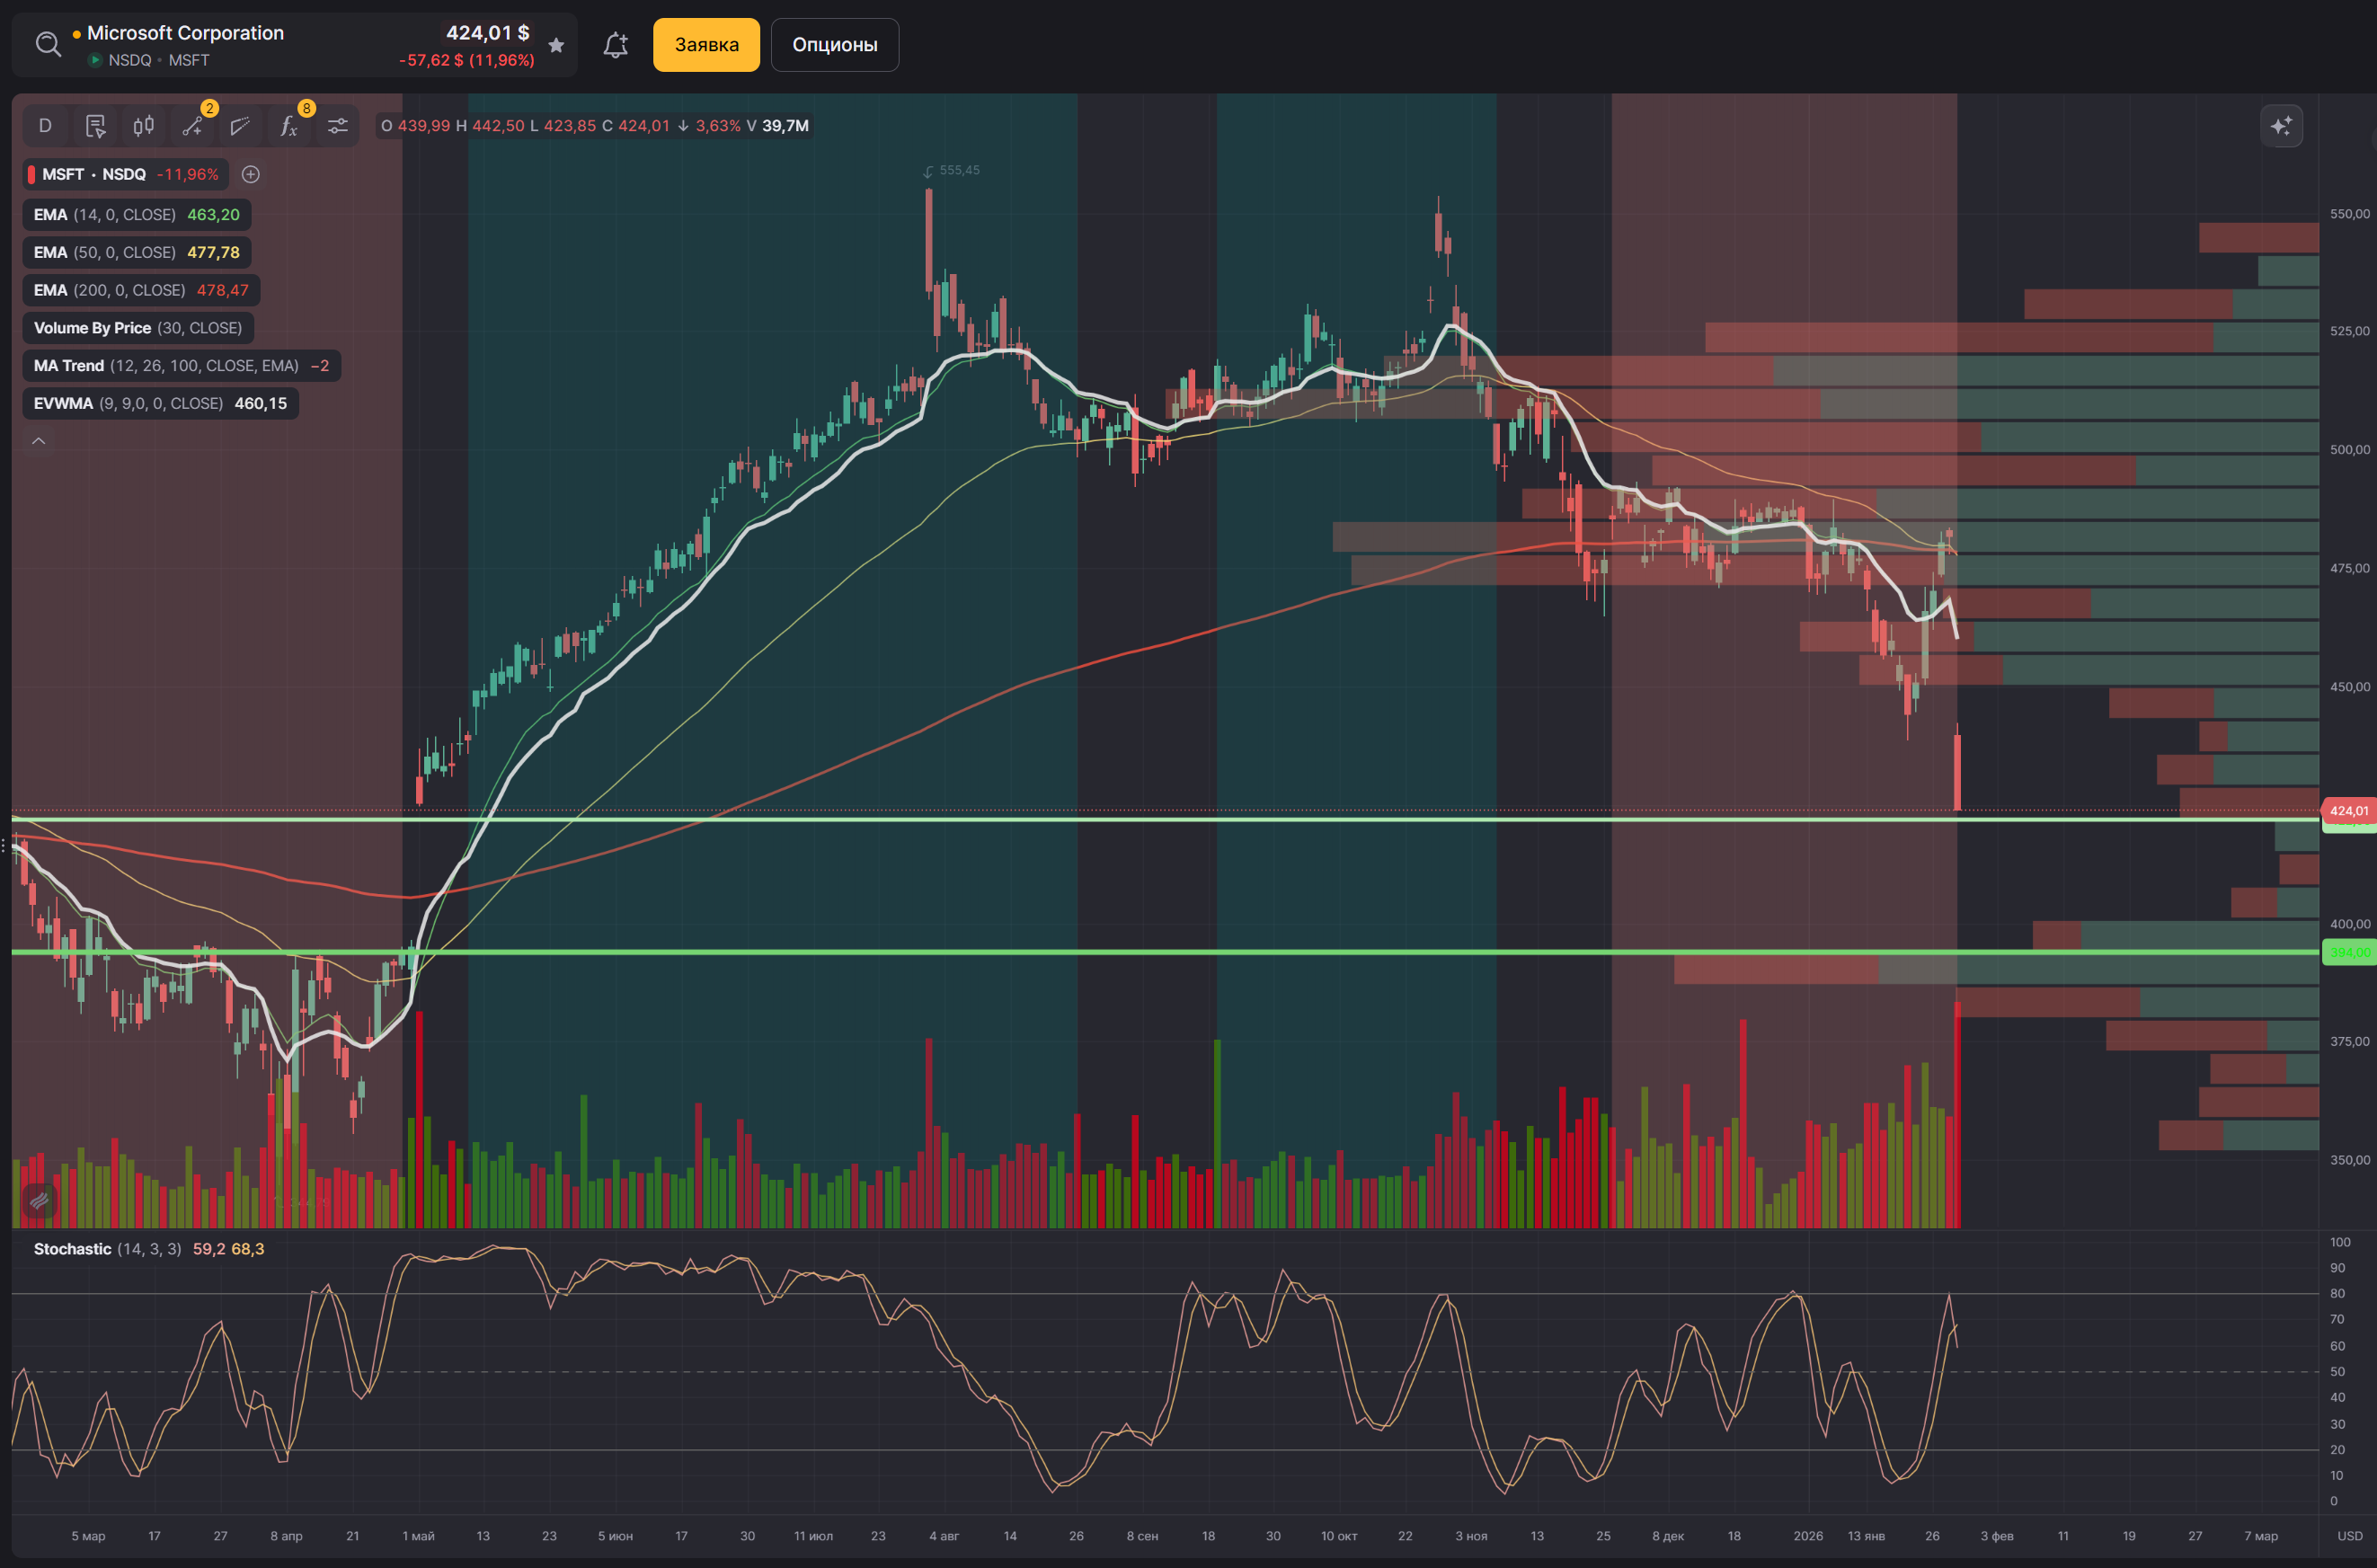
Текущая цена: ~$433 • Реакция: -10% за день • Объём торговли: выше среднего
━━━━━━━━━━━━━━━━
 СУТЬ ЗА 30 СЕКУНД
Отчёт был отличный: выручка +17% (выше консенсуса +12-14%), EPS +24%, Azure +39%, облако +26%. Но инвесторы испугались огромного CapEx ($37.5 млрд в квартал, почти 46% от выручки) и того, что маржа облака сжата, а Free Cash Flow упал с $16.5 млрд до $5.9 млрд.
Рынок сказал: «Да, рост шикарный, но счёт за праздник слишком большой». Срезал мультипликатор на -10%, требуя доказательства окупаемости.
━━━━━━━━━━━━━━━━
 ОТЧЁТ: ЧТО ЖДАЛИ VS ЧТО ПОЛУЧИЛИ
Метрика, Консенсус, Факт, Вердикт
Выручка | +12-14% | +17% |
|
EPS (adj) | +10-14% | +24% |
|
Azure рост | +32-35% | +39% |
|
Cloud revenue | н/д | $51.5 млрд (+26%) |
|
Operating margin | ~45% | 47% |
|
Cloud gross margin % | ~68-69% | 67% |
|
CapEx | прогноз ниже | $37.5 млрд |
|
FCF | ожидали выше | $5.9 млрд |
|
По цифрам — отчёт был один из самых сильных за последние 2 года. Но по инвестиционной дисциплине — вопросы.
━━━━━━━━━━━━━━━━
 ГЛАВНАЯ ПРОБЛЕМА: CAPEX ВЗОРВАЛСЯ
Почему инвесторы в панике:
1. CapEx вырос в космос:
• Q2 CapEx: $37.5 млрд — историческое максимум
• Annualized: $150 млрд в год на инфраструктуру и GPU
• Отношение CapEx/Revenue: 46% — в 2x выше нормы для облачных (15-25%)
• Это вторая по величине статья затрат после COGS
2. Free Cash Flow упал:
• Operating CF: $35.8 млрд (хорошо)
• CapEx: -$37.5 млрд (ооочень много)
• FCF: $5.9 млрд (упал с $16.5 млрд в прошлом квартале)
• По сути, почти весь кэш уходит на стройку дата-центров вместо акционеров
3. Cloud gross margin сжата:
• Microsoft Cloud margin: 67% vs ожидали 68-69%
• Причина: AI-инфраструктура дорогая, инвестиции в Copilot, требуются GPU
• Менеджмент честно сказал: маржа будет под давлением в течение нескольких кварталов
4. Где рост?
• Azure +39% — хорошо, но это то же самое как на предыдущих квартальных отчётах
• Рынок ожидал: если даём столько денег, то Azure должен +40%+ и маржа расти
• Получили: Azure +39% и маржа падает
Вопрос, который терзает инвесторов:
«Когда эти GPU и CapEx начнут давать ROI? Маржа восстановится? Или CapEx будет расти вечно?»
Менеджмент на колле честно ответил: «Уровень CapEx останется высоким, потому что спрос превышает предложение. Маржа начнёт восстанавливаться со временем за счёт масштаба».
Но рынок сказал: «Извините, будет потом — а мы сейчас снижаем цену».
━━━━━━━━━━━━━━━━
 5 КЛЮЧЕВЫХ ЦИФР ИЗ ОТЧЁТА
 Azure: +39% год-на-год

Выше любого минимального порога безопасности. Спрос сильный. Microsoft подчёркивает: спрос ПРЕВЫШАЕТ предложение — это компания ограничена GPU, а не покупателями.
 Copilot: 15 млн платных сидений Microsoft 365 Copilot
• Рост сидений: +160% год-на-год — взрывной
• GitHub Copilot: 4.7 млн платных подписчиков (+75% г/г)
• Dragon Copilot: 100,000+ медицинских провайдеров, 21 млн документированных пациентов (+3x)
AI-бизнес реален и растёт, но как доля от CapEx всё ещё маленький.
 RPO (бэклог): $625 млрд, +110% год-на-год
Контрактный бэклог — отличный сигнал спроса на будущие кварталы. Но:
• 45% от бэклога — контракты с OpenAI (концентрационный риск)
• Остальные 55% ($350 млрд) — диверсифицирован по индустриям и географиям
 M365 Commercial Cloud: +17% год-на-год, 450+ млн платных мест
Ядро бизнеса здоровое, ARPU растёт за счёт Copilot и E5.
 CapEx/Revenue: 46%

Предыдущие кварталы были ~25-30%. Скачок произошёл потому что спрос на GPU для OpenAI и внутренних AI-приложений вырос, а Microsoft всё в CapEx вкладывает, а не лизирует.
━━━━━━━━━━━━━━━━
 ТЕХНИКА: ЧТО ПРОИЗОЙДЁТ ДАЛЬШЕ?
До отчёта:
• Перекупленность на дневках (RSI 60+)
• Цена $480, восстановление от дна $444 на +8.2% за 6 дней
После отчёта:
• Паника на после-часовой торговле
• Цена к ~$433 (-10% за день)
• Перепроданность на недельке начинает формироваться (недельный RSI идёт вниз)
Ключевые уровни поддержки/сопротивления:
 Сопротивление (сверху):
• $455-460 — зона моей средней и первой цели, бывший диапазон консолидации
• $485-490 — важный ретест зоны до отчёта, если не пробьёт = новая корректива
• $510+ — возврат к бычьему тренду
 Поддержка (снизу):
• $425-430 — первая техническая зона, где обычно стопятся алгоритмы
• $400-410 — хорошая поддержка, глобальный уровень декабря
• $355-360 — последняя линия обороны, сценарий «большой переоценки»
 СПРАВЕДЛИВАЯ ЦЕНА СЕЙЧАС И ЧЕРЕЗ 6 МЕСЯЦЕВ
Сейчас (~$433):
Быстрая модель на базе annualized EPS:
• EPS за полный год (FY2026): ~$16.6
• P/E 25x (консервативно, CapEx-риск): $410
• P/E 28x (справедливо для лидера): $460-465
• P/E 32x (оптимизм по AI): $530
Вывод: текущая $433 — небольшой дисконт к справедливой $460-465. Это не panic sell, а переоценка мультипликатора на CapEx-тревогу.
Через 6 месяцев (июль 2026):
Сценарий, Условия,Цена
Оптимистичный | Azure 38-40%, ROI по CapEx доказан, маржа восстанавливается | $580-600 |
Базовый (вероятнейший) | Azure 35-37%, CapEx стабилизируется, маржа медленно растёт | $485-495 |
Негативный | Azure <33%, CapEx продолжает расти без выгоды, маржа падает | $390-410 |
По базовому сценарию потенциал +12-14% от текущих.
━━━━━━━━━━━━━━━━
ЧТО ДЕЛАТЬ ИНВЕСТОРАМ СЕЙЧАС?
Для долгосрочных инвесторов (3-5 лет):
ДЕРЖАТЬ и на просадках ДОБИРАТЬ лесенкой
Почему:
• Фундамент бизнеса сильный: Azure растёт 39%, облако +26%, Copilot взрывается
• Рост — реален, это не мыльный пузырь, а настоящая монетизация AI
• CapEx-паника временная: даже CFO Amy Hood подтвердила, что большинство GPU уже контрактованы на весь срок полезного использования
• FY2026 operating margins планируют держать на уровне 47%+
• FCF восстановится к H2 (как только начнёт нормализоваться CapEx/Revenue)
Лестница добора:
• 30% позиции: уже на средней $455 Держим
• +20% добор: если цена упадёт к $425-430 и удержит (признак стабилизации)
• +50% (полная позиция): если цена вернётся выше $445-450 на объёмах
Для трейдеров (1-3 месяца):
 ЖДЁМ И СМОТРИМ
• Сейчас высокий шум, паника на первый день после отчёта — не лучший момент входить
• Дождитесь либо ретеста зоны $420-425 + отскока, либо закрепления выше $440 на 1-2 дня
• Техническое сопротивление: $455-460 (первая цель)
• Жёсткий стоп: $415 или ниже (если ломается структура)
Для максимально осторожных:
 ЖДЁМ СЛЕДУЮЩЕГО ОТЧЁТА (Q3, апрель 2026)
За ближайшие 3 месяца рынок должен переварить:
• Конкретику по ROI CapEx (какой процент GPU идёт куда)
• Динамику Azure (держит ли 35%+)
• Маржу облака (восстанавливается или падает дальше)
• Корректировка CapEx guidance (будет ли расти или стабилизируется)
Если Q3 подтвердит положительный тренд по этим параметрам — можно входить более агрессивно.
━━━━━━━━━━━━━━━━
ЧТО БЫЛО БЫ СИГНАЛОМ К ВЫХОДУ?
Триггеры на пересмотр негативного: Azure вырос <31% в следующих кварталах Cloud gross margin продолжит падать, а не расти CapEx начнёт расти быстрее, чем выручка (вместо стабилизации) OpenAI контракты начнут рваться или пересматриваться вниз M365 Copilot adoption замедлится (сейчас наоборот)
Пока ничего из этого не произойдёт — тезис жив.
━━━━━━━━━━━━━━━━
 СУММАРНАЯ КАРТИНА
Отчёт: Выручка, прибыль, облако, Copilot — ВСЁ выше ожиданий CapEx и FCF — вызывают тревогу
Рынок:
Не «паника по отчёту», а переоценка мультипликатора на инвестиционном цикле. Рынок требует доказательства окупаемости огромных трат на GPU.
Для портфеля:
MSFT — не sellable story, просто временный провал в цене за счёт нервов. При горизонте 3-5 лет это покупка, а не паника.
12-месячная цель (при условии нормализации нервов по CapEx): $550-600
━━━━━━━━━━━━━━━━
 ДАЛЬНЕЙШИЕ СОБЫТИЯ
• 29 января (сейчас): паника, переоценка мультипликатора
• Следующие 2-3 дня: стабилизация, поиск дна, аналитики пересматривают модели
• Неделя Feb 3-7: возможный отскок по мере переваривания отчёта (историческая статистика показывает это для таких мув)
• Q3 earnings (апрель 2026): ключевой показатель — восстанавливается ли маржа облака
━━━━━━━━━━━━━━━━
Еще больше разборов и аналитики в моем телеграмм канале https://t.me/smart_stocks_ru
ДИСКЛЕЙМЕР
Не является индивидуальной инвестиционной рекомендацией. Инвестирование в акции связано с риском потери капитала. Принимайте решения на основе собственного анализа и толерантности к риску.
мой портфель https://snowball-income.com/public/portfolios/llkelmgnmhmbftmsduig
#MSFT #Microsoft #Earnings #Azure #AI #CapEx #CloudComputing #SmartStocks #Инвестиции #АкцииСША #ОтчётыКомпаний #ФондовыйРынок





















