

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее


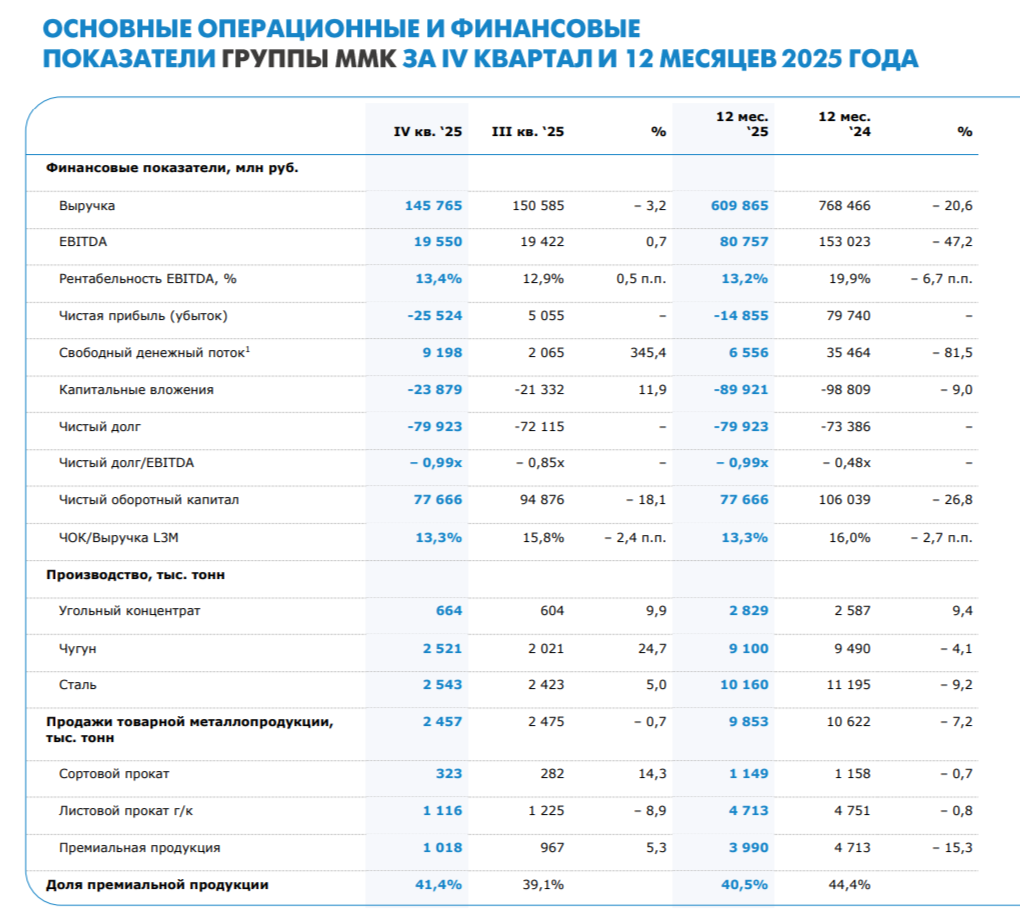
 ММК представил нам операционные и финансовые результаты за IV квартал и 2025 год. В прошлой разборке за III кв. 2025 г. я предупреждал, что дела у компании не будут улучшаться, потому что проблемы металлургов не исчезли (цена на сталь снижается от месяца к месяцу, а высокая ключевая ставка сокращает спрос на продукцию), благоприятные моменты — это увеличение производства и положительный FCF в IV кв. (помог оборотный капитал), но дивидендов всё равно не стоит ожидать:
 Выручка: IV кв. 145,8₽ млрд (-12% г/г), 2025 г. 609,9₽ млрд (-20,6% г/г) EBITDA: IV кв. 19,5₽ млрд (-16,2% г/г), 2025 г. 80,8₽ млрд (-47,2% г/г) Чистая прибыль: IV кв. -25,5₽ млрд (годом ранее +11,9₽ млрд), 2025 г. -14,9₽ млрд (годом ранее +79,7₽ млрд)
 Операционные результаты: производство чугуна повысилось до 2 521 тыс. тонн (+18,5% г/г), стали до 2 543 тыс. тонн (+7,3% г/г). Продажи металлопродукции тоже показали рост до 2 457 тыс. тонн (+4% г/г). Продажи премиальной продукции за IV кв. сократились на 4,5% г/г, доля в портфеле продаж, наоборот, повысилась с 39,1 до 41,4%. На это повлияло завершение реконструкции и пуском доменной печи №10. Годовые же значения в минусе из-за капитальных ремонтов в доменном переделе, снижения покупательской активности в России в связи с высокой ключевой ставкой и неблагоприятная конъюнктура рынка стали в Турции, которая свела на нет бизнес за границей.
На выручку повлияли низкие цены на сталь и сокращение продаж премиальной продукции. Себестоимость продаж сократилась до 122,6₽ млрд (-11,2% г/г, скидки и логистика), административные расходы возросли до 6,454₽ млрд (+3,4% г/г, инфляция). Как итог, операционная прибыль просела — 3,3₽ млрд (-63% г/г).
Минус по прибыли имеет бумажный эффект: произошло обесценение угольных активов на 28₽ млрд. Разница финансовых доходов/расходов подкачала — 2,4₽ (-53,8% г/г, ставку снижают, депозиты уже не приносят столько денег, как раньше), как и курсовые разницы -0,8₽ млрд (часть денежных средств в валюте, из-за укрепления ₽ произошёл убыток, годом ранее +0,6₽ млрд).
Кэш на счетах снизился до 38,1₽ млрд (на конец 2024 г. — 114,4₽ млрд, стоит отметить, что инвестиционная часть составляет 82,4₽ млрд, годом ранее 9,1₽ млрд), долг сократился до 38,3 ₽ млрд (на конец 2024 г. — 47,3₽ млрд). Как вы можете понять, чистый долг отрицательный (с учётом ценных бумаг), а показатель чистый долг/EBITDA составил -0,99x.
OCF незначительно сократился — 28₽ млрд (-3,4% г/г), помог оборотный капитал (расчёт по дебиторке и кредиторке). С учётом сокращения CAPEXа — 23,9₽ млрд (-19,2% г/г), FCF оказался положительным второй квартал подряд 9,2₽ млрд (+65,7% г/г, до этого два квартала подряд был отрицательным). Если, компания полностью будет придерживается див. политике (100% FCF), то за 2025 г. акционерам достанется — 0,58₽ на акцию (FCF за 2025 г. — 6,5₽ млрд).
 Инвестиционная деятельность ММК в 2025 г.сократилась в связи с завершением реализации ключевых проектов, но, как мы видим, цена на сталь и сокращение доли в портфеле продаж премиальной продукции не дают FCF воспрянуть (дивиденды мизерные, если рекомендуют выплату). По данным WSA выплавка стали в РФ падает уже 21 месяц подряд, а перевозки по РЖД только это подтверждают. Ставку снижают, но она всё равно двузначная (благо компания сокращает долги), при этом застройщики не намерены повышать предложения недвижимости, цена на сталь катастрофически низкая (в феврале — 60,1₽ тыс. за тонну vs. год назад — 67,8₽ тыс. за тонну). Поэтому, правительство подготовило меры поддержки — смягчение нагрузки от уплаты акциза на жидкую сталь и налога на добычу полезных ископаемых на железную руду (но это не сильно помогает). Сама же компания не ждёт прорыва: "российский рынок будет испытывать дальнейшее замедление спроса в I квартале 2026 года".
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor




















