

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

Исторически электроэнергетические компании считались скучными защитными акциями, на которые инвесторы почти не обращали внимания. Но за последние два года всё изменилось! Многие бумаги сектора сейчас растут лучше рынка и платят дивиденды, которые не снились и многим "голубым фишкам".
Яркий пример - Красноярскэнергосбыт. Акция обгоняет индекс по динамике и входит в число дивидендных фаворитов. В этом обзоре разберем, за счет чего компания показывает такие результаты и что ждет бумагу дальше.
Чтобы не пропустить новые посты, подписывайтесь на мой тг канал. Там много другого полезного контента.
Мой портфель
Для начала скажу честно: в моем портфеле этой акции нет:
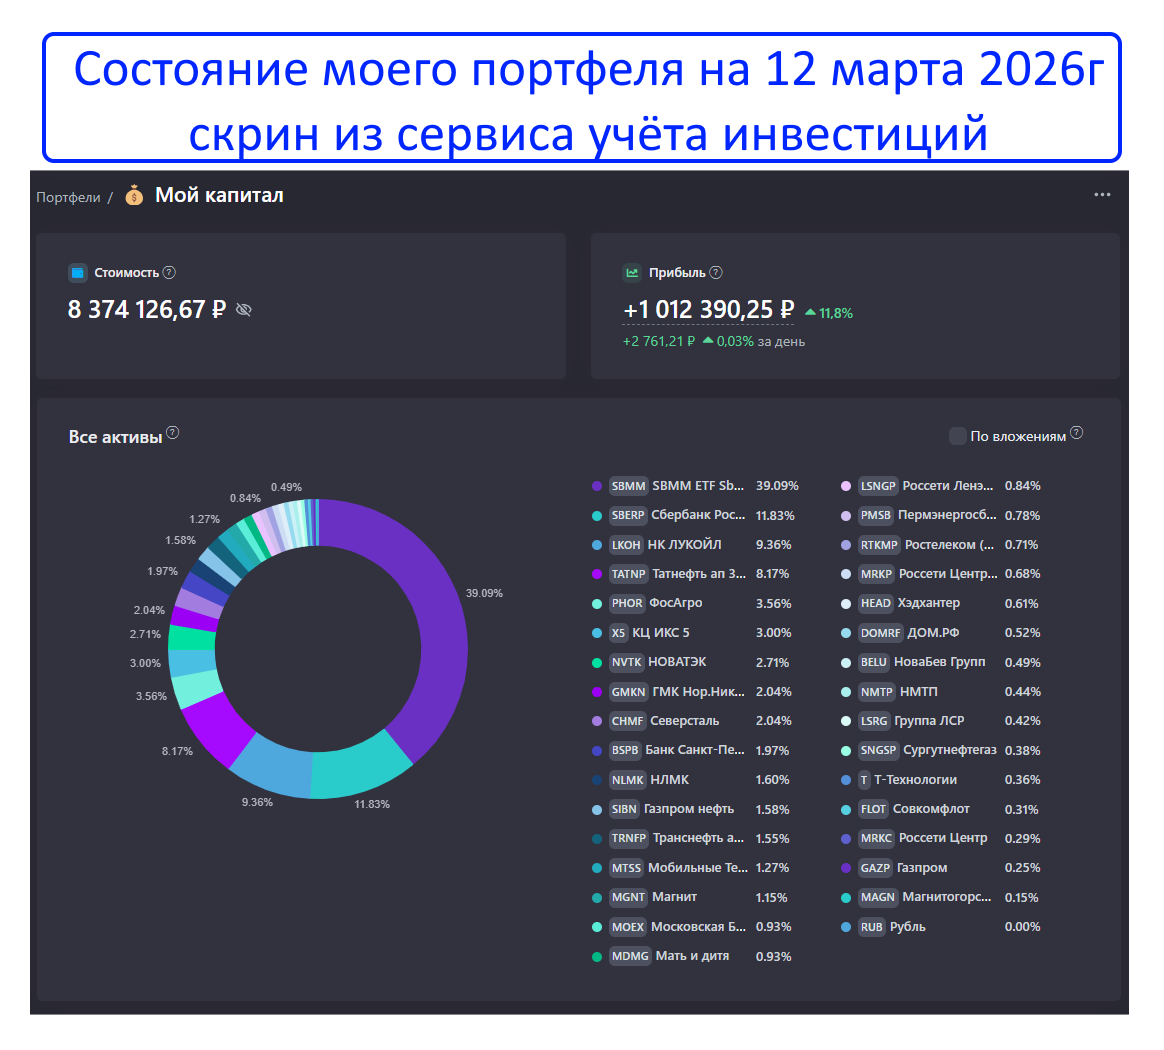
Но давайте объективно разберем эмитента по трем ключевым критериям: котировки, финансы, дивиденды. А в конце я объясню, буду ли я инвестировать в этого эмитента.
КОТИРОВКИ
Посмотрите на график, сразу бросается в глаза главное - долгосрочный восходящий тренд с коррекциями:
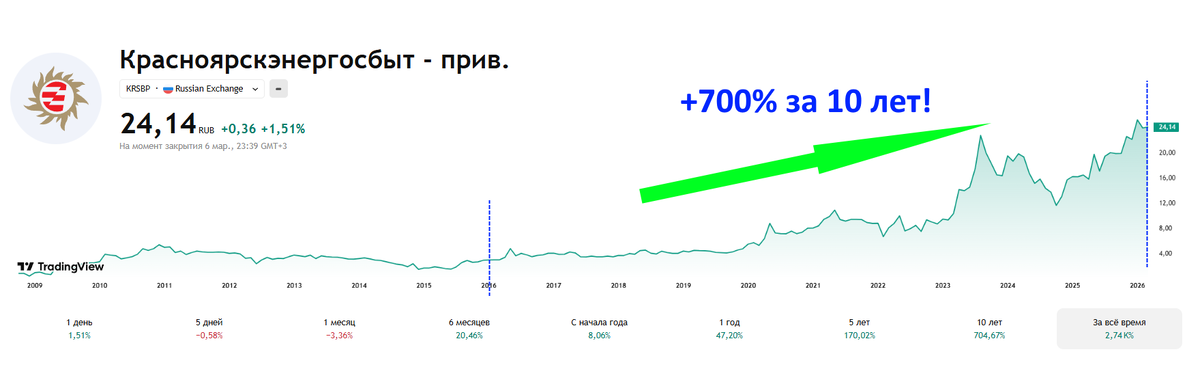
За 10 лет бумага выросла на 700%
За 5 лет - на 170%
За последний год - почти на 50%
Это при том, что индекс Мосбиржи все 5 лет стоял на месте, результат выше рынка в разы!
ФИНАНСЫ
Последний отчет компания опубликовала за 9 месяцев 2025г. Смотрим цифры:
Выручка: 39,45 млрд р (+16,6%)
Чистая прибыль: 1,93 млрд р (+32,6%)
Прибыль от продаж: 2,8 млрд р (+42,8%)
Долговая нагрузка: практически отсутствует, чистый долг отрицательный. Компания работает на своих деньгах.
О чем говорят эти данные?
Красноярскэнергосбыт — это машина по генерации прибыли. Бизнес простой как валенок: собираешь платежи за электричество, которые постоянно повышаются. В условиях роста тарифов (а они в 2026-2027 проиндексируются на 15%) выручка будет только расти.
ДИВИДЕНДЫ
А вот здесь — главная фишка компании. Ради этого ее и держат.
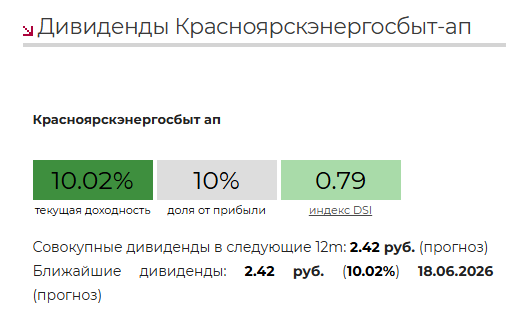
Прогноз на следующие 12 месяцев 2,42р на акцию или около 10%.
Посмотрите на динамику выплат :
2025 год: 2,25 руб. (рост +69% к 2024!)
2024 год: 1,33 руб. (+17,5%)
2023 год: 1,13 руб. (+33,9%)
2022 год: 0,85 руб. (+30,8%)
2021 год: 0,65 руб. (+6,7%)
То есть компания стабильно повышает дивиденды каждый год на десятки процентов. За 5 лет выплаты выросли почти в 4 раза!
ПОДВЕДЕМ ИТОГИ
Как всегда, взвесим плюсы и минусы.
Плюсы:
Отличные финпоказатели. Выручка и чистая прибыль стабильно растёт годами.
Дивидендный поток. 10% годовых + ежегодный рост выплат на 20–70%!
Отсутствие долгов. Долговая нагрузка практически нулевая.
Стабильный бизнес. Электричество нужно всем и всегда. Тарифы индексируются государством, а значит деньги будут поступать в компанию и и дальше.
Минусы:
Низкая ликвидность и высокая волатильность. Это бумага третьего эшелона. Объемы торгов копеечные, спекулянты могут сильно качать котировки из стороны в сторону.
Риск коррекции. Акции выросли почти на 50% за год. Технически возможен откат на пару десятков процентов и возможно сейчас не лучшая точка входа.
ЗАКЛЮЧЕНИЕ
Красноярскэнергосбыт выглядит как отличный представитель защитного сектора с прибыльным бизнесом и динамичным ростом котировок акций. Дивиденды платятся стабильно и щедро, а сами выплаты постоянно увеличиваются.
Но я лично покупать акцию не буду по одной причине - у меня в портфеле уже есть похожий представитель сектора, это акции Пермэнергосбыт! Они показывают аналогичную динамику котировок, такие же прибыльные финансовые отчеты и платят двузначные дивиденды. Разбавлять портфель еще одной бумагой из третьего эшелона с идентичными характеристиками я не вижу смысла.
А что вы думаете о Красноярскэнергосбыте? Делитесь в комментариях.
Подписывайтесь на мой ТГ КАНАЛ! Там ещё больше свежего и полезного контента без воды. Жду вас!




















