Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
IPO Дом РФ рискует стать самым успешным IPO 2025 года 
 Мы не считаем размещение Glorax привлекательным, а вот у Дом РФ есть шанс
 IPO последних лет (скоро обновим)
 О компании
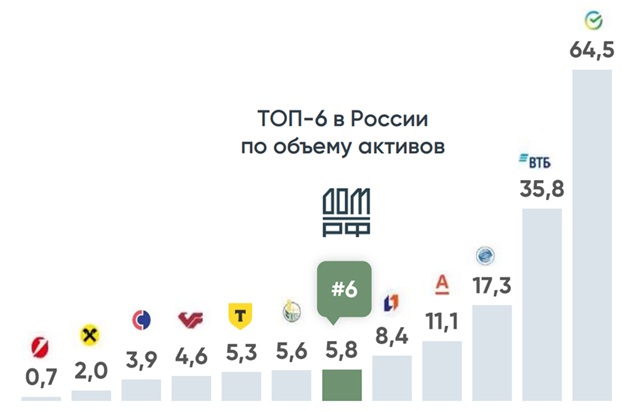
Дом РФ - один из ключевых игроков строительной экосистемы. Банк шестой по активам, входит в ТОП-5 по проектному финансированию застройщиков и ипотеке, контролирует крупные массивы земли и занимается арендным жильём. По сути, это прокси на весь рынок новостроек: от эскроу до ипотечных потоков
Экосистема забирает себе деньги на всех участках: от поиска и подготовки земельного участка под строительство до финансирования ипотеки на 30 лет, или формирование долгосрочного рентного фонда. Т.е. если образовываются излишки недвижимости на рынке – есть возможность не продавать, а сдавать. Или, как пробует Самолет – упаковать в ПИФ и потом продать инвесторам. Главное в Дом РФ – уникальная экосистема
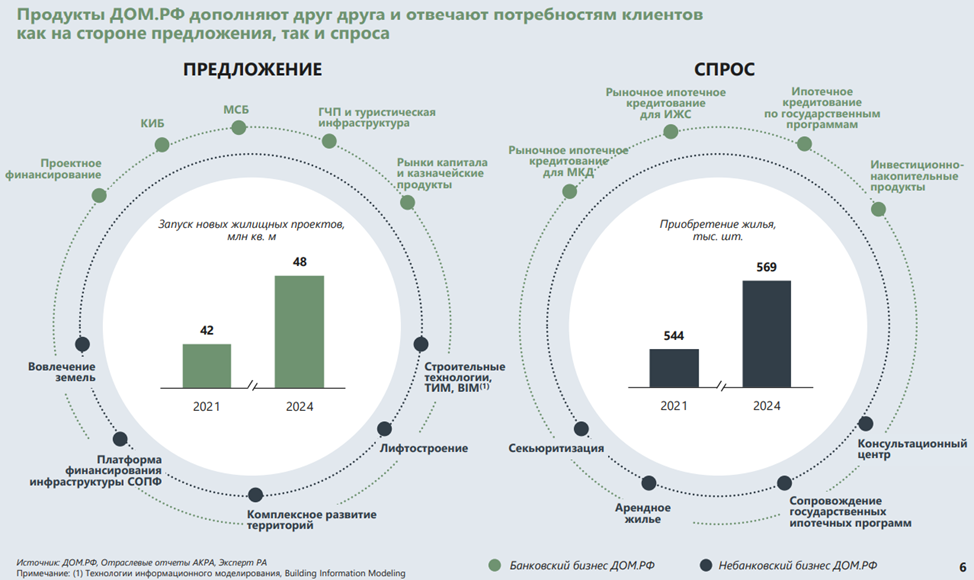
Дом РФ выдал ₽4,4 трлн и почти всё - ипотека и кредиты девелоперам. Есть и арендный бизнес: 2,8 тыс квартир на балансе стоимостью 128 млрд ₽. Но выручка от ренты всего 6 млрд ₽ в год, P/E около 20. Основной драйвер–именно кредитная модель.
 Об отрасли
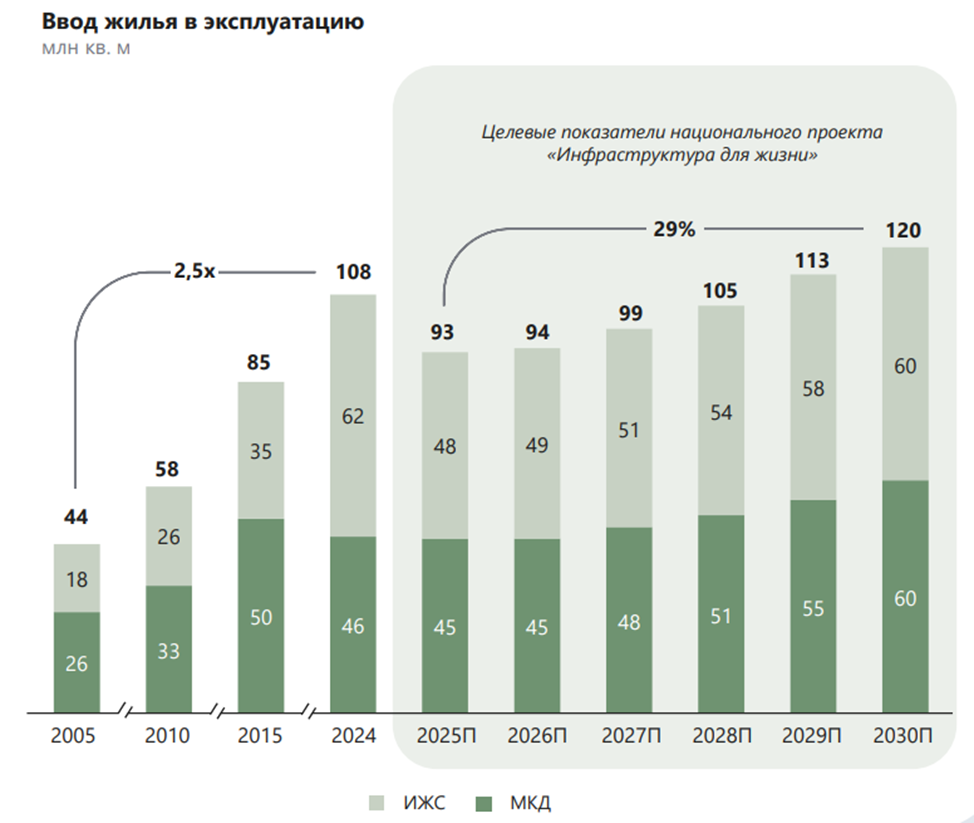
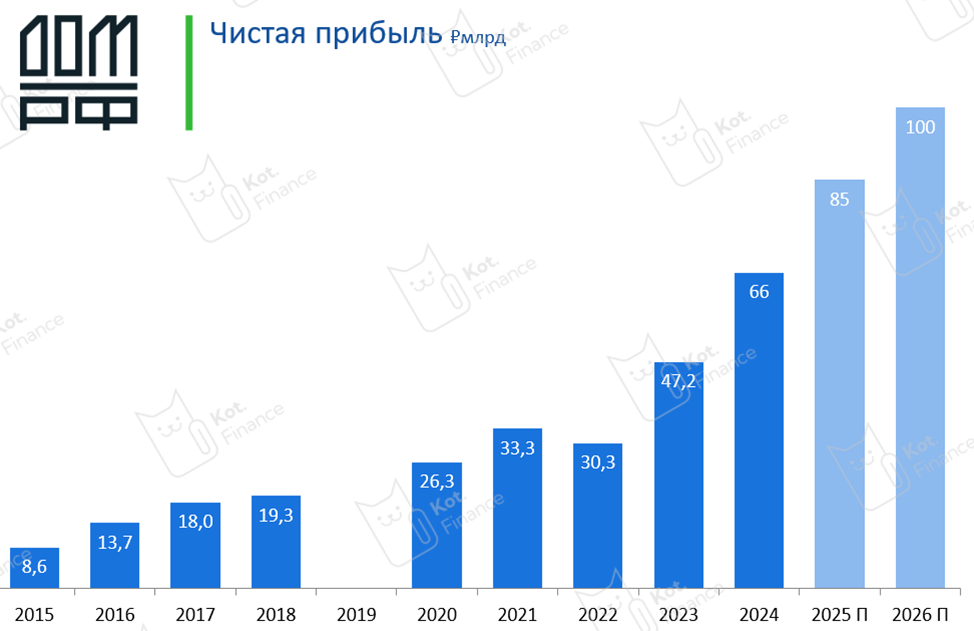
Стройка пережила перегрев на льготной ипотеке и сейчас явно замедляется. Сам ДОМ.РФ в своих прогнозах отмечает падение ввода новых проектов к 2026 году. Это важный момент, ведь основной доход группы идёт именно от застройщиков и ипотеки. Рост прибыли до ₽85 млрд в 2025 и до ₽100 млрд к 2026 выглядит смело: сектор тормозит, а база 2024 года и так была пиковой. Высокая ставка не стимулирует продажи, а дефицит бюджета надрывается от регулярной помощи (субсидирование происходит на разницу с ключевой ставкой)
Строительная отрасль в депрессииСрез рынка жилищного строительства (июнь)
 Финансы
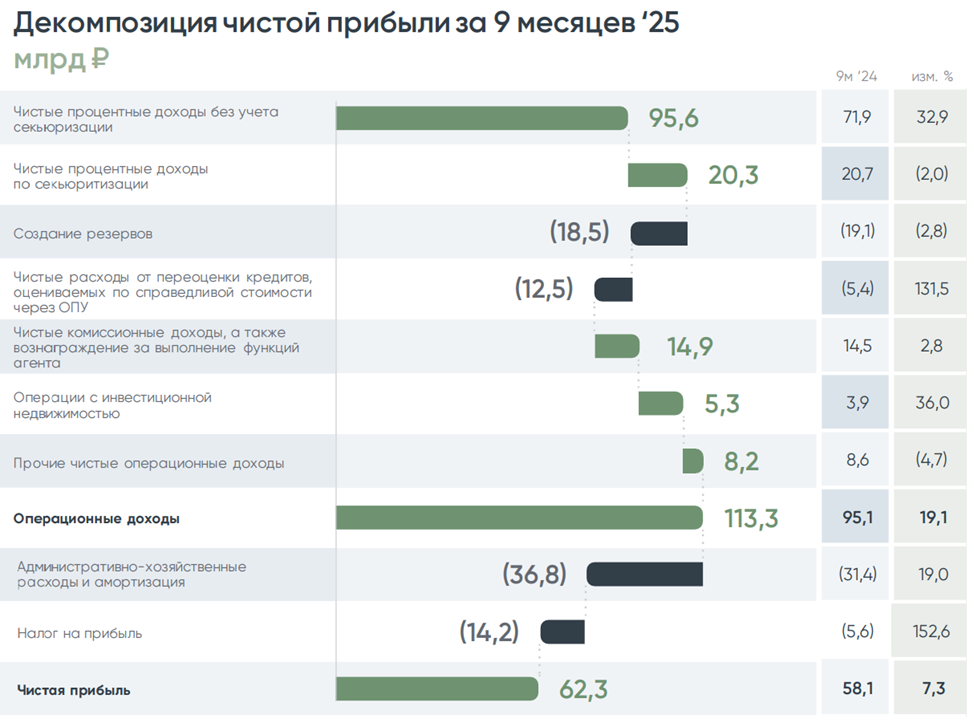
У Дом РФ чистый и понятный баланс, нормальный аудитор (почему это важно?), регулярное МСФО раскрытие, специальный раздел на сайте с глубокой аналитикой. Прибыль формируется главным образом из чистого процентного дохода (проценту полученные минус проценты уплаченные) и комиссий. Расходная часть классическая для банков: зарплаты, аренда, налоги
Мы осторожно относимся к экстраполяции роста прибыли на будущее, т.к. реальный рост прибыли начался с льготной ипотеки. И учитывая длительный цикл строительства, инертность отрасли, фиксация платежей на десятилетия вперед – инерция вот-вот закончится
 Мультипликаторы
 P/E 3,9
P/BV 0,7
ROE 21
Банк выглядит дешевле Сбера, но и ROE чуть ниже. Излишнюю привлекательность ВТБ на слайде не принимайте в расчет. Его ROE может быть разовым, а оценка к капиталу посчитана с учетом конвертации префов в обычку по номиналу. А зная ВТБ, могут быть разные расчеты
Карта оценки Дом РФ на фоне Сбера, ВТБ, Т, СКБ, и МТС представлена здесь 
Сравниваем по ROE и по P/BV
 ️Риски
Главный риск: экстраполяция финансовых показателей в будущее. «Сытный» период у строителей заканчивается. Хоть с отмены льготной ипотеки прошло чуть больше года, инерция в финансировании еще не прошла. Квартиры удвоились в цене за последние 3-4 года, это придало драйв и кредитному портфелю, ведь продавая столько же метров, в деньгах будет в 2 раза больше. Но будет ли такой же рост в будущем? Нам кажется, цены перегреты Замедление стройки и спроса на ипотеку
Зависимость от господдержки и риски её сокращения (прибыль Дом РФ – лишние расходы бюджета)
Конкуренция с Сбером и ВТБ
 Вывод
Похоже, банк стабильнее, чем ВТБ, но не такой универсальный как Сбер, поэтому дисконт к капиталу оправдан. Дом РФ – ставка на развитие строительного рынка, причем не со стороны стройки напрямую а на всех звеньях. Но фокус на стройке может быть как плюсом, так и минусом. Никто же не предлагал участвовать в истории роста банка в начале льготной ипотеки  хотя капитал на развитие больше требовался тогда, а не сейчас
Мы участвуем в IPO: банк выглядит как интересный актив с оценкой на уровне Сбера: дисконт за не универсальность и более низкое ROE. Не котлетим 
Полезно? Ставь
 мы будем рады Вашей подписке
--
Спасибо, что читаете нас
Витрина ссылок. Читайте нас там, где Вам удобно!