Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Привет, читатели Snowball-income! Меня зовут Рамазан, мне 30 лет, квалифицированный инвестор, уже более 5-ти лет работаю в технической поддержке брокера. В этой статье не будет историй о миллионах, внезапных успехах или «волшебных» стратегиях. Вместо этого я приглашаю вас пройти со мной через реальный путь: ошибки, просадки и первые шаги к пассивному доходу.
Моя ситуация: семья, ипотека и цель
Семья: жена в декрете, трое детей.
Финансы:
Основной доход — 180 000 руб. + периодические продажи на Авито.
Декретные полностью остаются у жены — это её зона ответственности.
Подушка безопасности: 2 млн руб. на накопительных счетах (трогать не планирую).
Две выплаченные ипотеки за плечами — опыт долгосрочного планирования есть.
Цель: покрывать за счёт дивидендов обязательные расходы:
ЖКХ — 10 000 руб./мес.
Связь и интернет — 1 500 руб./мес.
Подписки (Яндекс) — 5 000 руб./год.
Секции для детей — 20 000 руб./мес.
Итого: 31 500 руб./мес. или 378 000 руб./год.
Стратегия: дисциплина вместо азарта
Стартовая сумма — 250 000 руб. (начал 31.03.2025). Но вложил не всё: часть оставил на случай просадок.
Правила покупок:
Докупаю на просадках, но размер позиции влияет на «триггер» для покупки:
0–10 000 руб. в эмитенте: покупаю при просадке 2.5% от средней цены.
10 000–20 000 руб.: жду просадки 5%.
20 000–30 000 руб.: вхожу при 7.5%.
Диверсификация по секторам. Нельзя класть все яйца в одну корзину — даже если акция кажется сверхприбыльной.
Риск — это нормально. Включаю в портфель компании с высокой дивидендной доходностью, даже если они волатильны.
Мой портфель спустя 4 дня: первые уроки
Да, я начал всего 4 дня назад (04.04.2025), но уже видны первые результаты покупок.
Мне просто повезло, что портфель собирается в моменте, когда индекс теряет силу и возвращается к значениям, когда
Общая статистика:
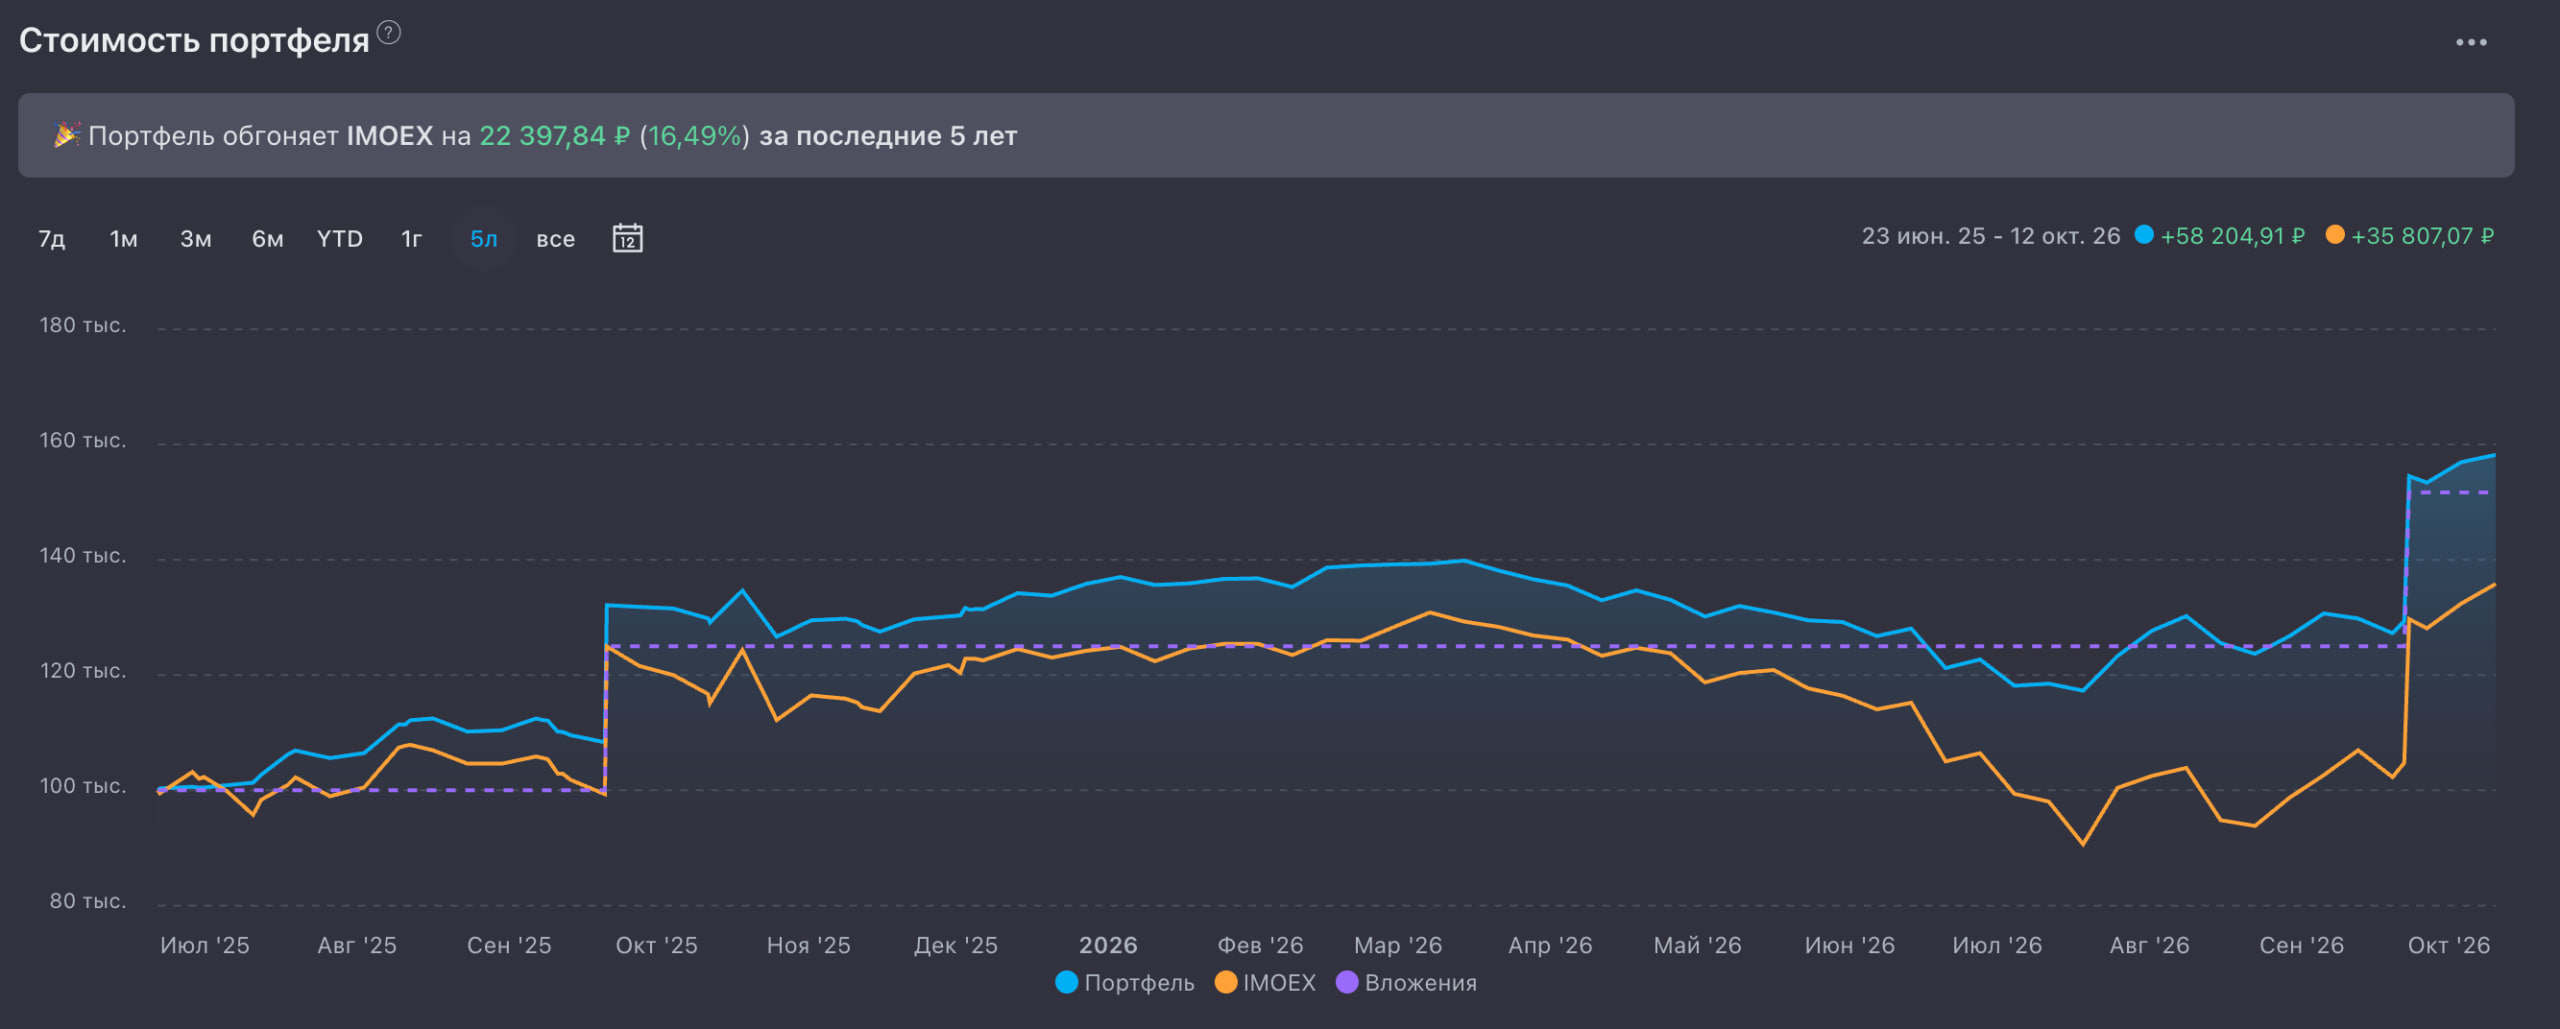
Вложено: 78 366,61 ₽
Текущая стоимость: 77 665,62 ₽
Прибыль: -740,17 ₽ (-0.94%)
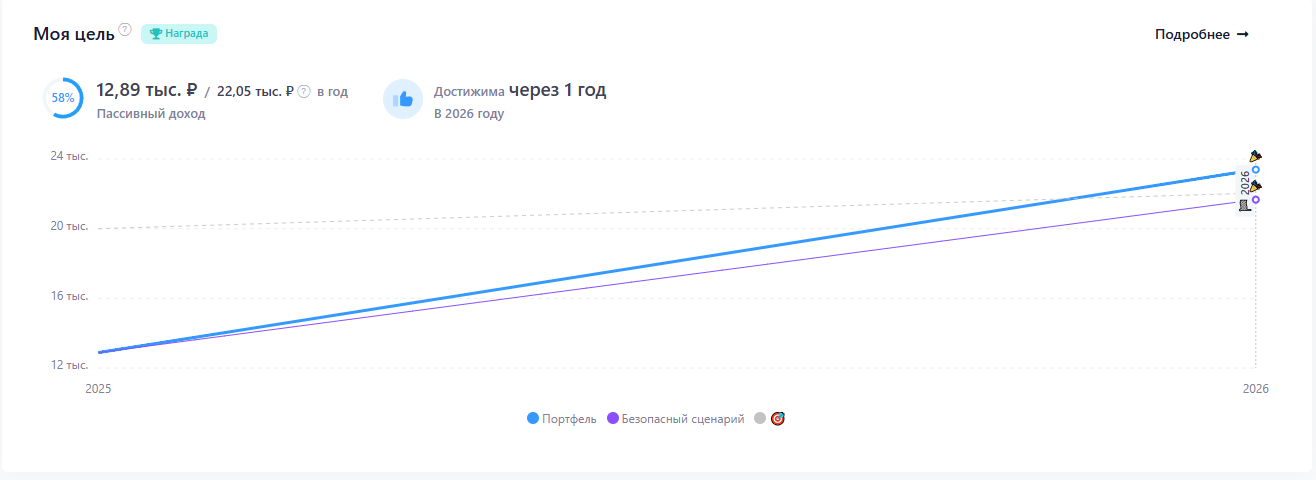
Пассивный доход (дивиденды): 12 888,82 ₽/год (доходность 16.6%).
Цель на 2026 год: увеличить дивидендный поток до 22 050 ₽/год (сейчас выполнено 58%).
Ключевые активы в портфеле
Актив | Сектор | Вложено | Текущая стоимость | Див. доходность | Прибыль |
X5 (КЦ ИКС 5) | Товары повседневного спроса | 10 224 ₽ | 10 050,00 ₽ | 29.94% | -179,12 ₽ |
MTSS (МТС) | Коммуникационные услуги | 11 035 ₽ | 11 025,00 ₽ | 16.32% | -15,52 ₽ |
HEAD (Хэдхантер) | Информационные технологии | 9 878 ₽ | 9 600,00 ₽ | 14.60% | -282,94 ₽ |
DIAS (Диасофт) | Информационные технологии | 10 163 ₽ | 10 179,00 ₽ | 8.64% | +10,91 ₽ |
Что видим:
X5 и HEAD в просадке, но их дивидендная доходность свыше 14% — это долгосрочные ставки.
DIAS уже показывает небольшой плюс.
Распределение по секторам
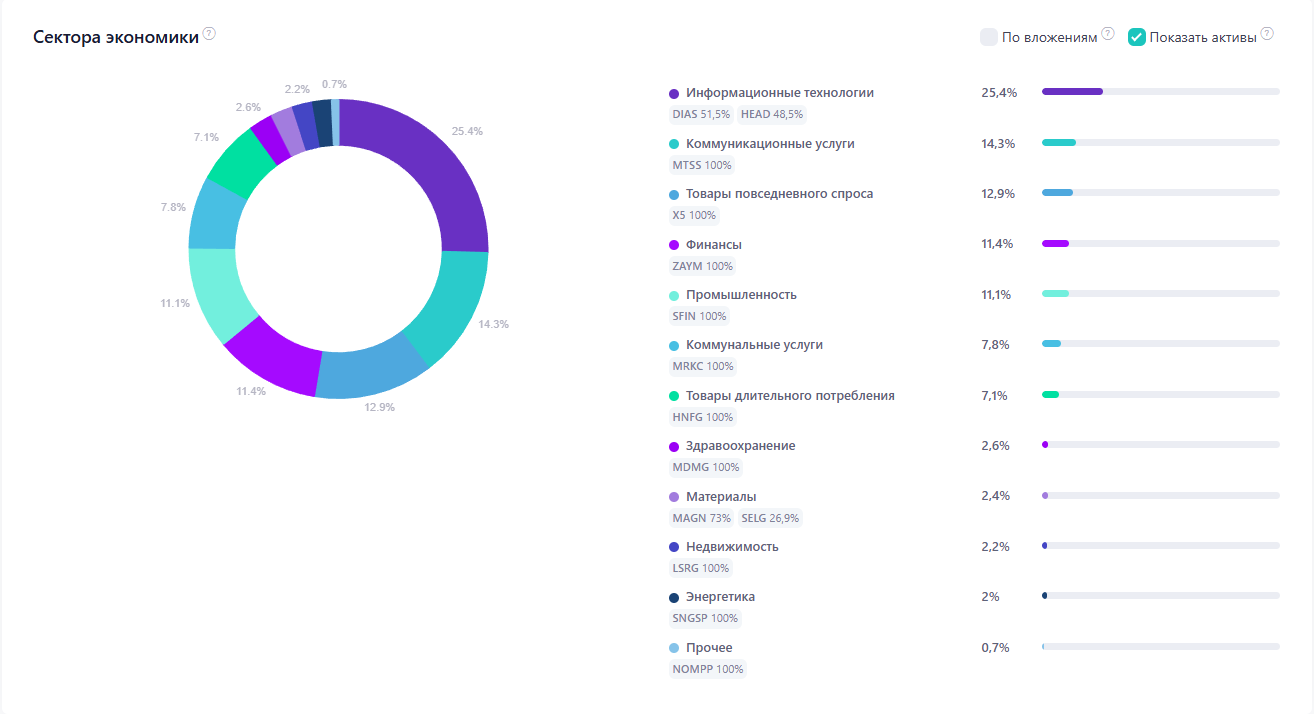
Информационные технологии: 25.5% (HEAD, DIAS)
Коммуникационные услуги: 14.2% (MTSS)
Товары повседневного спроса: 12.9% (X5)
Финансы: 11.5% (ZAYM)
Промышленность: 11.1% (SFIN)
Самый доходный сектор: Товары повседневного спроса (дивиденды 29.94%), несмотря на просадку в цене.
Топ движений за день
HENDERSON (HNFG): +77,40 ₽ (+1.43%)
Россети Центр (MRKC): +35,20 ₽ (+0.59%)
Диасофт (DIAS): +27,00 ₽ (+0.27%).
Падений за день нет — возможно, сработало усреднение цен.
Почему я не боюсь минуса?
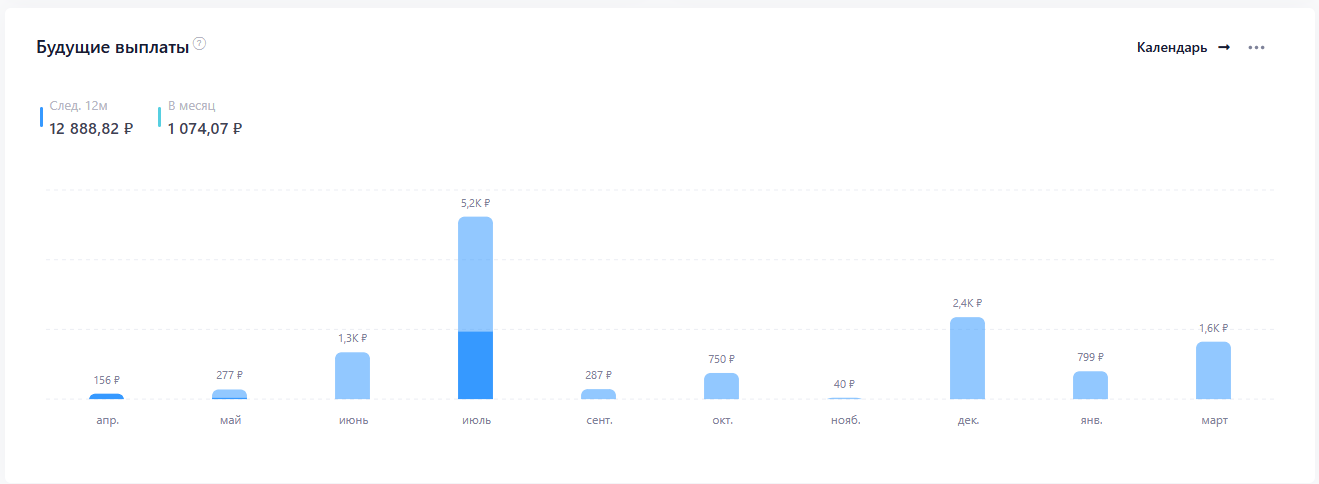
Дивиденды капают даже при просадке. Например, X5 принесет 3 008 ₽ в июле 2025 года, несмотря на текущий убыток.
Стратегия усреднения. Просадки — возможность докупить активы дешевле.
Дисциплина > эмоции. Я не продаю акции из-за краткосрочных колебаний.
Мои следующие шаги
Увеличить долю энергетики (сейчас 2% портфеля).
Реинвестирование излишков дивидендов после закрытия одной из статей расходов.
Добавить 5–7 тыс. руб./мес. из зарплаты в портфель. При росте зарплаты, я буду увеличивать размер пополнений. Сейчас это 2000 руб. с аванса и зарплаты + по 2тыс. с каждого с накопительного счета. + продажи на авито, переработки и часть премии годовой :)
Советы тем, кто начинает
Не гонитесь за быстрой прибылью. Вас не должны пугать просадки в портфеле на 20-30%. Такое бывает не часто, но в текущей ситуации случается периодически :)
Помните о цели. Даже 12 888 ₽/год — это 1 074 ₽/мес., которые уже покрывают часть интернета.
Заключение
Инвестиции — это не спринт, а марафон. Я только начал, но уже вижу: дисциплина и холодный расчёт работают. Присоединяйтесь ко мне в этом путешествии — будем учиться на ошибках и делиться опытом!
P.S. Если у вас есть вопросы по моей стратегии или портфелю — пишите в комментарии. Отвечу всем!
Статья отражает личный опыт и не является рекомендацией. Инвестиции связаны с рисками.