

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее



 По данным WSA, в августе 2026 г. было произведено 144,2 млн тонн стали (-1,2% г/г), месяцем ранее — 149,2 млн тонн стали (-0,3% г/г). По итогам 8 месяцев — 1225,2 млн тонн (-0,7% г/г), аналитики прогнозируют, что мировой спрос на сталь вырастет на 0,3% за год, пока до цели далеко. Флагман сталелитейщиков (как по производству, так и по потреблению, поэтому от спроса Китая многое зависит) — Китай (51,7% от общего выпуска продукции) произвёл 74,6 млн тонн (-3,7% г/г), поднебесная в минусе, как и всемирное производство, из топ-10 производителей в минусе — Китай, Россия, Турция и Бразилия.
 Как обстоят дела с выпуском стали в России? В августе было выпущено 5,5 млн тонн (-0,3% г/г), месяцем ранее — 5,7 млн тонн (+3,3% г/г). По итогам 8 месяцев — 43,8 млн тонн (-5,1% г/г). После положительного июля наступил отрицательный август, конечно, во многом сказывается низкая база 2025 г., восстановление цены на сталь, но и проблемы никуда не делись — дорогие кредиты (ставка 14%), оживление в строительном секторе длилось недолго, перестроение логистики, санкции и новые налоговые меры. Всё это отразилось в отчётах российских сталеваров:
 ММК: из отчёта за II кв. 2026 г. нам известно, что OCF составил 28,5₽ млрд (+72,7% г/г), помог оборотный капитал (распродажа запасов). CAPEX сокращают — 15,4₽ млрд (-35,6% г/г), FCF, как вы понимаете оказался положительным 16,7₽ млрд (во II кв. 2025 г. -4,3₽ млрд, в I кв. 2026 г. -14,1₽ млрд). Если, компания полностью будет придерживается див. политике (100% FCF), то за I п. 2026 г. акционерам достанется 0,23₽ на акцию. Мы уже наблюдаем, что инвестиционная деятельность ММК в 2026 г. сокращается в связи с завершением реализации ключевых проектов, оборотный капитал начал восстанавливаться, а FCF стал положительным (надеяться на дивиденды за 2026 г. трудно, так ситуация в отрасли непростая). Северсталь: отчёт за II кв. 2026 г. поведал нам, OCF отрицательный -17,7₽ млрд (в прошлом году +47,5₽ млрд), всё из-за оттока средств в оборотный капитал (образовалась задолженность по дебиторке из-за увеличения сроков расчетов). CAPEX сократили до 25,3₽ млрд (-42% г/г), но это не помогло FCF, он отрицательный -29,8₽ млрд (в прошлом году +3,6₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за I п. 2026 г., что вполне логично из-за отрицательного FCF (-70,2₽ млрд). Глава Северстали рассказал, что за I п. 2026 г. металлопотребление в РФ упало на 7,5% г/г (~100% загрузка компании впечатляет на фоне этих цифр), при этом в июне компания зафиксировала некоторое оживление в строительном секторе, а начало строительного сезона в условиях низких запасов у переработчиков и металлотрейдеров оказало поддержку ценам на металлопродукцию во II кв. 2026 г. НЛМК отчёт за I п. 2026 г.: OCF снизился до 19,5₽ млрд (-62,6% г/г), оборотный капитал утянул вниз (выросла дебиторка на 33₽ млрд). CAPEX сократили до 34,6₽ млрд (-32,1% г/г), как итог FCF отрицательный -11,5₽ млрд (год назад +2,7₽ млрд). Если отталкиваться от див. политики компании (100% FCF), эмитент заработал за I п. 2026 г. 0₽ на акцию (с учётом ухудшения положения эмитента, то выплаты скорее всего не будет, потому что за 2024 г. ничего не заплатили).
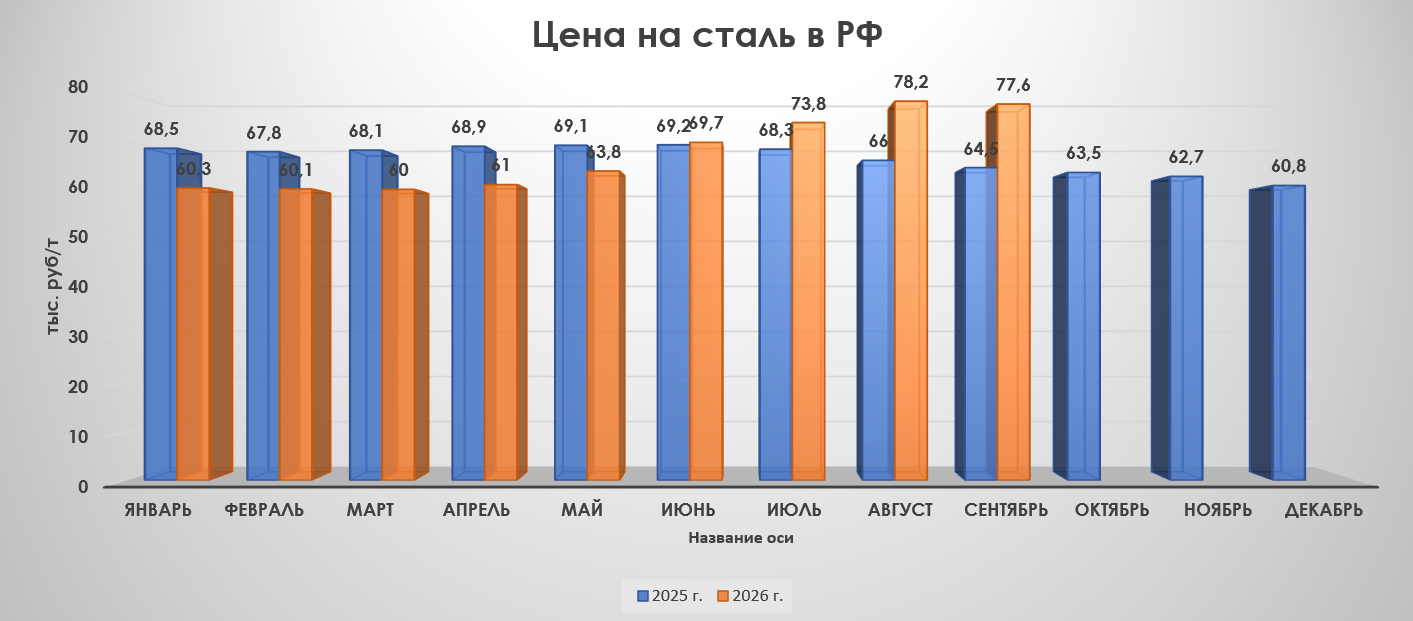
 Конъюнктура внутреннего рынка для металлургов развернулась (пока что отмечаю разворот цен на сталь), статистические данные по РЖД не радуют, а оживление в строительном секторе длилось не долго (новые правила по семейной ипотеке только ухудшают спрос). В августе помогла цена на сталь, которая пошла вверх, в сентябре уже произошло снижение, но она выше прошлогодней (в августе — 77,6 тыс. за тонну vs. год назад — 64,5₽ тыс. за тонну). Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor




















