

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

По данным MOEX, в топ-3 акций российских акций, популярных в портфелях частных инвесторов, на третьем месте оказался GAZP. На первом, естественно, SBER, на втором пока LKOH, риски и доходности в этих акциях я недавно разбирал выше.
Сегодня посмотрю на GAZP, что он может посулить покупателю акции в плане доходности на горизонтах от месяца до года и, само собой, к доходности присовокуплю соответствующие риски. Сразу оговорюсь, сам никогда GAZP не покупал, и дальше, наверное, будет понятно почему.
Для статистического анализа доходности и рисков воспользуюсь, как обычно, дневными котировками Close, импортированными с MOEX на горизонте за два года: период: 27.11.2023 — 26.11.2025.
Почему 2 года? Данные до 2022 не репрезентативны, тогда котировки российских компаний формировались исходя совершенно из иных базовых рыночных условий. В частности, для GAZP – это минус «северные потоки», потеря маржинального европейского рынка, санкции и т.д. Данные 2023 корректируются вверх на эффекте «низкой базы» — 2022. Более – менее равнозначные условия — 2024 и далее и то не для всех – пример тому LKOH.
Статистический анализ исторических Close я провожу с корректировкой на дивиденды (Adjusted Close), и на это раз – ух ты, а графики-то одинаковы, дивидендов то GAZP не платит 
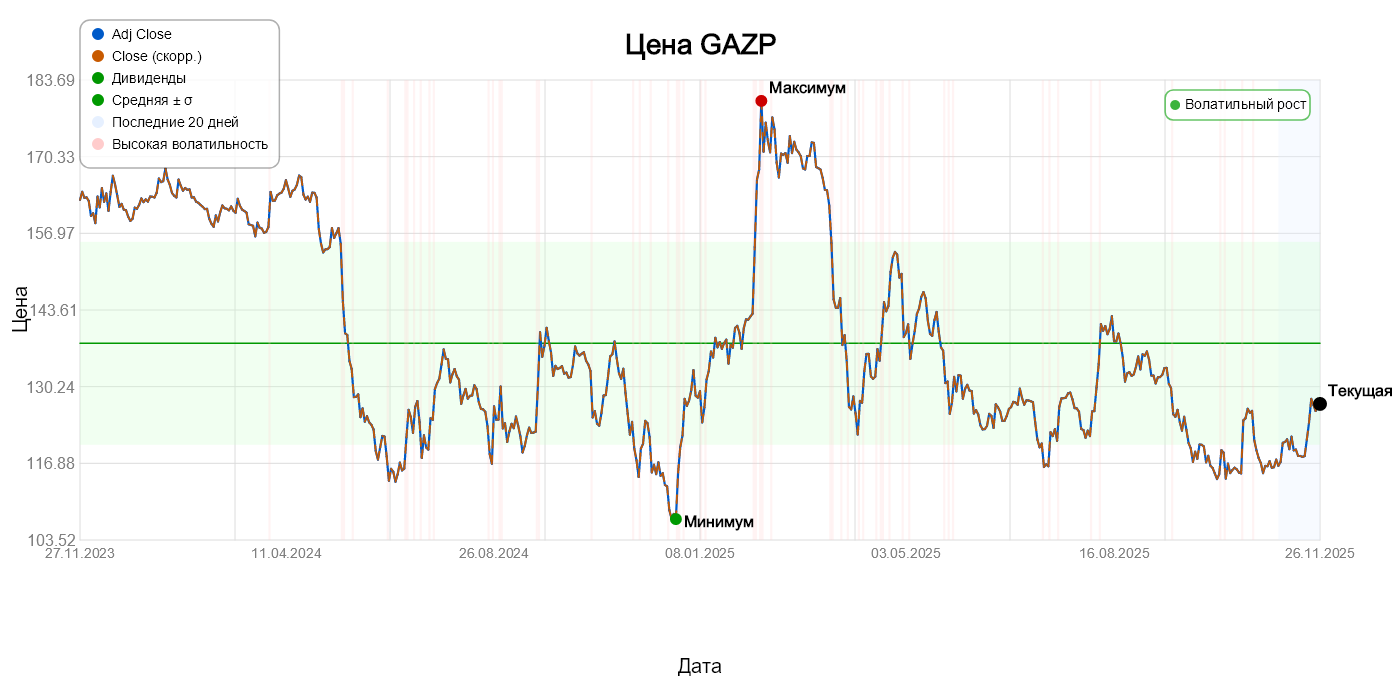
Технически инструмент два года болтается в широком боковике – примерно от 110р до 170р с периодическими выносами Трампарам-новостями, то вверх, то вниз. Текущая цена находится ниже средней, демонстрируя очередной отскок от нижней границы канала.
Текущие статистические метрики доходности и риска по горизонтам таковы (Rf, безрисковую ставку, принял на уровне 15,5%):
Период | Ср. доходн. | Ср. убыток | Вероятн. роста | Вероятн. снижнен. | VaR (%) | Sharpe | Sortino |
1 мес | -0,6% | -7,7% | 45% | 55% | -17,8% | -0,59 | -0,75 |
3 мес | -2,6% | -10,9% | 36% | 64% | -28,3% | -0,81 | -0,96 |
6 мес | -5,3% | -15,4% | 33% | 67% | -34,1% | -1,04 | -0,91 |
12 мес | -4,9% | -13,3% | 42% | 58% | -25,6% | -1,62 | -0,85 |
(Данные показатели рассчитываются как среднее по скользящим данным за 2 года длинны, соответствующей размеру периода в днях).
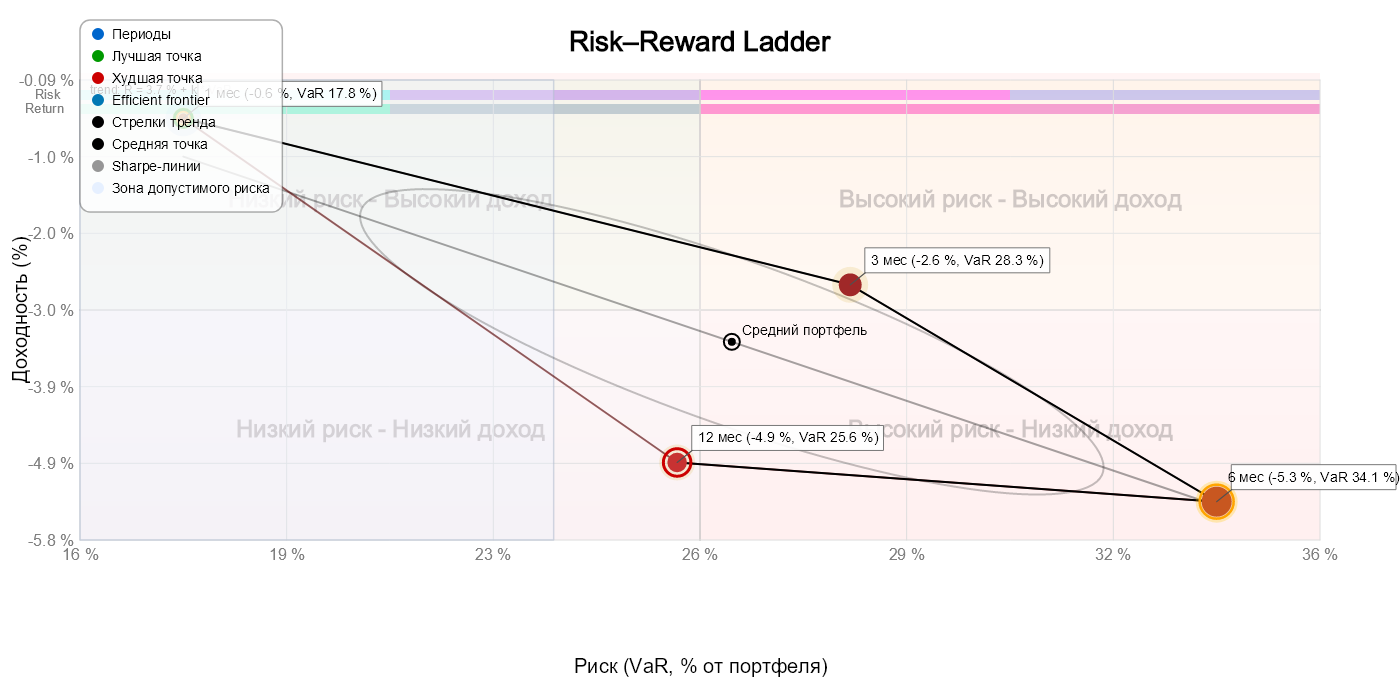
Как говорится, глазу даже зацепиться не за что, чтобы хоть как-то обосновать инвестиционную покупку.
В качестве вишенки на торт добавлю максимальную просадку в -36%, из которой инструмент до сих пор не вышел.
Выводы: с инвестиционной точки зрения лучше проходить мимо рассматриваемого актива – ни роста, как в Сбере, ни дивидендов, как у Лукойла. Желающие спекулятивно купить актив и скинуть чуть позже под позитивные Трам-парам новости, но на 10%-20% дороже, должны смотреть на VaR – шансы получить второе дно в подарок весьма велики.
Не является индивидуальной инвестиционной рекомендацией.
Читайте больше моих статей про рациональные инвестиции:





















