

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Почему-то, когда люди слышат «финансовая отчетность», сразу разбегаются как тараканы.
Ведь это что-то сложное. Её могут читать только умнейшие люди планеты. И только после принятия 100 грамм на грудь, ведь трезвым там точно не разобраться.
Я докажу обратное.
Смотри. Это Артем. И он зарабатывает 100.000 рублей в месяц.
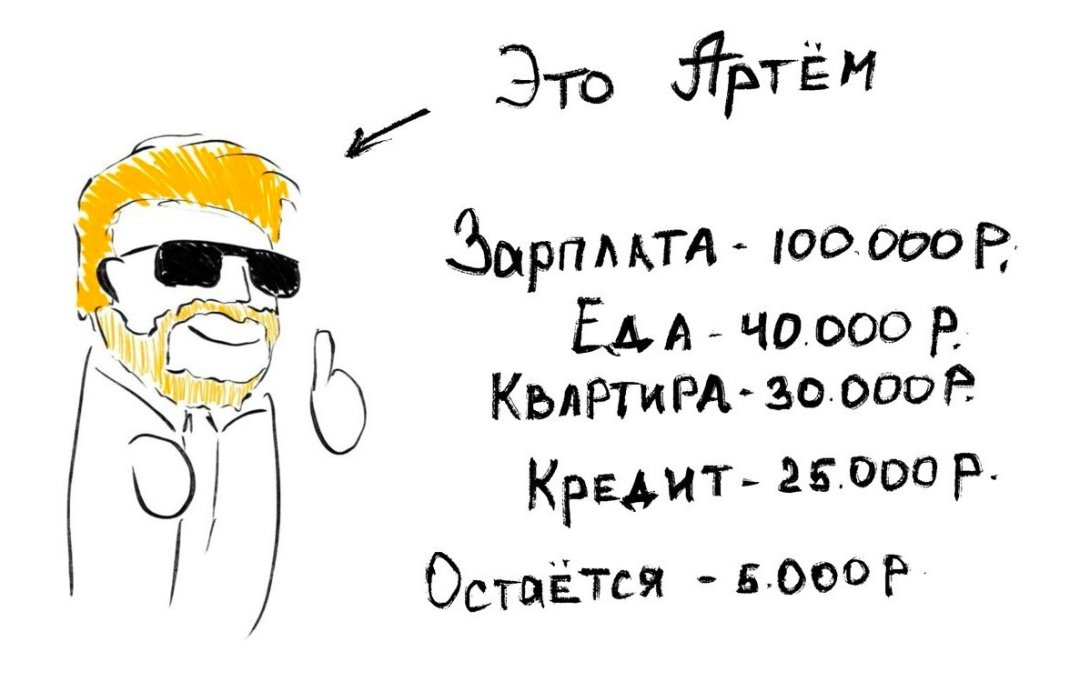
Базовые расходы Артема - это еда и кварплата.
Без этого он просто не выживет, поэтому назовем это основными расходами.
Также, Артем взял кредит на машину. И ежемесячно платит 25.000 рублей.
Назовем это финансовыми расходами.
Вроде мы все так живем. Только с разными цифрами.
А отчетности почему-то боимся. Смотри.
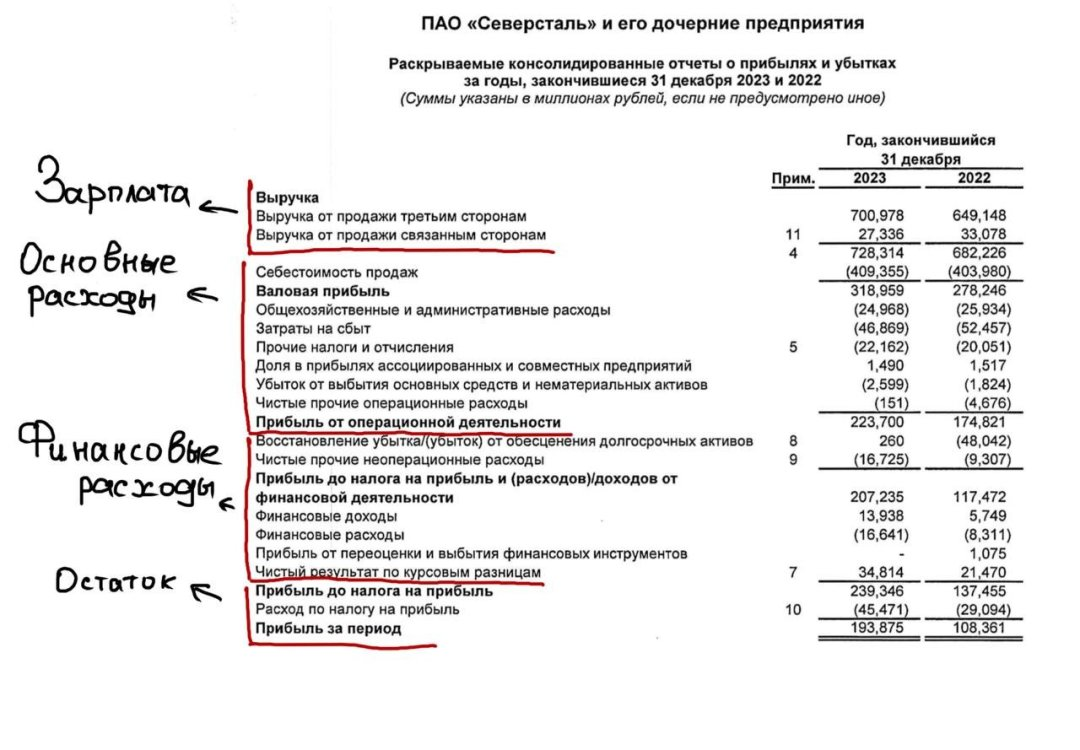
По сути, у компаний всё точно также, как и в нашей жизни. Просто больше строчек.
И сейчас я тебе разложу все по полочкам.
Задача - искать компании, которые регулярно повышают свои операционные показатели, имеют хорошее финансовое состояние и при этом стоят адекватных денег.
Всё предельно просто. Инвестиции должны быть предсказуемы.
Для выбора акций нам нужно 3 алгоритма. Я сейчас кратко по ним пробегусь, а если захочешь получить весь практический опыт, в конце статьи тебя ждёт предложение.
АЛГОРИТМ №1
Выручка
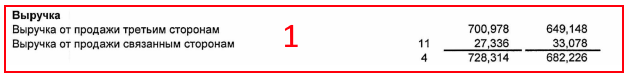
Общий доход компаний от продажи товаров и услуг.
На рынке есть 2 вида компаний - сырьевые и не сырьевые.
У сырьевых выручка зависит от цены на сырьё.
Например, Северсталь - чем выше цены на сталь, тем больше выручка компании. Чем ниже цены на сталь, тем ниже выручка компании. Естественно, от этого зависит и цена компании.
Пример:
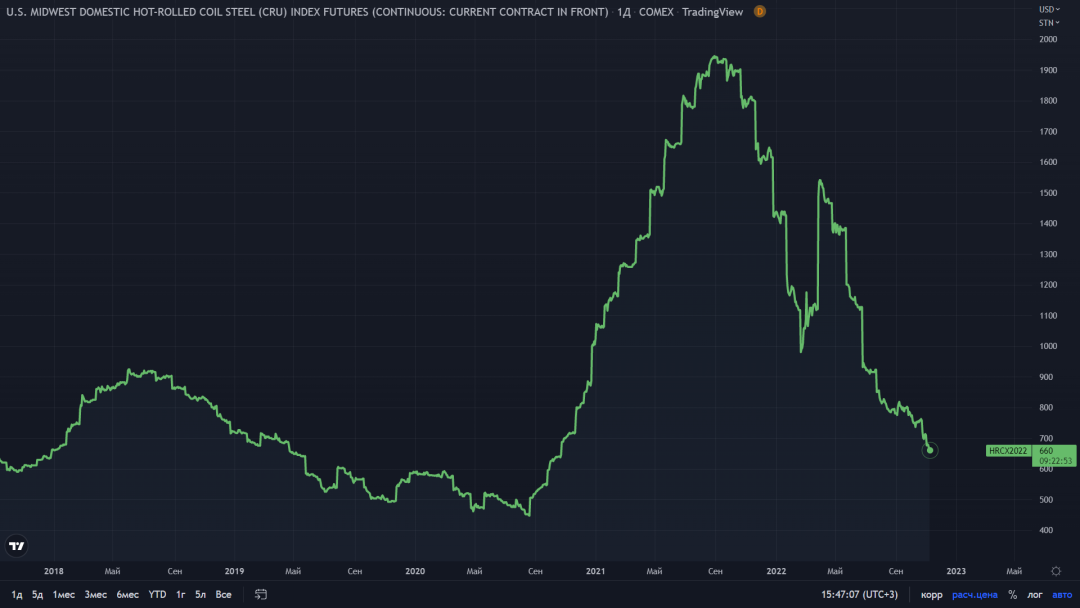
Вот цена на сталь. Давай добавим сюда цену акций Северсталь.
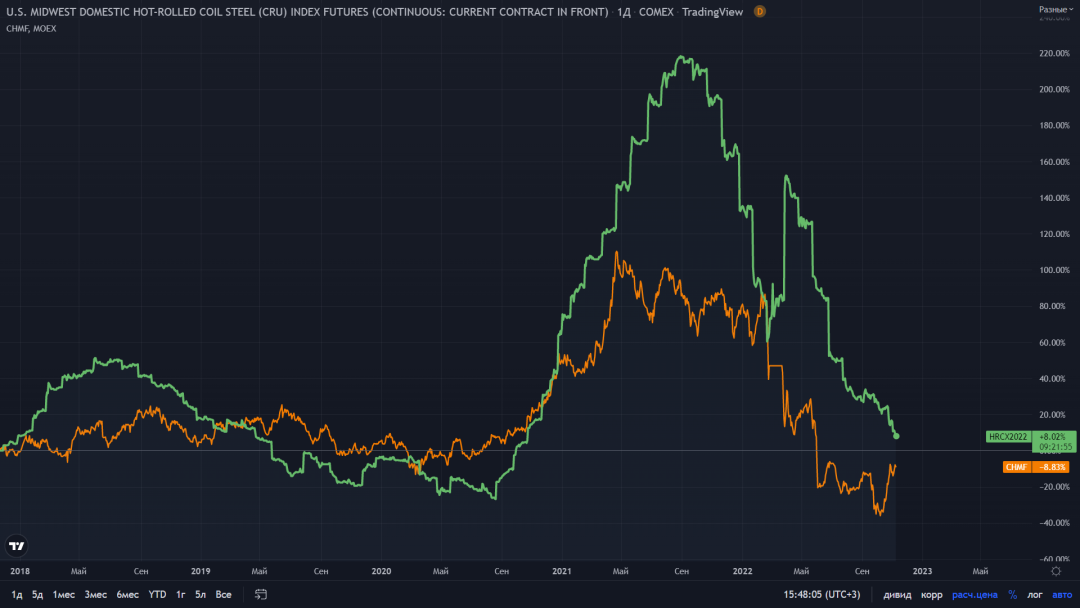
Видишь всплеск цены на графике? Это был бум на металл. Цена выросла, акции стали дорогими. Многие побежали покупать, но обделались - когда цены пошли вниз, акции упали в цене.
Когда цена на сталь растет, растет выручка компании = растут в цене акции компании.
Когда цена на сталь падает, снижается выручка компании = падают в цене акции.
Наша задача - покупать акции подобных компаний, когда цены на сырье низкие. При условии, что растет сам операционный бизнес.
Другой вид компаний - не сырьевой. И тут наша задача искать компании, выручка которых регулярно растет. Ибо зачем нам компании, выручка которых падает?
Ничего сложного в этом нет.
Операционная прибыль
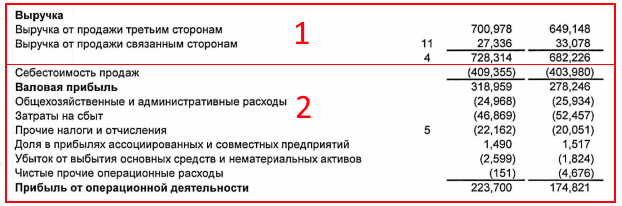
Это прибыль после вычета всех основных (операционных) расходов компании, которые связаны напрямую с бизнесом.
Помимо того, что компания тратит ресурсы на создание продукта, который продает, нужно заплатить людям, которые его создают, продают и продвигают. Вложиться в маркетинг и в логистику.
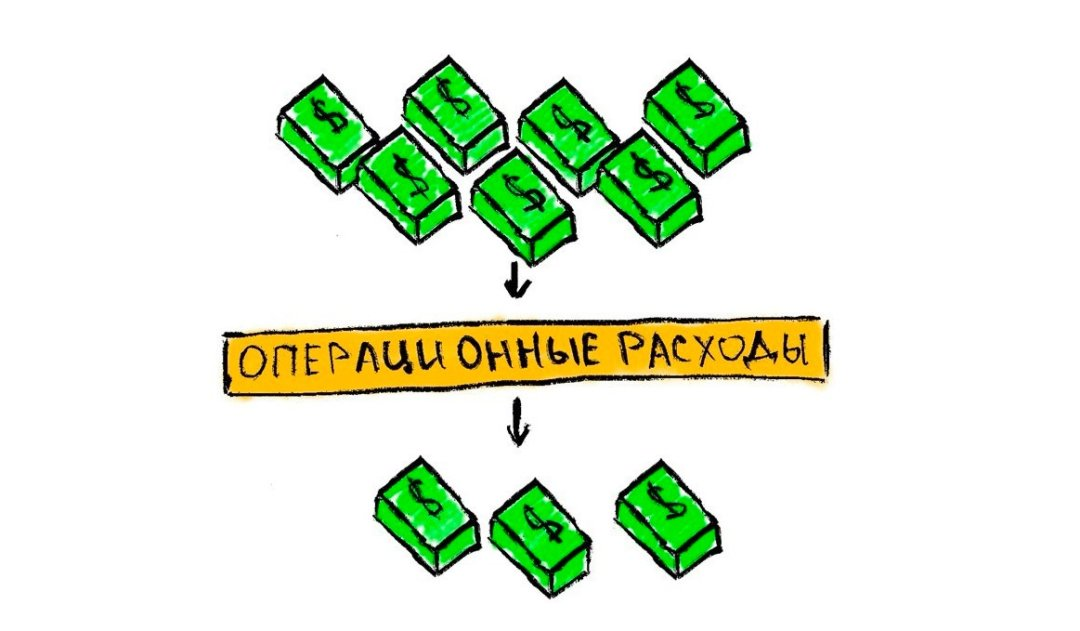
Нам нужно найти компанию, которая регулярно повышает свою выручку и при этом держит свои расходы под контролем.
Если расходы компании растут быстрее, чем её доходы - у неё падает эффективность. Такие инвестиции нам не нужны.
Крайне важный момент - маржинальность.
Маржинальность - показывает какую прибыль принесет продажа одной единицы товара, с учетом всех затрат на него. Отражает эффетивность компании.
Давай на примере:
Есть 2 компании - А и В.
Компания А заработала 1.000.000 рублей. Её операционная прибыль 200.000 рублей.
Компания В заработала 2.000.000 рублей. Её операционная прибыль 300.000 рублей.
Казалось бы, компания В круче. И выручка больше, и операционная прибыль.
Но важна маржинальность. Она отражает эффективность. А эффективность важнее, чем сухие цифры.
Считается она по следующей формуле:
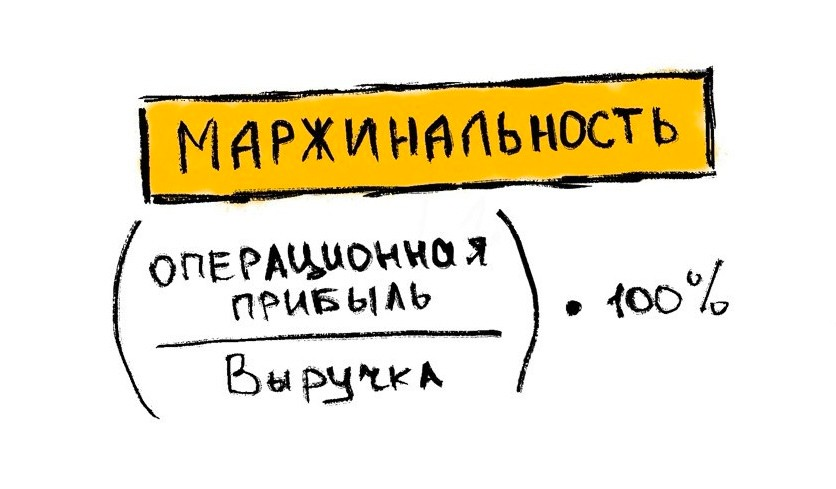
Формула операционной маржинальности:
100 / выручка * операционная прибыль = операционная маржинальность.
Давай посчитаем на примере компаний выше.
Компани А:
100 / 1.000.000 * 200.000 = 20%
100 / 2.000.000 * 300.000 = 15%
Оказывается, что компания А эффективнее. И при прочих равных, она нам подходит больше.
Финансовые расходы
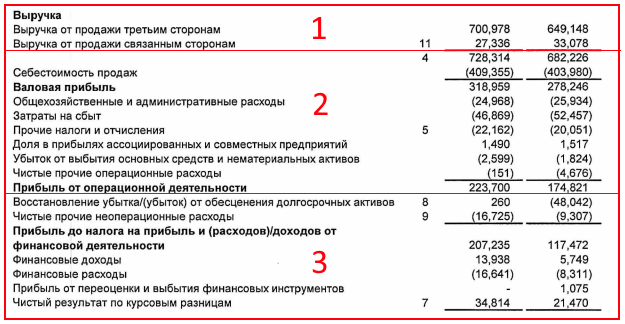
У компании есть долги, а также активы, которые приносят доход, но не имеют отношения к бизнесу (например, облигации государства или других компаний).
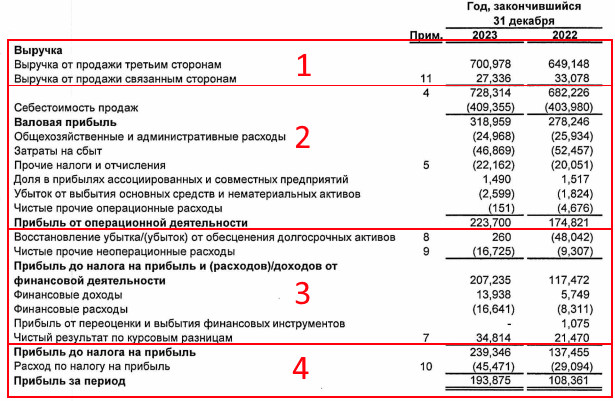
Естественно, компании не избегают взора ФНС и платят налоги.
И после этого остается чистая прибыль.
Сложно? Нет. Особенно, с практикой.
Давай выделим 4 пункта, которые тебе нужны:
1. Выручка. Должна расти.
2. Операционная прибыль. Должна расти.
3. Операционная маржинальность. Должна сохраняться на прежнем уровне, либо расти.
4. Чистая прибыль. Должна быть, должна расти.
Когда я анализирую компанию, я смотрю показатели в динамике минимум за 5 лет.
Это единственное, на что ты можешь опираться. Так ты ответишь на вопрос - качественная перед тобой компания или нет.
АЛГОРИТМ №2
Смотри, в балансе всё максимально просто.
Есть активы - это то, что приносит деньги или имеет какую-то ценность.
Есть пассивы - это обязательства, долги и капитал.
Обязательства и долги - это то, что ты кому-то должен. Капитал - это то, что останется от твоих активов, если погасить все обязательства.
Проще на примере.
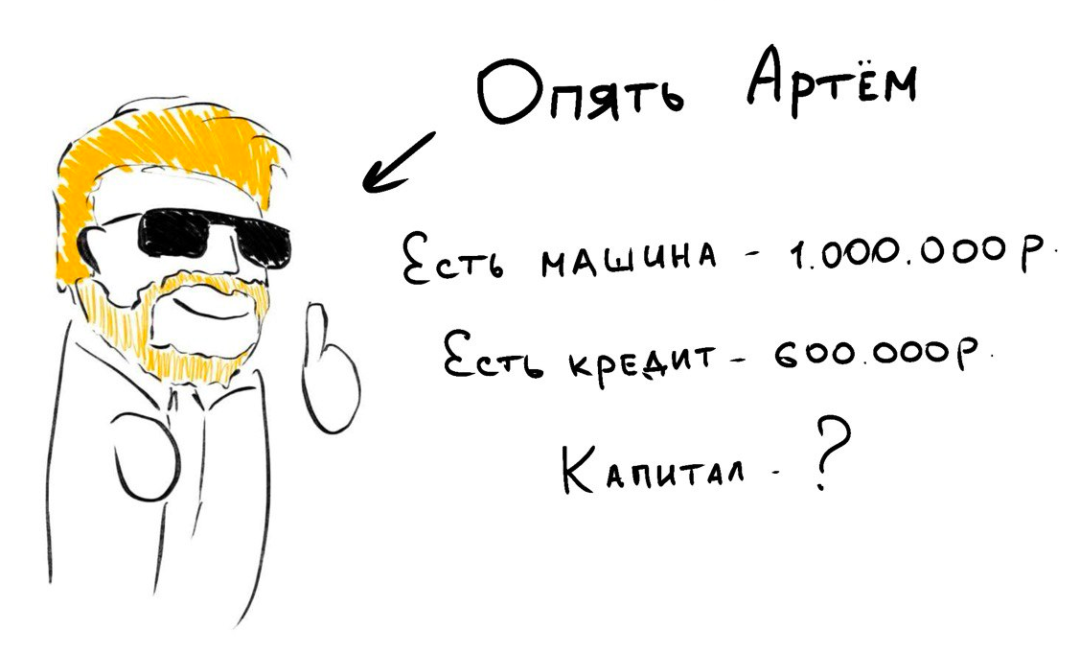
У Артема есть машина, которая стоит 1.000.000 рублей.
Как ни крути - это актив. Если тебе кто-то будет говорить, что машина, которая не приносит доход - пассив - шли на хер. Потому что она стоит денег. Вопрос её обслуживания - это другой вопрос.
Ещё у Артема есть долг за машину - 600.000 рублей. Это его обязательство.
Если Тема решит продать машину, чтобы погасить долг, у него останется ещё 400.000 рублей. Это и будет его капитал.
Капитал = Чистые активы.
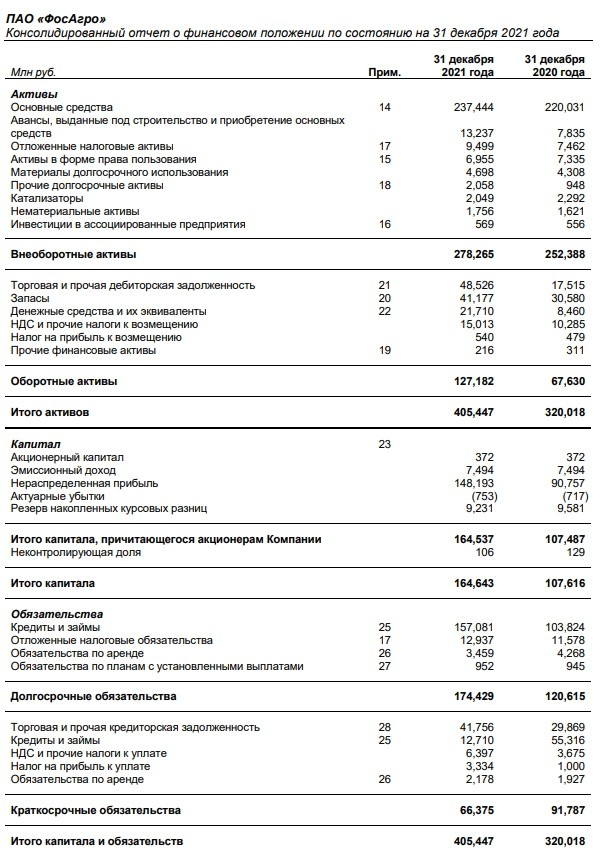
Вот так выглядит отчёт.
Давай разобьем его на блоки для простоты.
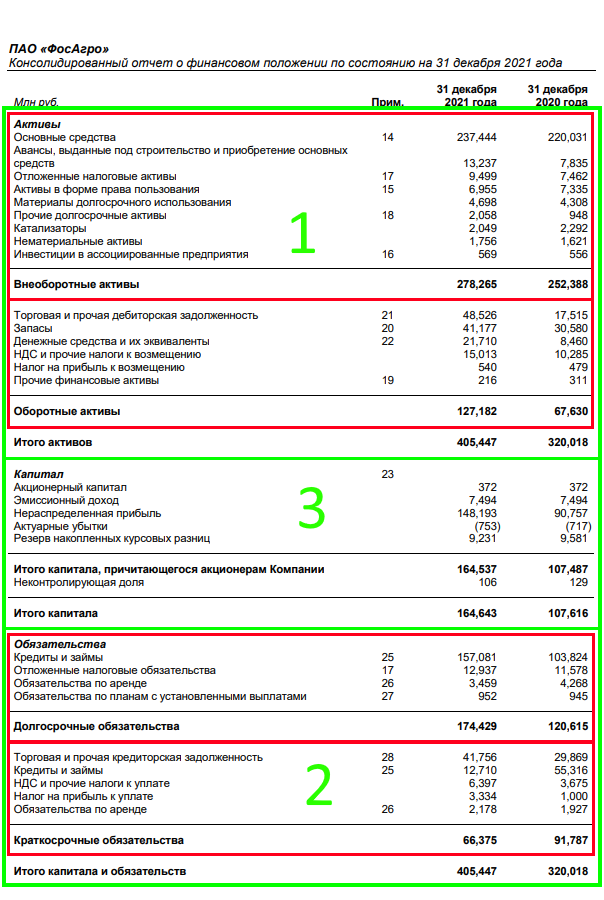
Я выделяю 3 основных блока:
Активы
Обязательства
Капитал
Блок 1. Активы
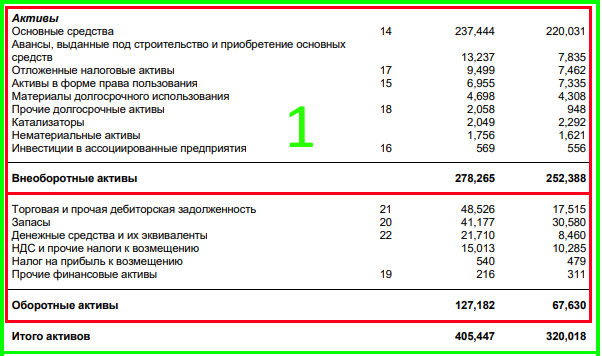
Активы - это всё то, что может приносить доход компании, либо составляет какую-то материальную ценность.
При этом, обрати внимание, этот блок я разделил красным цветом на два подблока:
• Краткосрочные активы - используются в течении года
• Долгосрочные активы - используются дольше года
1.1 Краткосрочные активы
Краткосрочные активы - это активы, которые будут использованы в течении года.
Используются компанией активно в своей операционной деятельности.
Например, кеш, дебиторская задолженность, товарные запасы и т.д.
Ещё они называются оборотными.
1.2 Долгосрочные активы
Долгосрочные активы - это активы, которые будут использоваться дольше года.
Очень хороший пример - завод. Стоит он себе и стоит. Приносит прибыль.
Примерная стоимость этого завода и будет отображена в долгосрочных активах. Ещё они называются внеоборотными.
Или, например, нематериальные активы. Сюда может входить всё, что угодно - база данных клиентов, программное обеспечение и т.д. Всё то, что приносит пользу, но нельзя пощупать.
Блок 2. Обязательства
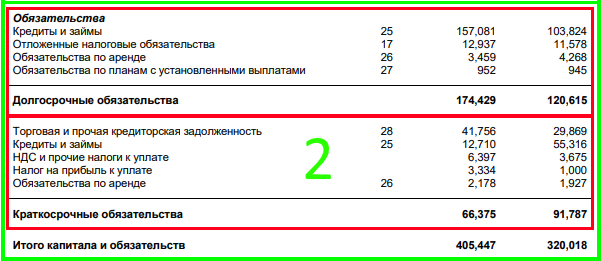
Обязательства - то, что компания обязана будет выплатить
Опять же, блок разделен на 2 подблока:
Краткосрочные обязательства - должны быть погашены в течении года
Долгосрочные обязательства - будут погашены в будущем
Краткосрочные обязательства — это обязательства, которые должны быть исполнены в течении года.
2.1 Долгосрочные обязательства
Долгосрочные обязательства - это обязательства с погашением дольше года.
Например, компания взяла кредит на 10 лет – это долгосрочный долг.
Представь, что ты взял в долг 1.000.000 рублей на 10 лет. Без процентов для простоты расчетов.
Тебе нужно будет ежегодно выплачивать по 100.000 рублей.
Например, сейчас январь. В течении этого года тебе нужно будет оплатить 100.000 рублей. 900.000 рублей останется.
Получается следующая картина:
• Краткосрочный долг - 100.000 рублей;
• Долгосрочный долг - 900.000 рублей.
Общий долг - 1.000.000 рублей. Потому что 100.000 рублей ты ещё не выплатили.
Я думаю, смысл понятен.
Важный момент.
Оборотные активы должны в 1,5 раза минимум превышать краткосрочные обязательства
Простая аналогия: у тебя есть кредит, по которому ты платишь 20.000 рублей в месяц. Размер твоей зарплаты должен превышать размер выплаты по кредиту. Иначе банкротство, микрозаймы - пиши «пропало».
В идеале, чтобы зарплата была в 1,5-2 раза больше, чтобы было на что жить.
Тоже самое у компаний. Есть оборотные активы, которые используются в течении года. Они должны быть больше краткосрочных обязательств, которые будут погашены в течении года.
Разница между ними - оборотный капитал.
Оборотный капитал — это капитал, который инвестируется в текущую деятельность с целью расширения компании.
Блок 3. Собственный капитал
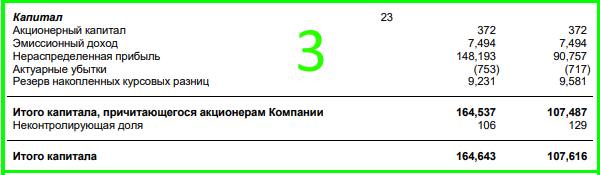
Капитал - это то, что остается от активов после выплаты всех обязательств. Иными словами, это то, чем реально владеют акционеры.
Здесь мы не будем рассматривать устройство капитала и то, как он появляется. Об этом мы поговорим в будущем в нашем сообществе.
Скажу только две вещи:
1. Капитал важен - это то, чем мы владеем.
2. Нераспределенная прибыль. Это очень важный параметр. Именно за счет него растет капитал и стоимость компании.
Нераспределенная прибыль – это чистая прибыль, которая не была распределена акционерами и осталась в распоряжении организации.
Например, компания заработала 100 000 рублей. 50 000 направила на дивиденды. Оставшиеся 50 000 пошли в нераспределенную прибыль. Она хранится в виде активов.
Помимо роста капитала, который увеличивает стоимость компании, нераспределенная прибыль играет роль подушки безопасности. Потому что эти деньги компания может расходовать на собственный бизнес. Например, во время кризиса.
Поэтому этот показатель, как и сам капитал должен расти.
Давай выделим 3 пункта, которые тебе нужны:
1. Активы, капитал и нераспределенная прибыль. Должны расти.
2. Отношение обязательств к активам не должно превышать 60%.
Это значит, что обязательств не должно быть слишком много.
Простой пример:
У компании 1.000.000 рублей активов. 700.000 рублей обязательств. 300.000 рублей капитал.
Формула для расчета: Обязательства / Активы * 100%
Давайте посчитаем: 700.000 / 1.000.000 * 100% = 70%.
70% компании - это обязательства. Это много. Лучше её обойти стороной.
3. Оборотные активы должны в 1,5 раза минимум превышать краткосрочные обязательства.
Когда ты пройдешь этот путь до конца, ты уже не будешь переживать за просадки или рост. У тебя будет конкретный ответ на вопрос - что делать с акциями той или иной компании в любой момент времени.
АЛГОРИТМ №3
И вновь поприветствуем Артема, который в прошлом месяце заработал ТРИСТА ТЫСЯЧ РУБЛЕЙ.
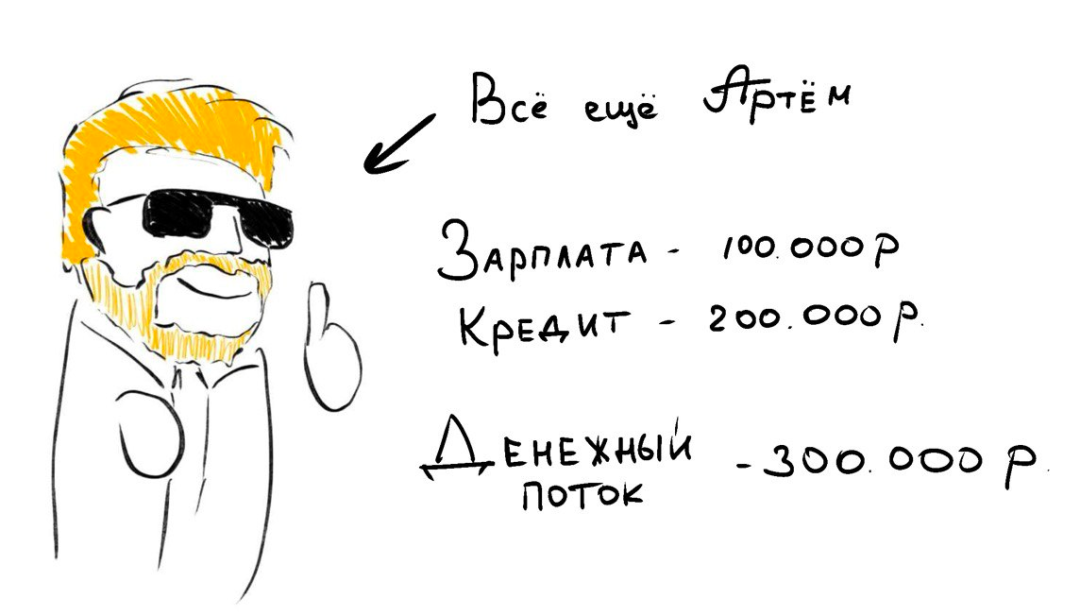
Конечно, Артем очень крутой. Но как долго он сможет показывать такие результаты?
Тебе кажется это смешным, но часть компаний так и живут. Они берут огромные деньги в долг, чтобы показать свои денежные потоки, но гробят собственное финансовое состояние.
Бывают даже компании, которые берут кредиты на то, чтобы ПЛАТИТЬ ДИВИДЕНДЫ.
Таких компаний, естественно, нужно избегать.
Откуда деньги, Лебовски?
Этот отчет выглядит самым страшным.
Но на деле для анализа он является самым простым.
Сейчас я вас с ним познакомлю и дам простой алгоритм анализа. Давай сразу на блоки его разобьем.
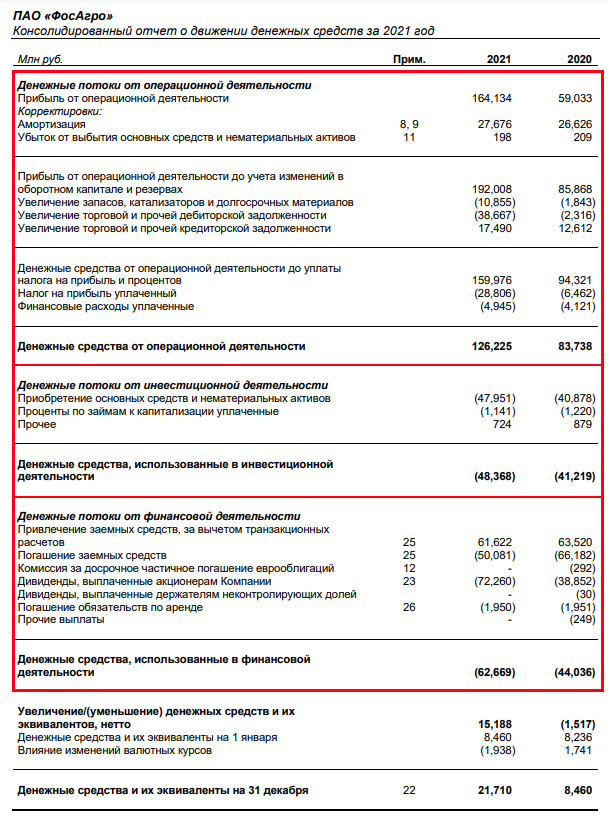
Всего 3 блока:
Денежный поток от операционной деятельности
Денежный поток от инвестиционной деятельности
Денежный поток от финансовой деятельности
Денежный поток - это совокупность поступлений денег и затрат.
• Денежный поток от операционной деятельности отражает все поступления и затраты, связанные с основным бизнесом компании.
Прибыль, увеличение запасов сырья для производства, налоги и многое другое.
Нам не нужно разбираться в каждой строчке отчёта, чтобы сделать общий анализ.
• Денежный поток от инвестиционной деятельности отражает поступления от инвестиций и затраты на новые инвестиции.
Например, инвестиции в основные средства компании - это покупки активов для роста бизнеса.
Например, инвестиции в завод. Его же надо построить, обслуживать, закупать оборудование и т.д. Это важный пункт.
• Финансовый денежный поток отражает все финансовые поступления и расходы.
Сколько компания набрала кредитов? Сколько кредитов она погасила? Сколько выплатила дивидендов?
Давай по каждому блоку пройдемся отдельно.
Операционный денежный поток
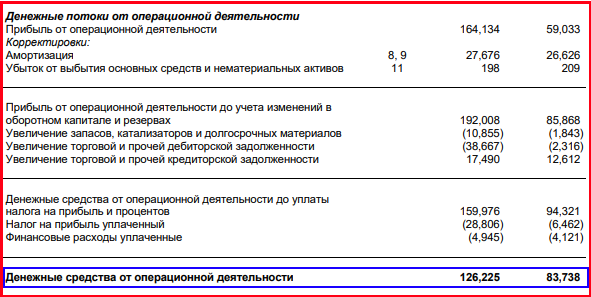
Этот поток показывает поступления и затраты, связанные напрямую с бизнесом.
Не поверишь, но всё, что нам тут надо смотреть - денежные средства от операционной деятельности.
Нам не нужно знать каждую строчку отчёта. Хотя, если захотите, вы в будущем в этом разберетесь. Это не сложно.
Но нам важно, чтобы денежные средства от операционной деятельности росли.
Это говорит о двух вещах:
Бизнес растет и развивается
Бизнес приносит деньги
Далее нам нужно этот денежный поток сравнить с финансовым.
Инвестиционный денежный поток
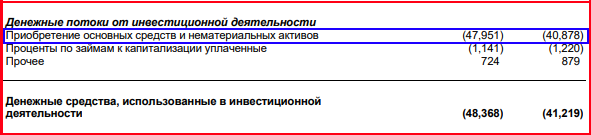
Всё, что нам нужно - приобретение основных средств и нематериальных активов.
Это инвестиции в будущее. В те вещи, которые принесут прибыль.
Основные средства - это заводы, фабрики, оборудование, земля и т.д.
Нематериальные активы - это базы данных, программное обеспечение и т.д.
А в скобочках они, потому что это затраты.
Приобретение основных средств и нематериальных активов называется капитальным затратами. Часто они показаны одной строчкой, но бывают разделения на две строчки.
А нужны они нам для этого, чтобы посчитать свободный денежный поток.
Свободный денежный поток - денежные средства, которые остаются у компании после погашения всех расходов по текущим операциям, налогов, процентов и CAPEX (капитальных расходов). Проще говоря, это деньги, которые можно без ущерба вывести из бизнеса.
Операционный денежный поток уже учитывает расходы по текущим операциям, налогам и процентам.
Осталось из него вычесть капитальные расходы и останется свободный денежный поток. Его можно направлять на дивиденды или выкуп акций с рынка.
Это реальные деньги.
Формула максимально проста:
Операционный денежный поток - капитальные затраты = свободный денежный поток
У Фосагро:
126.225.000.000 - 47.951.000.000 = 78.274.000.000 рублей.
Вы же не забыли, что в отчётах цифры сокращены? Сверху всегда указано, в чем измеряются цифры.
Финансовый денежный поток
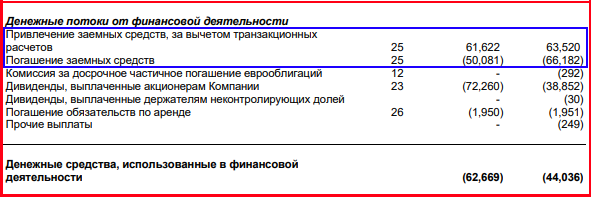
Тут мы видим поступления и затраты, не связанные с основным бизнесом.
Нам нужен пункт «привлечение заемных средств».
Это могут быть кредиты. Выпуск акций. Выпуск облигаций.
И сравниваем его с пунктом "денежные средства от операционной деятельности".
Какая тут логика?
Денежные средства от операционные деятельности показывают деньги, которые приходят от основной деятельности (от бизнеса компании).
Привлечение заемных средств - это кредиты.
И вот он ответ на вопрос - откуда деньги?
Нам нужно понять, привлекает компания дегьги за счет своих ресурсов или за счет чужих.
Иначе будет как у Артема. Триста тыщ денежный поток есть, но две трети от него - заём.
Нормальная здоровая компания должна привлекать внешних денег не более 30%.
В данном случае, у Фосагро от бизнеса идет 126 миллиардов, а от кредитов 61 миллиард.
То есть, компания на 67% финансируется за счет собственных средств. При этом, используя краткосрочные кредиты. Что не увеличивает её долговую нагрузку.
Давай по пунктам, что тебе нужно из этого отчета:
1. Операционный денежный поток. Должен расти.
2. Капитальные затраты. Должны расти.
3. Свободный денежный поток. Должен быть положительным и расти.
4. Не больше 30% внешних денег от общего числа поступлений.





















