Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
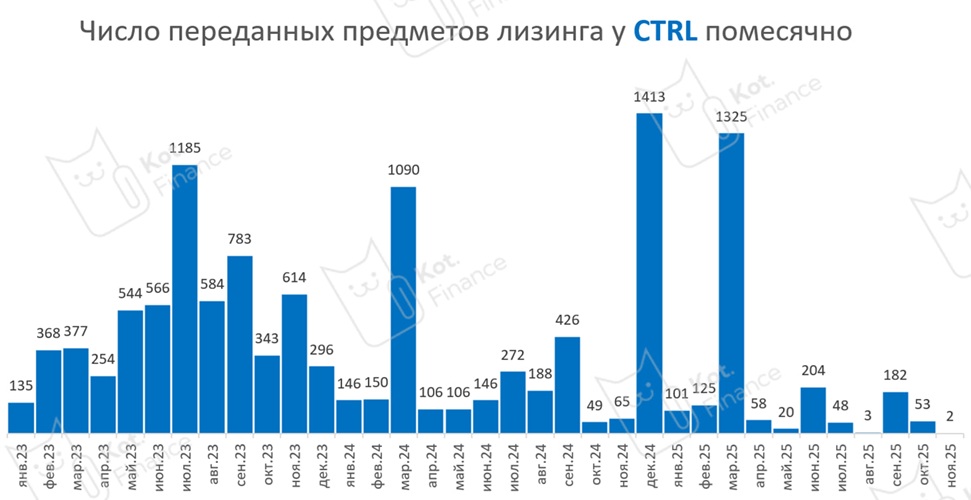
В продолжение поста про зарождение активности в CTRL, обновили число переданных предметов лизинга (в одном договоре лизинга может быть несколько единиц техники), и вот что получилось:
 разовые всплески 1000+ единиц остаются. сотни позиций в единичных договорах говорят или о крупных клиентах, или CTRL просто пытается "пристроить" сток
на ритмичную выдачу и новый лизинг не похоже
В общем, обещанного восстановления активности не видим. В идею CTRL лизинга верим как раз на размер позиции (3%)
В чем скепсис?
Мы смотрим на CTRL как объект вложений. Нас не сильно интересуют маркетинговые стратегии и новый грузоперевозчик, поэтому только факты:
CTRL далеко не самая обеспеченная капиталом компания, своих ресурсов мало, а группа распыляется на покупку Балтлиза в кредит под залог, а теперь смотрит на РГС (тоже в кредит)
есть косвенная связь CTRL Логистика с обанкротившимся перевозчиком Крафтер (по телефона, отзывам водителей и клиентов)
в лизинге жесткий спад: мы собрали из помесячные данные о новых лизинговых договоров, и помимо резких всплесков флитовых сделок – там труба. Август почти по нулям (3 договора)
откровенно плохой рынок, где даже хорошие и эффективные компании теряют деньги
число договоров LTM (т.е. скользящая средняя из суммы за 12 мес.) тоже показывает снижение ко всем годовым значениям. Но общее число держится за счет этих разовых тысяч договоров. Которые к слову, могут быть как раз своей же новой компании CTRL Логистика
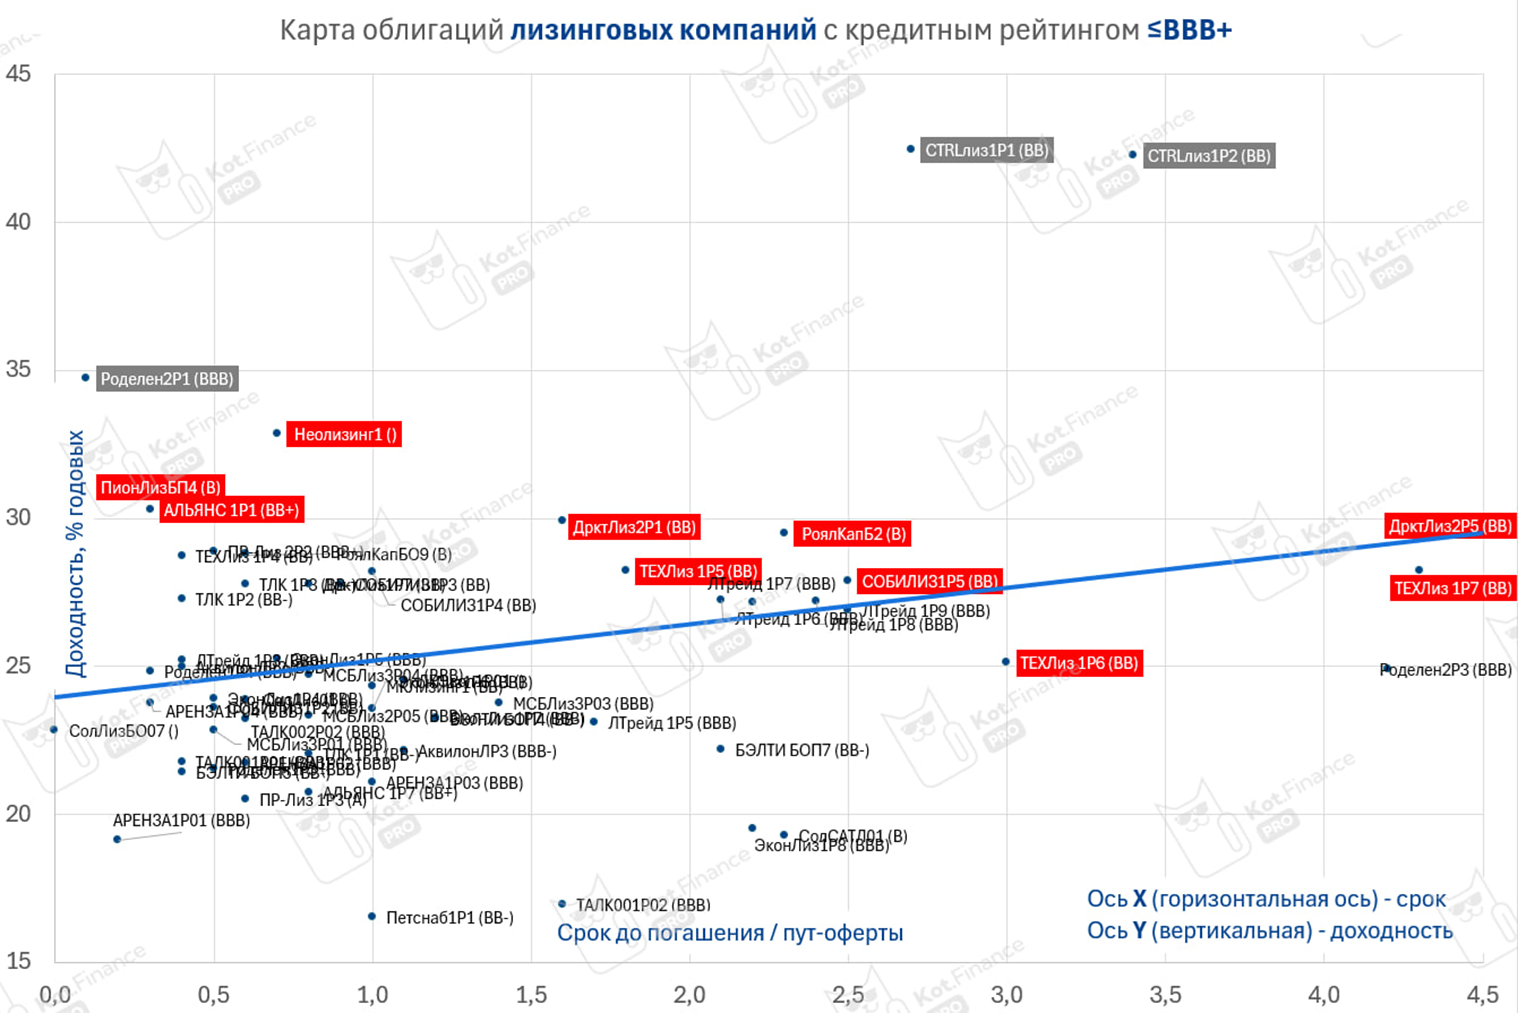
Рынок, судя по облигациям, не верит в CTRL лизинг: есть 2 выпуска на 3 и 3,5 года с доходностью 34-37% годовых. Мы с опаской смотрим на такие фениксы, и агрессивную инвест.политику в долг. Контрол сейчас даёт самую высокую доходность среди еще недефолтных облигаций в лизинге (да и в целом на рынке). Но выплатят ли они долг? Есть ли там вообще лизинговая деятельность? Почему рынок так скептичен? – это только предстоит узнать
 Почитать по теме:
 мы будем рады Вашей подписке, для нас это лучшая мотивация
--
Спасибо, что читаете нас
 Витрина ссылок. Читайте нас там, где Вам удобно!