
 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Недавно я делал разбор облигаций застройщика Брусника, а сегодня разберём АПРИ. Это застройщик, который строит жильё в Челябинске, Екатеринбурге, Владивостоке и собирается зайти в Кавказские Минеральные Воды.
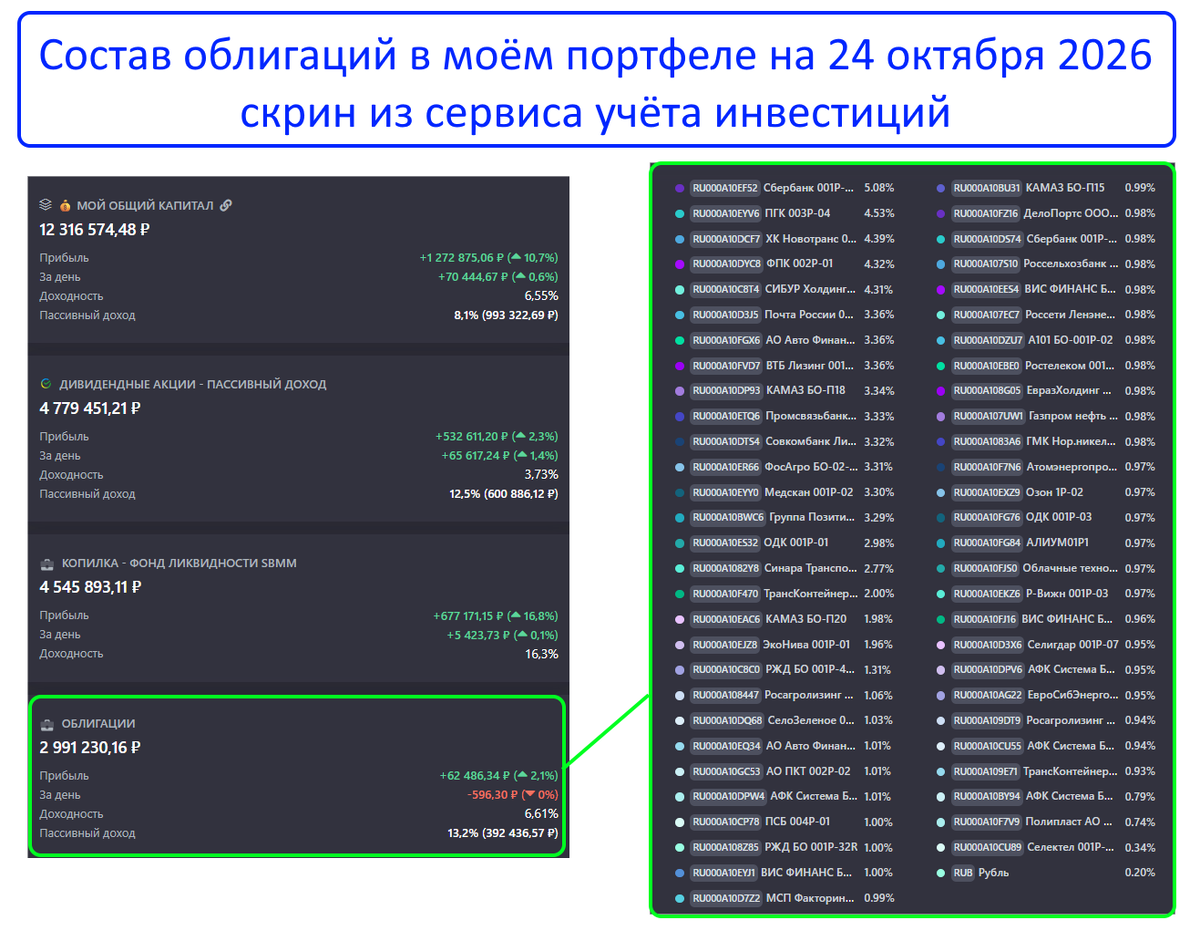
У меня данной бумаги нет в портфеле, не прошла мои критерии отбора (скрин состава облигаций из сервиса учёта инвестиций показываю):
Но АПРИ вызывает интерес инвесторов тем, что предлагает купоны до 25% годовых и доходность за 40%.
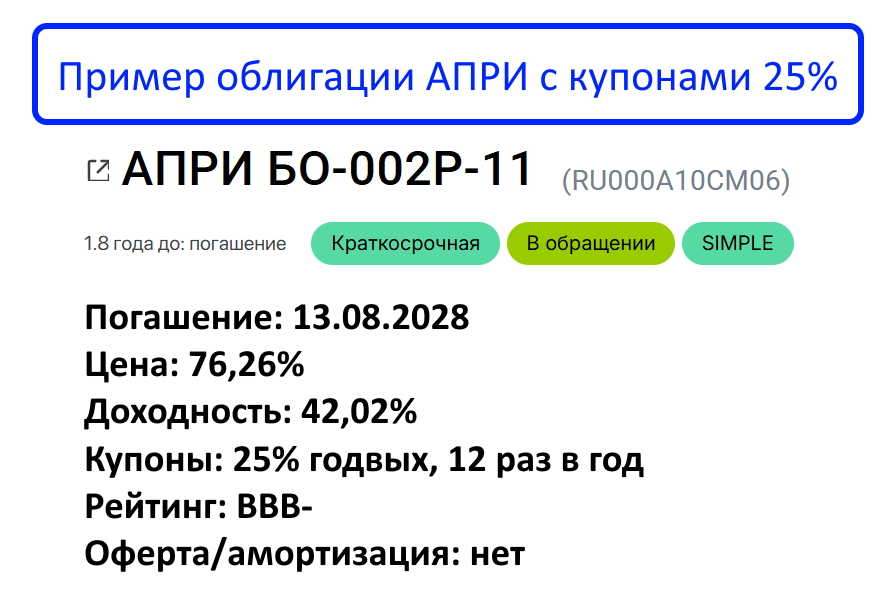
Как вы понимаете, такие проценты просто так не платят, есть определённые риски. Давайте разбираться, насколько безопасно инвестировать в АПРИ!
Чтобы не пропустить новые посты, подписывайтесь на мой канал в MAX или Телеграм. Там много другого полезного контента.
ФИНАНСЫ
Есть отчёт за первую половину 2026.
Начну с хорошего:
Выручка за полугодие — 12,01 млрд ₽, плюс 29,5% год к году
Продажи в квадратных метрах выросли на 48%, в деньгах — на 54%
EBITDA (за 12 месяцев) — 11,54 млрд ₽, рост на 67,9%
Рентабельность по EBITDA — 41,6%, это очень прилично для девелопера
А теперь плохое:
Чистая прибыль за полугодие — всего 120,7 млн ₽. Год назад было 979,4 млн ₽. Падение в 8 раз
Компания продаёт всё больше квартир, выручка летит вверх, а чистая прибыль падает.
ГЛАВНАЯ ПРОБЛЕМА: ДА ТА ЖЕ, ЧТО И У МНОГИХ - ПРОЦЕНТЫ ПО КРЕДИТАМ СЪЕДАЮТ ВСЁ!
Компания набрала кредитов под строительство, ставка высокая, проценты огромные.
Долговая нагрузка АПРИ сейчас такая:
• Чистый долг — 48,68 млрд ₽, за год вырос на 59%
• Чистый долг / EBITDA — 4,2x (было 4,5x год назад)
Какие еще есть проблемы:
• Льготную ипотеку ужесточили. С 1 октября условия семейной ипотеки изменились, а 81% продаж АПРИ — это ипотечные сделки.
• Операционный денежный поток отрицательный — минус 8,38 млрд ₽ за полугодие. Компания тратит на стройку больше, чем получает от продаж.
• Свободных денег мало — на счетах около 975 млн ₽ при том, что краткосрочные обязательства (т.е. это долг, который нужно отдавать уже сейчас) 35 млрд ₽.
ЧТО ХОРОШЕГО?
Компания активно вводит объекты. За 9 месяцев 2026 года АПРИ сдала 94,65 тыс. кв. м — в 3,7 раза больше, чем годом ранее. Это значит, что скоро раскроются счета эскроу, и компания получит живые деньги, которыми сможет гасить кредиты.
Рейтинг пока держится. НКР и НРА подтверждают рейтинг BBB-.ru со стабильным прогнозом. Это нижняя граница инвестиционного уровня, но всё ещё не «мусор».
Владелец готов к сделке. На встрече с инвесторами глава компании аккуратно намекал, что готов продать бизнес в случае плохого сценария. Для держателей облигаций это позитив — покупатель скорее всего рефинансирует долги, а не обанкротит компанию.
ЗАКЛЮЧЕНИЕ
АПРИ — это застройщик, у которого, как и у всех других застройщиков сейчас проблемы из-за высокой ставки ЦБ. Сам бизнес работает, компания не в убытке, но все заработанные деньги уходят банкам в виде процентов по кредитам.
Да, купоны 25% привлекают, но это не «надёжная консервативная история»! Если ставка ЦБ будет быстро снижаться, ситуация выправиться. Но если нет, то продажи могут просесть после ужесточения льготной ипотеки и на фоне тяжёлых долгов возникнет риск дефолта. Короче, я такое не покупаю, риски слишком велики!
А вы что думаете про АПРИ? Пишите в комментариях!