

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
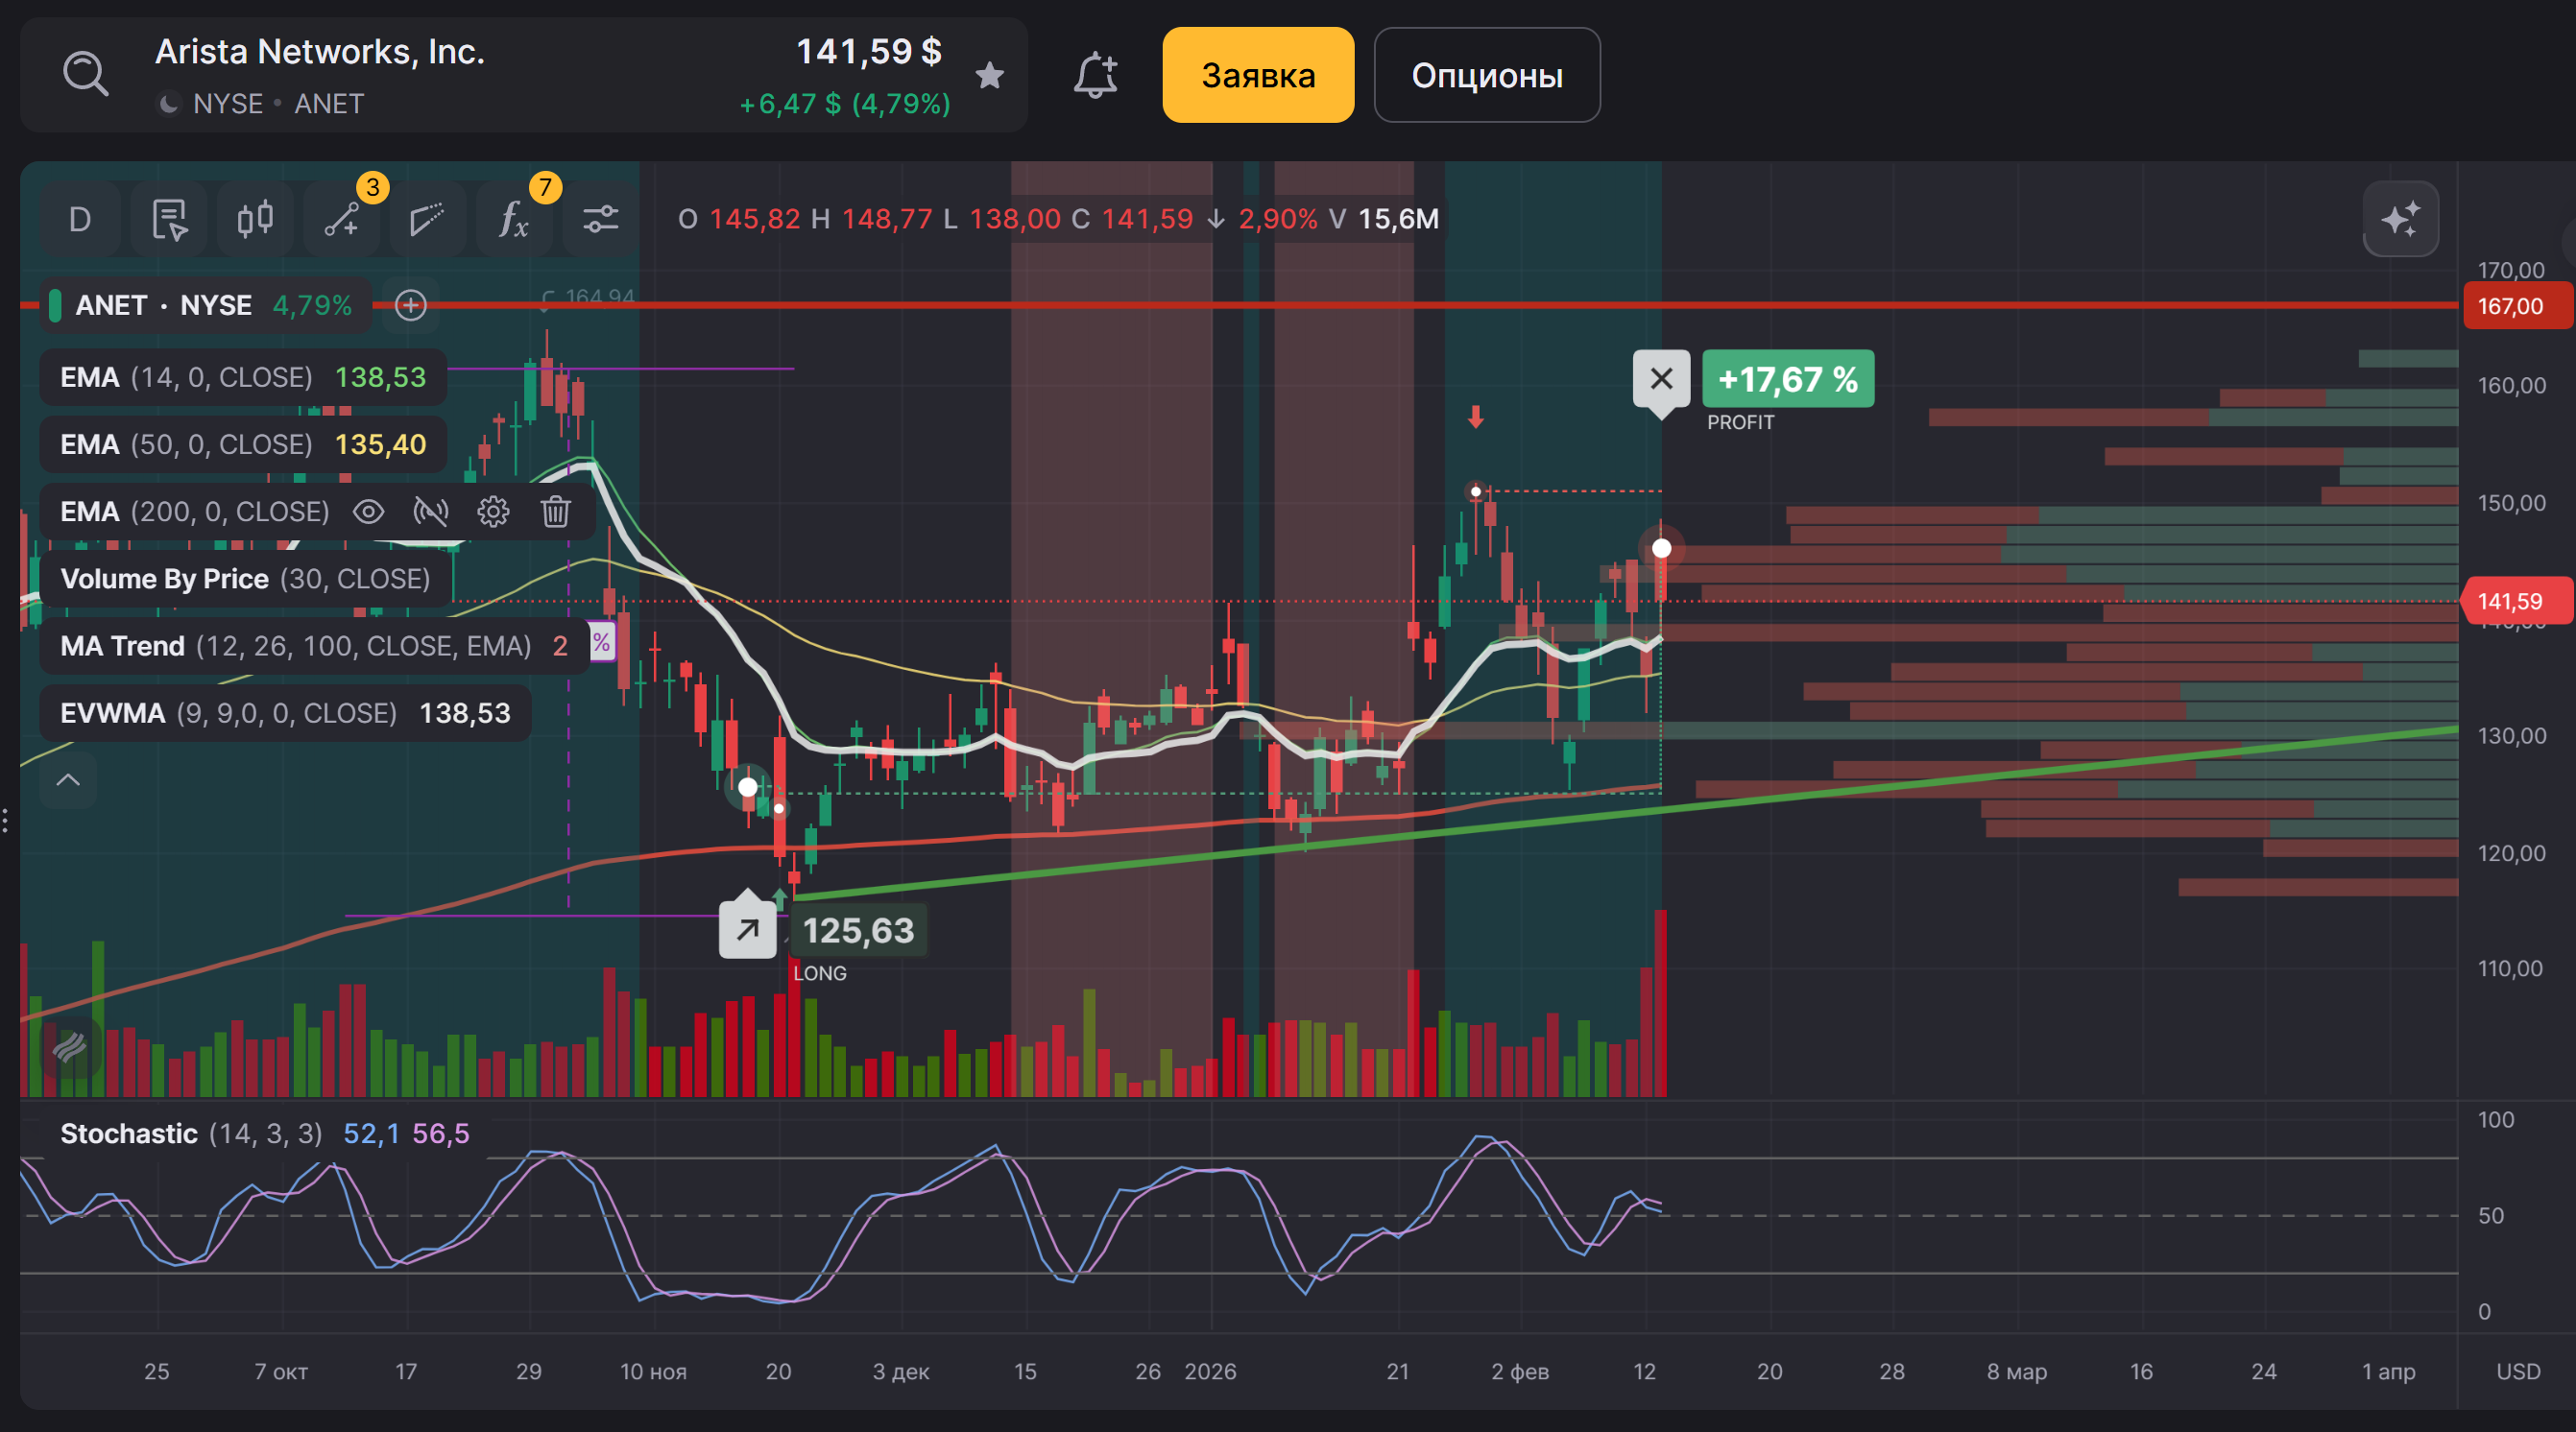
12 февраля вышел отчёт Arista Networks ($ANET). Цифры оказались сильными, но реакция рынка была далека от однозначной: на премаркете акция уходила выше $150, однако в основную сессию произошла фиксация прибыли, и день закрылся на $141.59 с длинной верхней тенью и рекордным объёмом (21.8 млн). Главный вопрос сейчас — оправдана ли текущая оценка и где искать точки входа в рамках консервативной стратегии Smart Stocks.
Разбираем отчёт, мультипликаторы, баланс и актуальную техническую картину.
━━━━━━━━━━━━━━━━━━━━
 ЧЕМ ЗАНИМАЕТСЯ КОМПАНИЯ
Arista Networks — лидер в области облачных сетей для крупных дата-центров, AI-кластеров и корпоративных кампусов. Её главное преимущество — собственная операционная система EOS, которая работает на всех устройствах и позволяет автоматизировать сети любого масштаба. Основные клиенты — hyperscalers (Microsoft, Meta) и крупные enterprise.
#  Что делает Arista — по‑простому
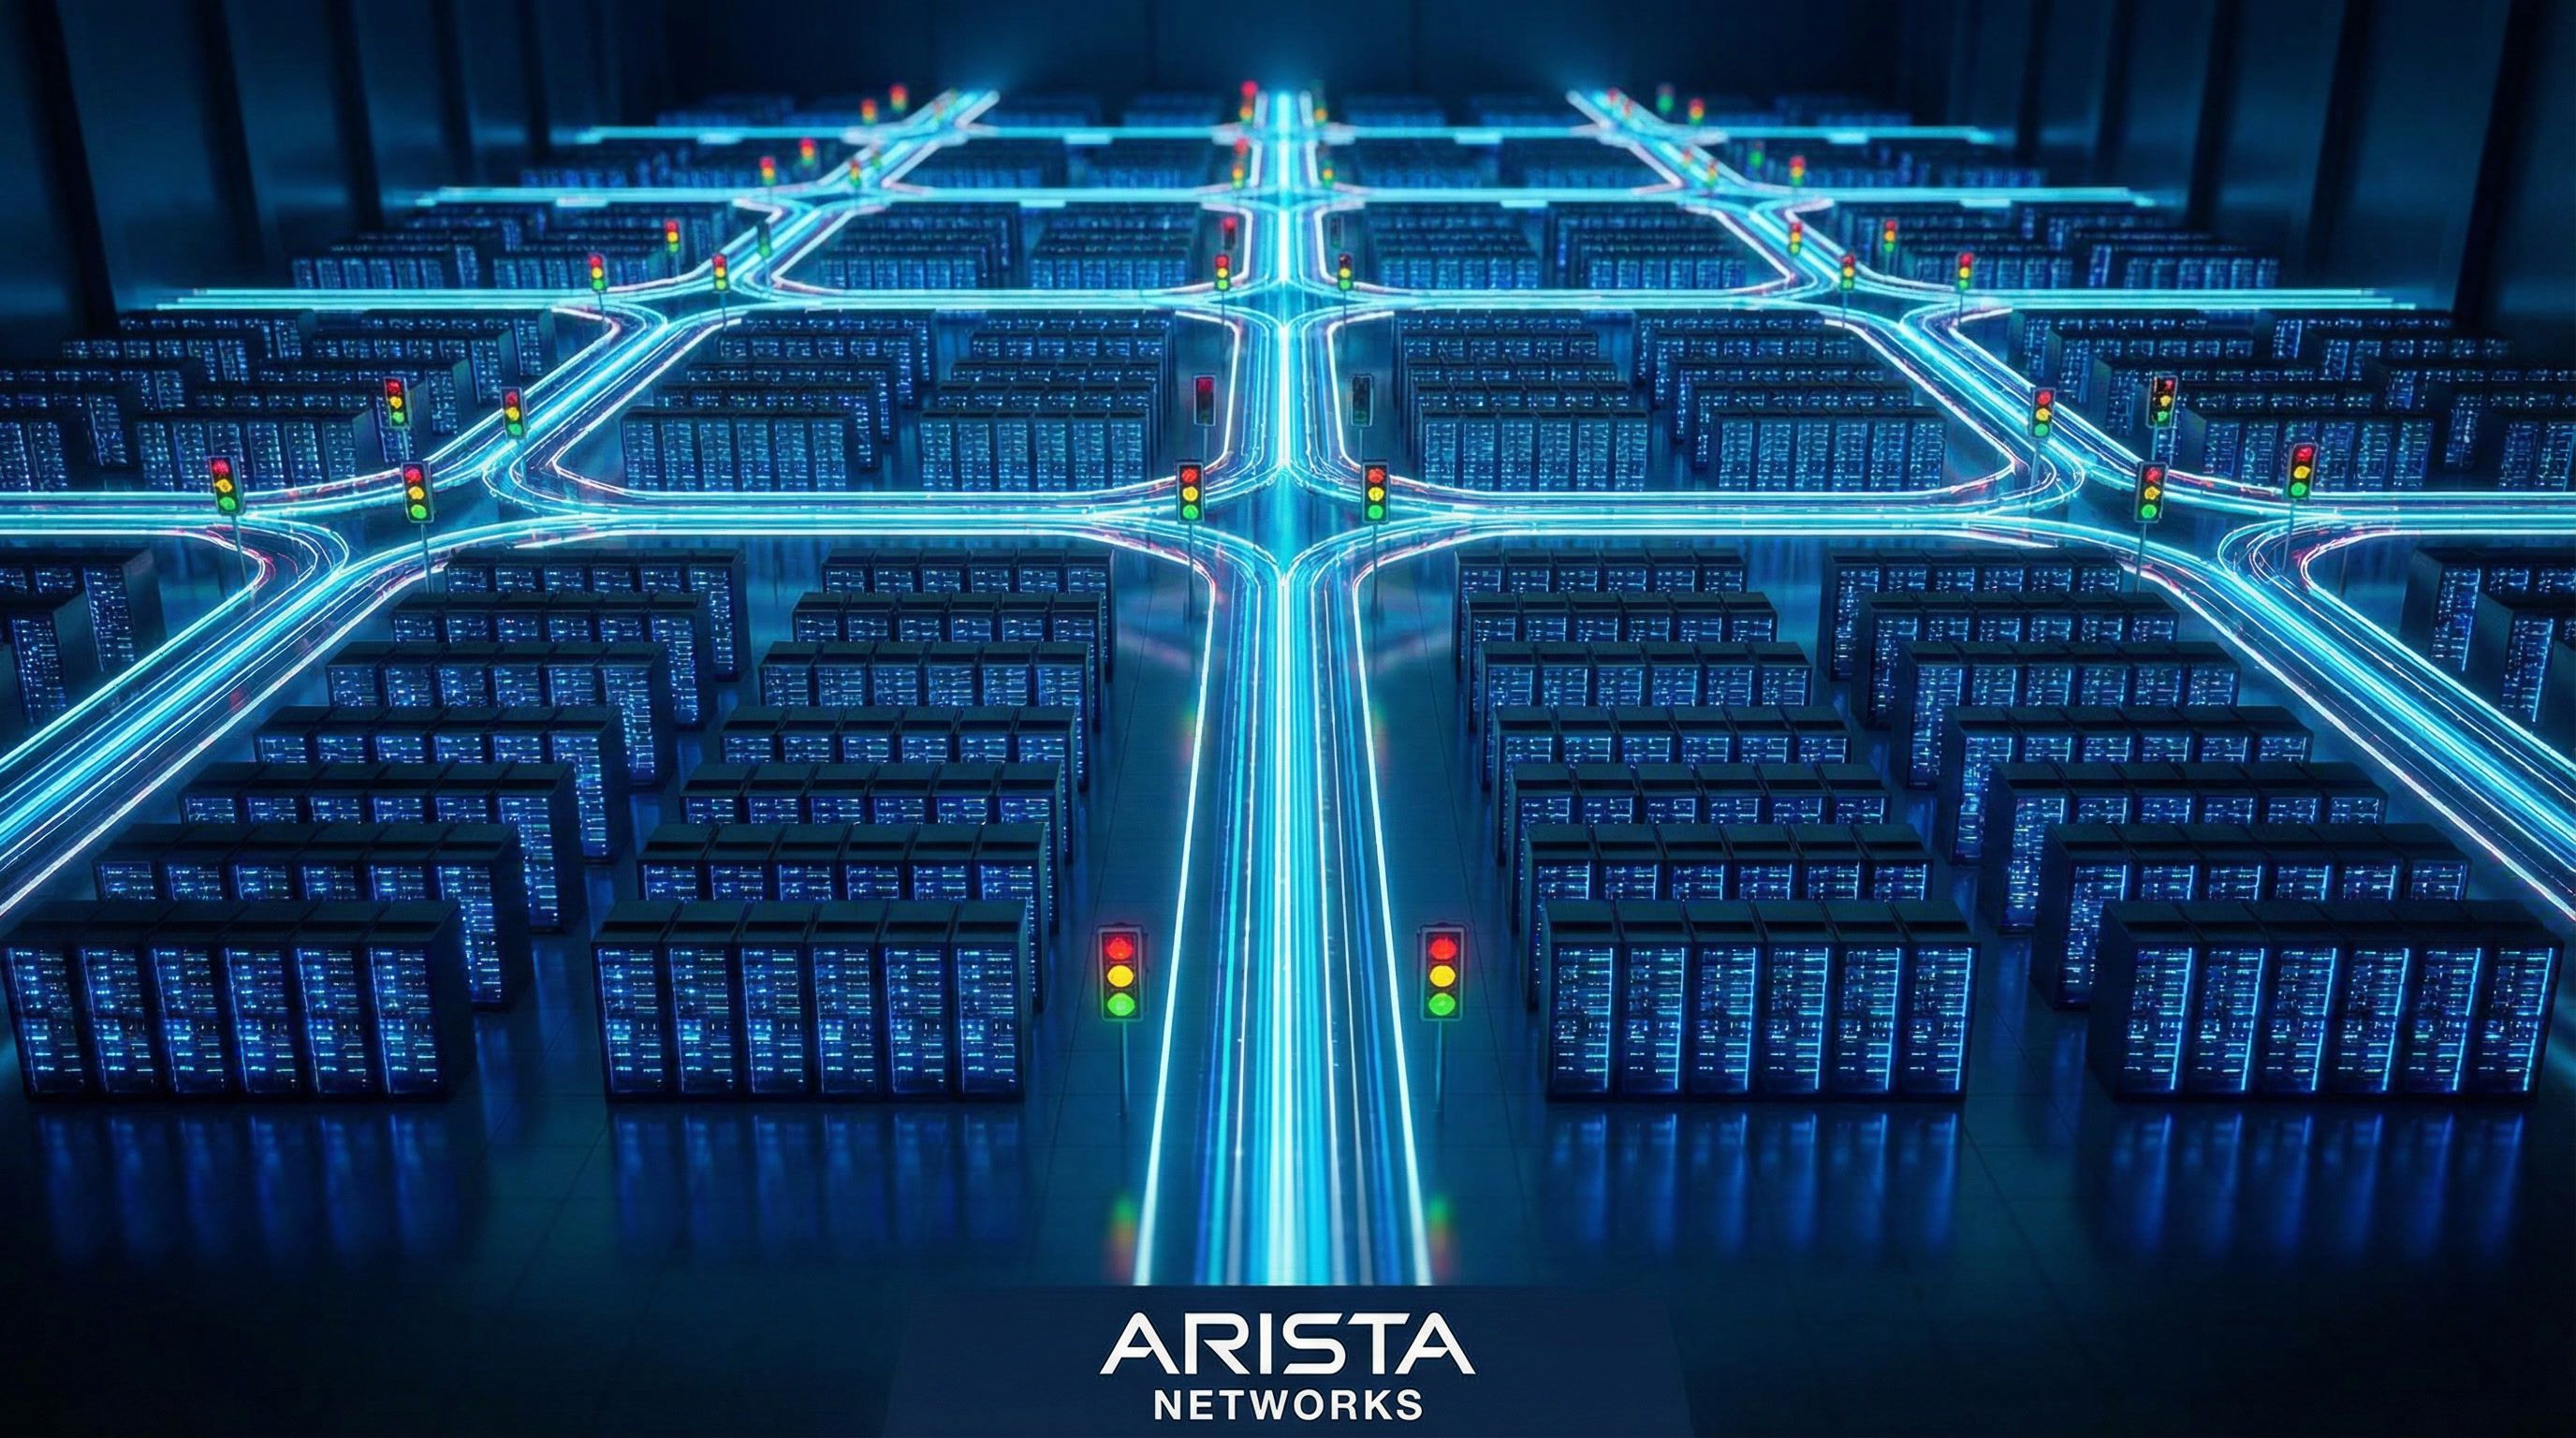
Представь огромный дата‑центр Microsoft, Meta или OpenAI: тысячи серверов и GPU должны мгновенно обмениваться данными. Чтобы это работало, нужны сверхбыстрые “дороги” между серверами, “светофоры” и “развязки”, чтобы данные не сталкивались, и операционная система, которая всем этим управляет. Arista строит эти дороги, светофоры и систему управления движением.
Она делает супербыстрые сетевые коммутаторы (400G/800G/1.6T) и собственную операционную систему EOS, которая как iOS для сетей: стабильная, масштабируемая и полностью автоматизируемая. Плюс — ПО для управления, мониторинга, безопасности и аналитики. Клиенты — Microsoft, Meta, Oracle Cloud и крупные корпорации, которые строят огромные AI‑кластеры и нуждаются в надёжной сетевой инфраструктуре.
Итого: Arista — это компания, которая делает “интернет внутри дата‑центра”. Без неё AI‑модели не смогут быстро обмениваться данными и нормально работать.
━━━━━━━━━━━━━━━━━━━━
 ЦИФРЫ ОТЧЁТА Q4 2025
Все ключевые метрики превзошли ожидания:
 Выручка: $2.488 млрд (+28.9% г/г, прогноз $2.41 млрд)
 Non-GAAP EPS: $0.82 (прогноз $0.77)
 Впервые в истории GAAP net income превысил $1 млрд ($1.047 млрд non-GAAP)
Non-GAAP gross margin: 63.4% (в диапазоне 62-63%)
Non-GAAP operating margin: 47.5%
 ПРОГНОЗ НА 2026 (повышен)
• Выручка: $11.25 млрд (+25% г/г)
• AI Center Networking: $3.25 млрд (удвоение к 2025)
• Non-GAAP operating margin: ~46%
 Клиенты: два >10% (вероятно, Meta и Microsoft), в 2026 ожидаются 1-2 новых крупных заказчика.
━━━━━━━━━━━━━━━━━━━━
 МУЛЬТИПЛИКАТОРЫ: ДОРОГО ИЛИ СПРАВЕДЛИВО?
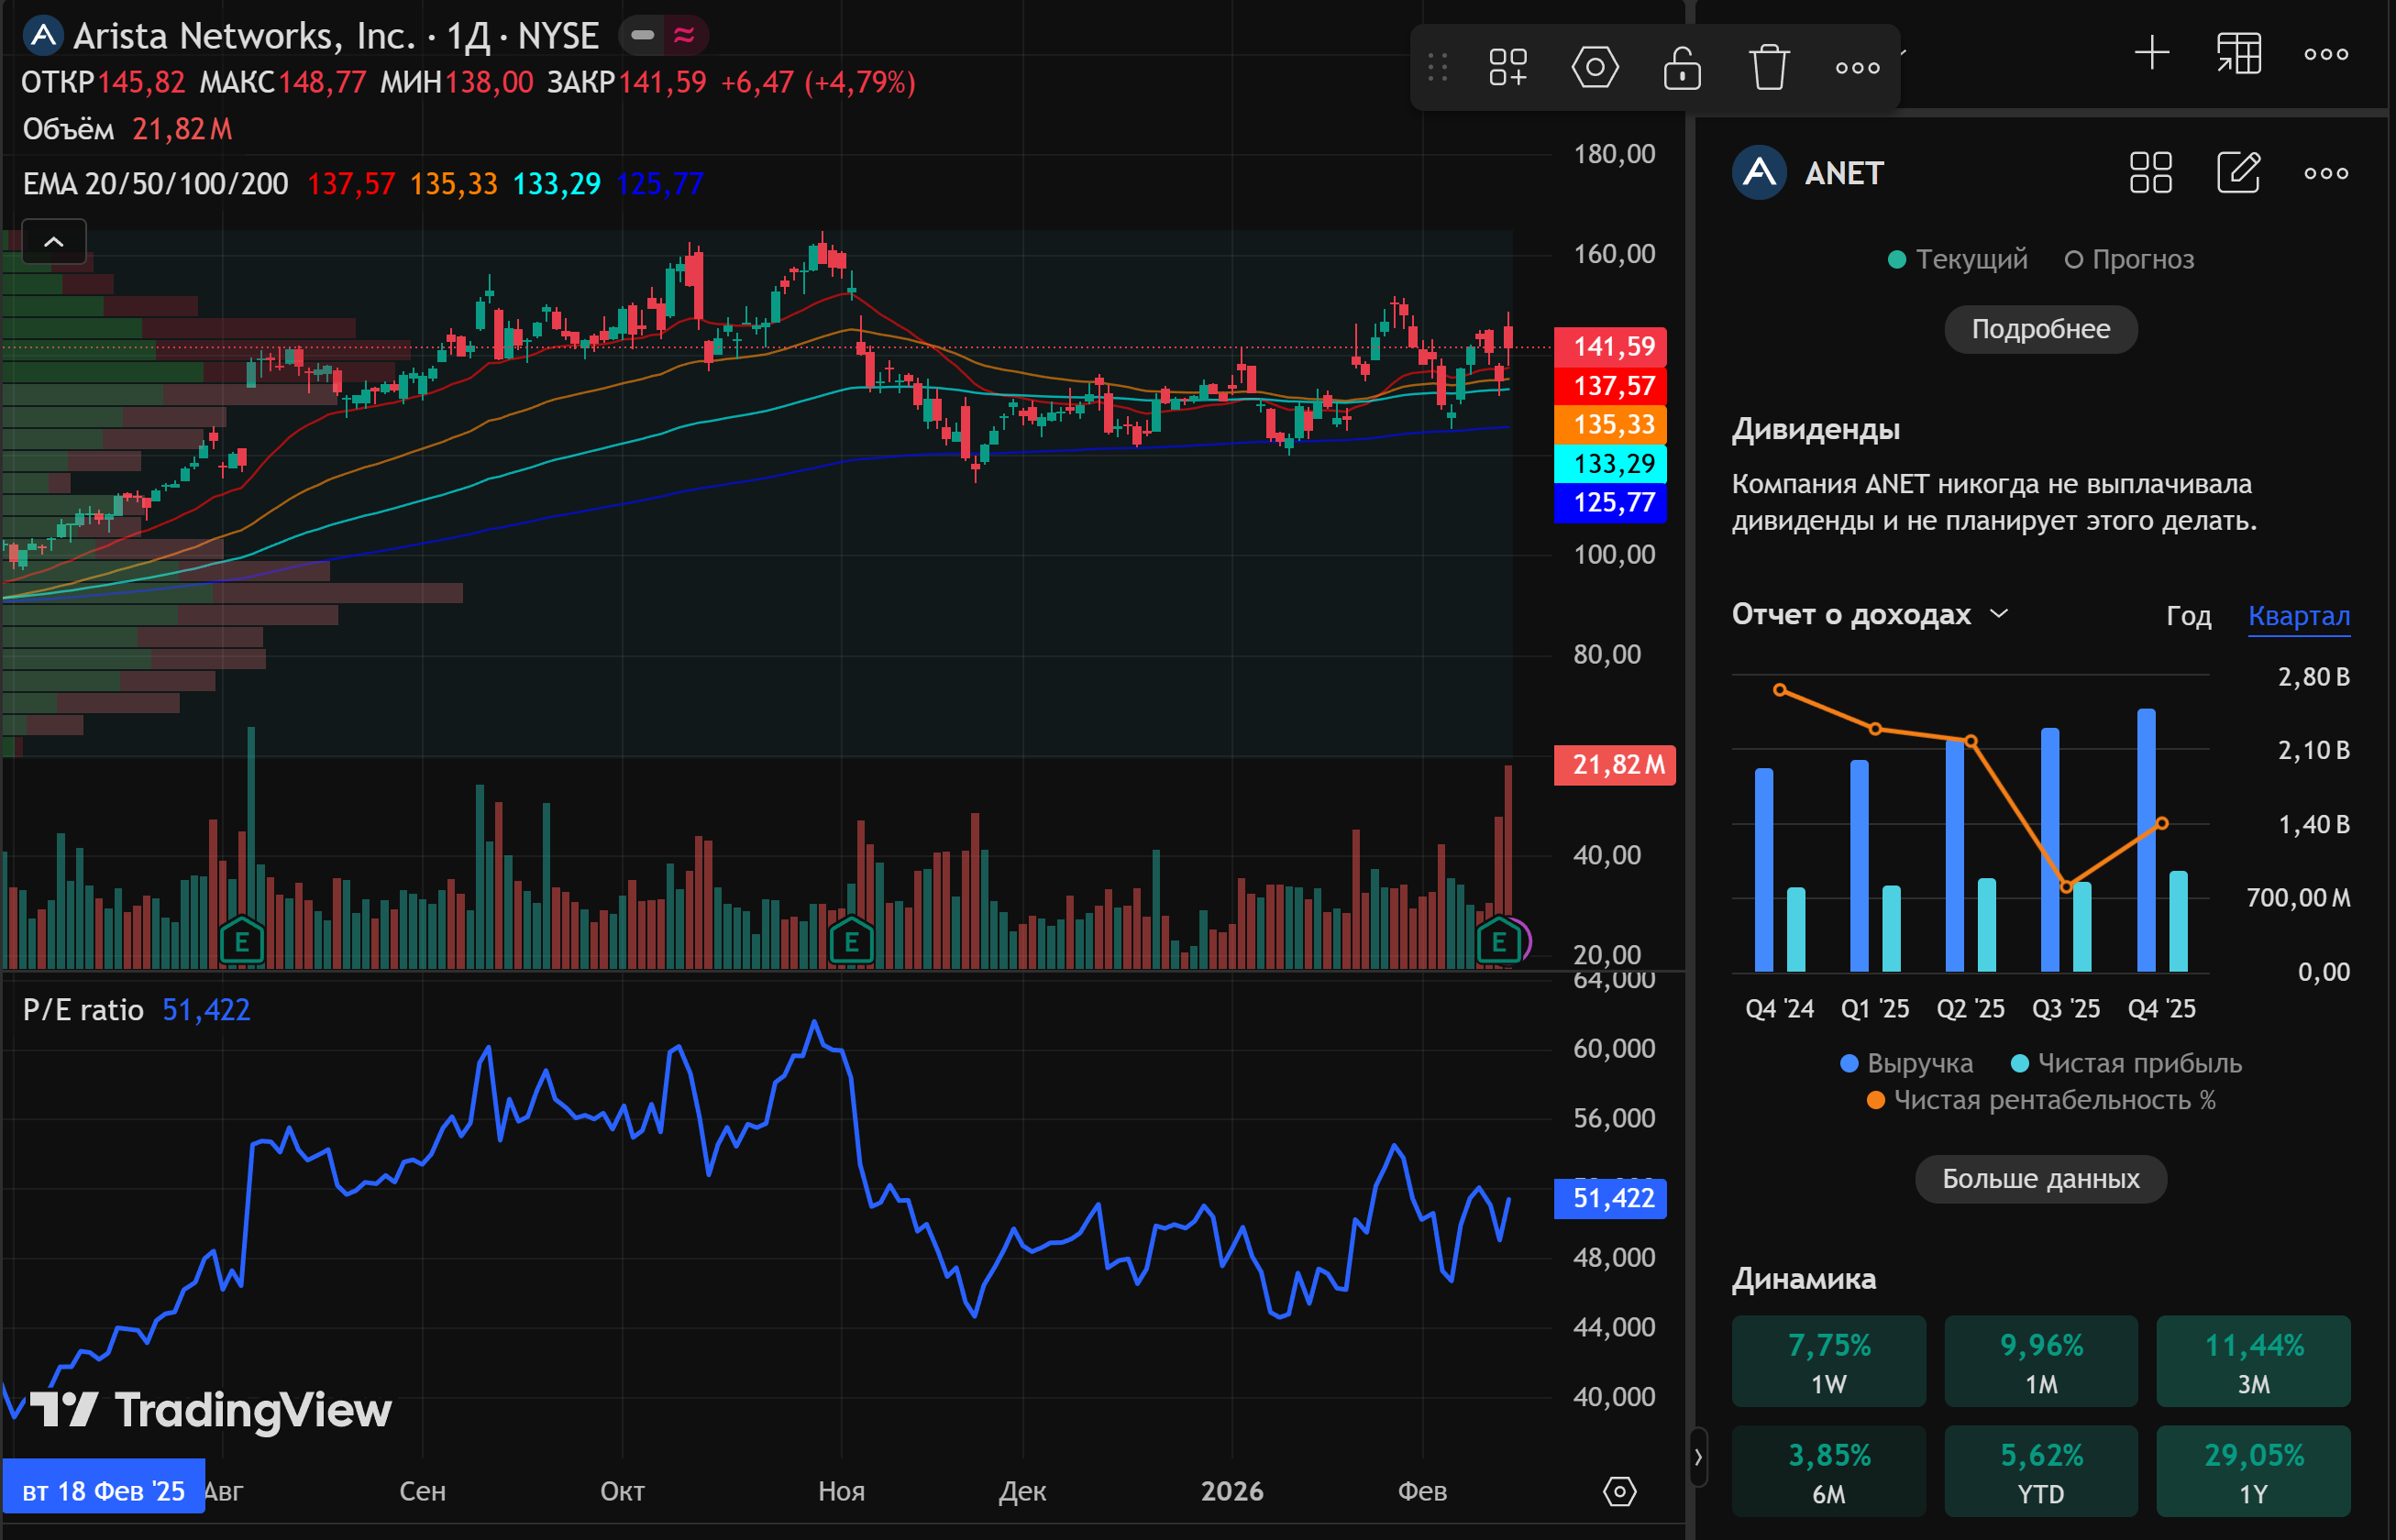
Текущий P/E (TTM) = 51.4x. На первый взгляд — дороговато. Но давайте посмотрим глубже:
 Forward P/E (2026): ~40-42x (исходя из прогноза EPS).
PEG (P/E / Growth): при ожидаемом росте EPS ~20% в год, PEG ≈ 2.1. Это выше «идеального» 1.0-1.5, что говорит о наличии премии за ожидания в цене.
Сравнение с историей и конкурентами:
• Средний P/E за 5 лет: 40.7x, пик в 2021 — 54.6x. Текущий уровень — выше среднего, но не экстремальный.
• Cisco (CSCO), зрелый конкурент, торгуется с EV/EBITDA ~20x против ~43x у ANET. Премия отражает разницу в темпах роста (+25% против низких однозначных).
Вердикт: Оценка высокая, но она уже учитывает сильный рост AI-сегмента и расширение клиентской базы. Риск — любое замедление может привести к сжатию мультипликатора. Именно поэтому мы не гонимся за ценой, а ищем моменты ценовых аномалий для входа.
━━━━━━━━━━━━━━━━━━━━
 БАЛАНС: КРЕПОСТЬ, А НЕ КОМПАНИЯ
Отдельного внимания заслуживает финансовая устойчивость Arista. Это не просто история роста, а история качества:
 Долг: 0$
У компании нет долга (ни краткосрочного, ни долгосрочного). В эпоху высоких ставок это колоссальное преимущество.
Денежная позиция: $10.74 млрд
На балансе более $10.7 млрд денежными средствами и краткосрочными инвестициями. Это даёт огромный запас прочности и возможность финансировать рост без привлечения заёмного капитала.
Операционный денежный поток (2025): $4.37 млрд
Компания генерирует рекордный денежный поток — за год он вырос на 18%. Это позволяет ей инвестировать в R&D, покупать перспективные технологии (VeloCloud) и возвращать капитал акционерам через байбэки ($1.6 млрд выкуплено в 2025).
Рентабельность собственного капитала (ROE): ~32%
Исключительно высокая эффективность использования капитала акционеров.
Вывод: ANET — это не только быстрорастущий бизнес, но и финансово здоровый гигант с нулевым долгом и горой кэша. В случае любой рыночной паники у компании есть все ресурсы, чтобы не только выжить, но и усилить позиции за счёт более слабых конкурентов.
━━━━━━━━━━━━━━━━━━━━
ТЕХНИЧЕСКАЯ КАРТИНА: ВОЛАТИЛЬНОСТЬ ПОСЛЕ ОТЧЁТА
13 февраля акция открылась с гэпом вверх на 145.82, на премаркете достигала $150+, но в ходе основной сессии была распродана до 138.00, закрывшись на 141.59. Длинная верхняя тень и огромный объём (21.8 млн) — признаки фиксации прибыли и борьбы быков с медведями. Сейчас цена консолидируется в районе 141-142.
 Что говорят скользящие средние (EMA):
• EMA 20: 137.57
• EMA 50: 135.33
• EMA 100: 133.29
• EMA 200: 125.77
Все ЕМА расположены ниже текущей цены и выстроены в правильном порядке — это классический признак восходящего тренда. Они сближены, что часто бывает после консолидации и может предшествовать сильному движению.
━━━━━━━━━━━━━━━━━━━━
СТРАТЕГИЯ ВХОДА: ЛЕСЕНКА НА КОРРЕКЦИИ
Наша стратегия — покупать фундаментально сильные компании в моменты ценовых аномалий или перепроданности. Для ANET, с её крепчайшим балансом, мы готовы формировать позицию в 4 этапа по мере углубления коррекции:
 ПЕРВЫЙ ВХОД (25% позиции) — касание EMA 100 (~133.3)
Исторически отскоки от 100-дневной в восходящем тренде давали хорошее соотношение риск/прибыль. Если рынок даст нам этот уровень, начинаем аккуратно набирать.
 ВТОРОЙ ВХОД (ещё 25%) — зона между EMA 100 и EMA 200 (125.8 – 133.3)
Это уже глубокая коррекция. Здесь риск снижается, потенциал восстановления растёт. Добавляем вторую четверть.
 ТРЕТИЙ ВХОД (ещё 25%) — диапазон 118 – 125.8
Зона от EMA 200 до ноябрьских минимумов 2025 (117-118). Если цена придёт сюда — это будет подарок, несмотря на временный негатив. Фундамент не сломлен, баланс позволит пережить любую бурю, значит, используем возможность.
 ЧЕТВЁРТЫЙ ВХОД (остальные 25%) — ниже 118
Экстремальная зона. Такие уровни возникают только при форс-мажоре (рыночная паника, разочаровывающие отчёты). При сохранении долгосрочного тезиса это возможность для агрессивного набора оставшейся части позиции.
 ТЕКУЩАЯ ЦЕНА (~141.6) — НЕ НАША ЗОНА
Она выше ближайших поддержек и не даёт достаточного запаса прочности. Тем, кто не в позиции, мы рекомендуем набраться терпения и ждать отката в указанные выше зоны.
 ДЛЯ ТЕХ, КТО УЖЕ В ПОЗИЦИИ
• Держать, пока цена выше 135 (EMA 50)
• При пробое 150 можно подтягивать стоп в безубыток
 ЗОНЫ ФИКСАЦИИ ПРИ РОСТЕ
• 148-150 — ближайшее сопротивление (вчерашний максимум)
• 155-160 — следующая цель (максимумы октября 2025: 162-164)
• 175-185 — долгосрочные цели при сохранении тренда
ВЕРОЯТНЫЕ СЦЕНАРИИ
Базовый (60%) — консолидация в диапазоне 135-148, затем постепенное движение к 155-160.
Бычий (25%) — закрепление выше 150 на объёме → ускорение к 162-164.
Медвежий (15%) — пробой 135 и уход к 130-133 (EMA 100) — тогда и появится наш первый уровень для входа.
━━━━━━━━━━━━━━━━━━━━
ДИСКЛЕЙМЕР
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией. Указанные уровни — лишь ориентиры, решение принимайте самостоятельно с учётом вашей толерантности к риску.
#ANET #AristaNetworks #AI #DataCenter #Earnings #SmartStocks #Мультипликаторы #ТехническийАнализ #Баланс #БезДолга





















