
 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
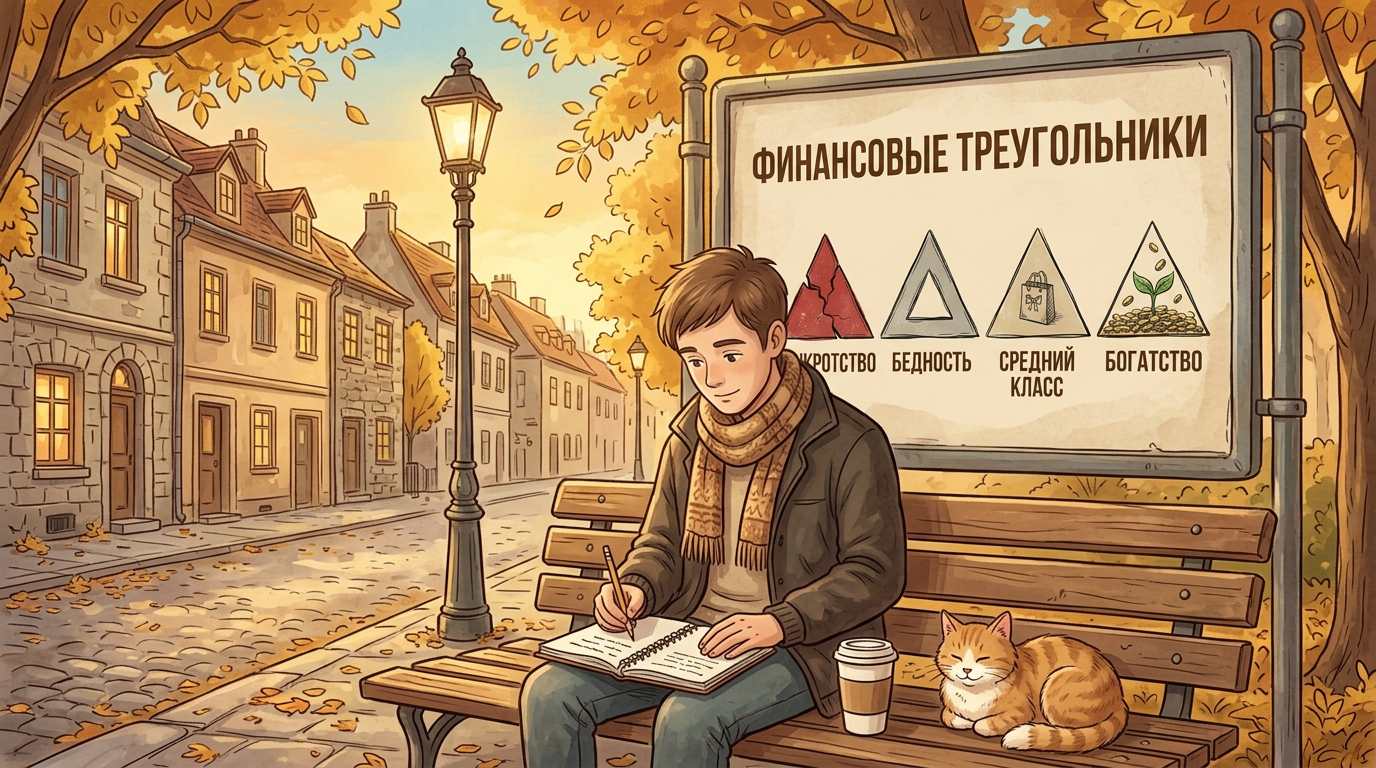
Где-то я натыкался на простую схему: по отношению к деньгам люди живут в одном из четырёх «финансовых треугольников». Вершины у всех одинаковые: заработал, потратил и остаток, а различаются треугольники тем, куда этот остаток девается.
Схема упрощённая и местами спорная, но себя в ней узнать легко. Я, например, побывал во всех треугольниках, кроме одного. Давайте пробежимся по ним по порядку, а в конце расскажу, где я сейчас и с чем в этой схеме не согласен.
Для наглядности возьмём доход в 100 условных единиц.
Четыре треугольника
1. Треугольник банкротства.
Заработал 100, потратил 100 и занял ещё 10, чтобы дотянуть до зарплаты. Каждый месяц на балансе минус. Кредитки, займы у родных, микрозаймы, и долг из месяца в месяц только растёт. Спросите такого человека, во сколько ему обходится месяц жизни, и он не ответит: цифр нет, плана нет, зато есть постоянный стресс.
2. Треугольник бедности.
Заработал 100, потратил 100, остаток ноль. В долги вроде бы не лезет, но живёт от зарплаты до зарплаты. Любая крупная трата застаёт врасплох: сломался холодильник, и человек скатывается в треугольник банкротства.
3. Треугольник среднего класса.
Заработал 100, потратил 80, отложил 20. Копить уже получается. Но потом накопленное уходит на новый телефон, сумку или машину получше, чтобы было не хуже, чем у друга. Снаружи всё выглядит солидно, а капитал по-прежнему ноль.
4. Треугольник богатства.
Заработал, потратил на жизнь, отложил и вложил. Отложенное остаётся в инвестициях, и со временем включается сложный процент. В той схеме «богатый» тратит 50 и вкладывает 50. У него есть финансовый план, точные цифры доходов и расходов, а доход постоянно растёт.
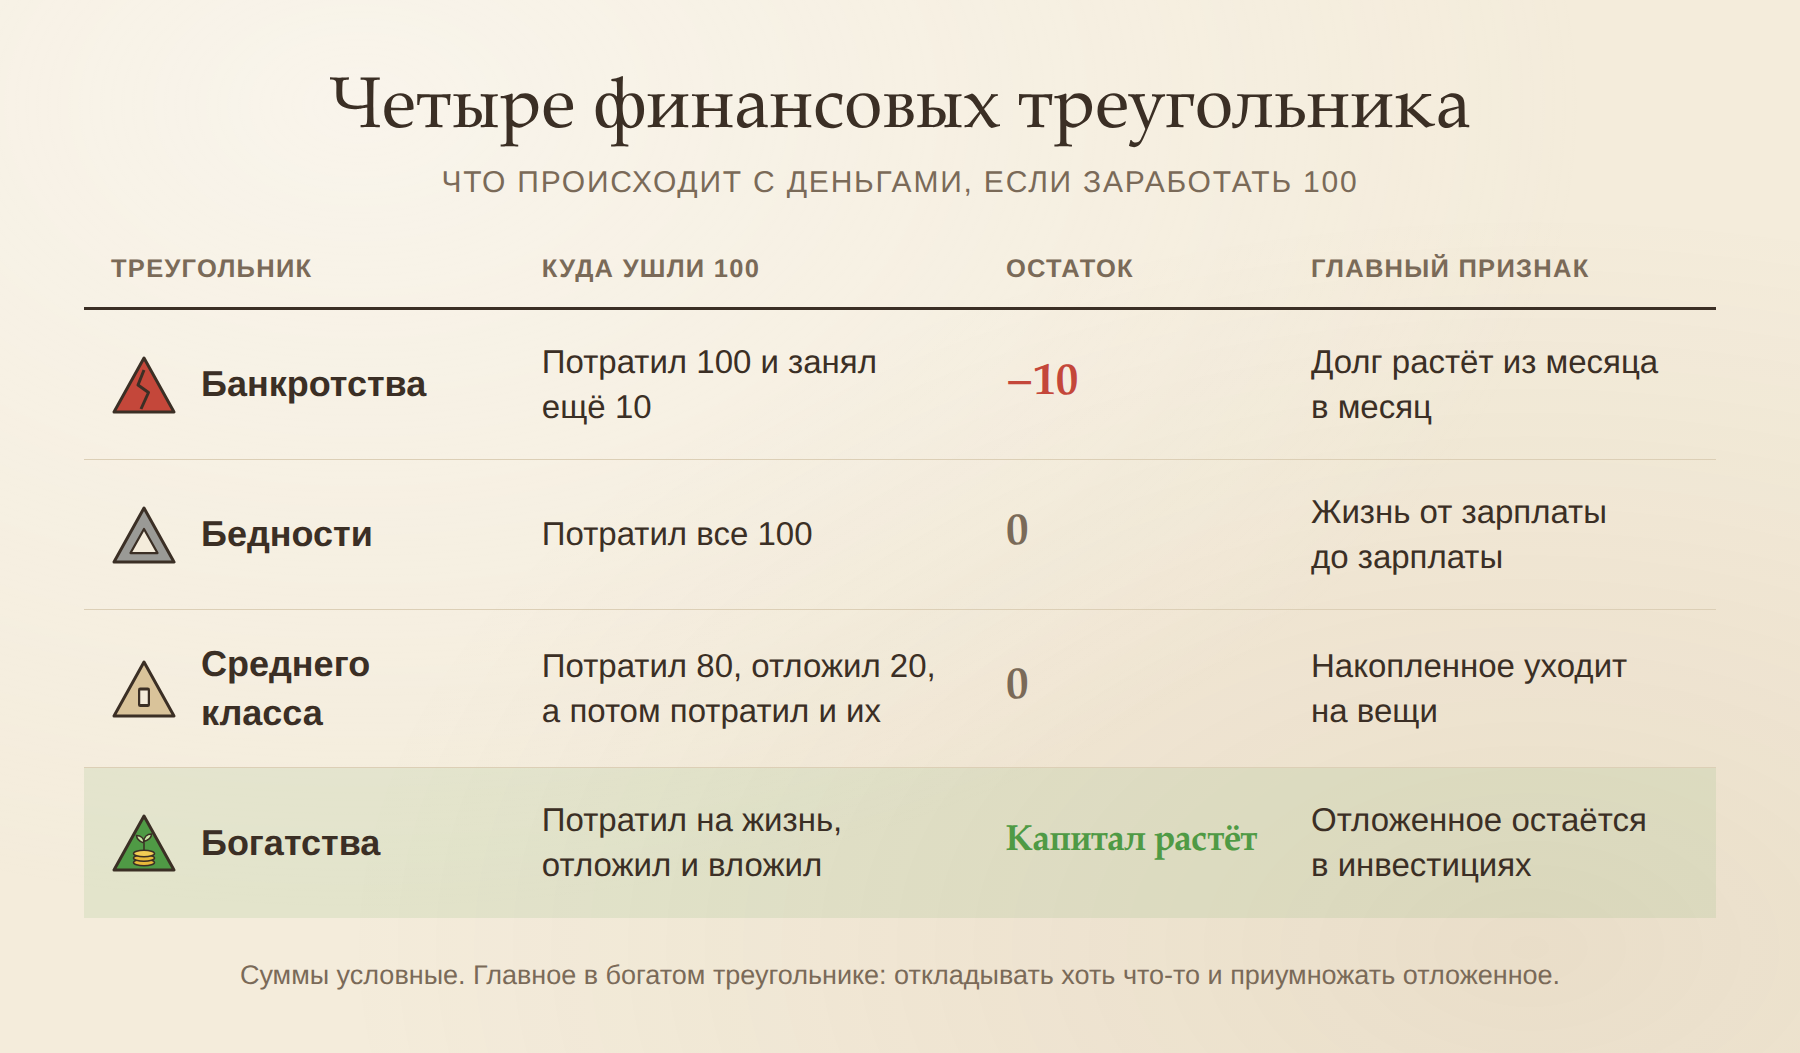
У первых трёх треугольников есть общий признак: заработанное тратится целиком, а иногда и больше. Причём доход при этом может расти. Если вместе с зарплатой растут и траты, человек остаётся в своём треугольнике, просто вещи вокруг становятся дороже. Я сам это заметил, когда пробовал «метод пяти конвертов»: с ростом дохода росли и расходы. Поэтому сейчас я пользуюсь многоуровневой системой из статьи про 10%: чем больше доход, тем большая доля сверху уходит в инвестиции.
Примерил на себя
Я побывал во всех треугольниках, кроме треугольника банкротства. Сейчас я в треугольнике богатства, хотя богатым я себя всё ещё не ощущаю, однако чувствую себя более спокойно. С 2021 года я всегда откладываю часть зарплаты, минимум 10% уходит в инвестиции. Норма сбережения сейчас около 15%, примерно столько же, сколько было в 2025 году.
Всё, что попало в инвестиции, у меня оттуда не выводится, иначе сложному проценту не на чем будет работать.
Но идеально у меня не всё. Подушки безопасности почти нет, и это мой промах. Подушку я, бывало, тратил на нужные в дом вещи. Статусом там и не пахло, но деньги на чёрный день всё равно уходили на текущие нужды. А ведь в статье про 10% я сам советовал формировать подушку в первую очередь. Выходит, сапожник без сапог.
Пара оговорок
Долг бывает инструментом
По схеме долги ведут прямиком к банкротству. Я так не считаю. Долг всего лишь инструмент, и всё зависит от того, умеешь ли ты с ним работать. Занимать, чтобы дотянуть до зарплаты, действительно путь в яму. А вот ипотека может быть полезной и нужной, особенно если жить негде или вы снимаете квартиру, ведь деньги за жильё вы и так отдаёте каждый месяц.
Половину дохода на маленькой зарплате не отложишь
В «богатом» треугольнике откладывается половина дохода. При небольшом доходе это почти нереально: такая экономия слишком усложняет жизнь и бьёт по уровню счастья. Надо не забывать жить в настоящем и не упарываться в гипероткладывание.
Суть богатого треугольника в том, чтобы откладывать хоть что-то и отложенное сохранить и приумножить. А если хочется откладывать больше, проще поднять доход, чем ужиматься, только прибавку не стоит целиком пускать в траты.
Схема простая, и в этом её польза: за пять минут можно честно понять, где вы сейчас. Признать, что живёшь от зарплаты до зарплаты, неприятно, но с этого всё и начинается. Дальше по шагам: узнать свои реальные доходы и расходы, начать откладывать хоть немного, не трогать отложенное и работать над ростом дохода.
Пишите в комментариях, в каком треугольнике сейчас вы.