Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
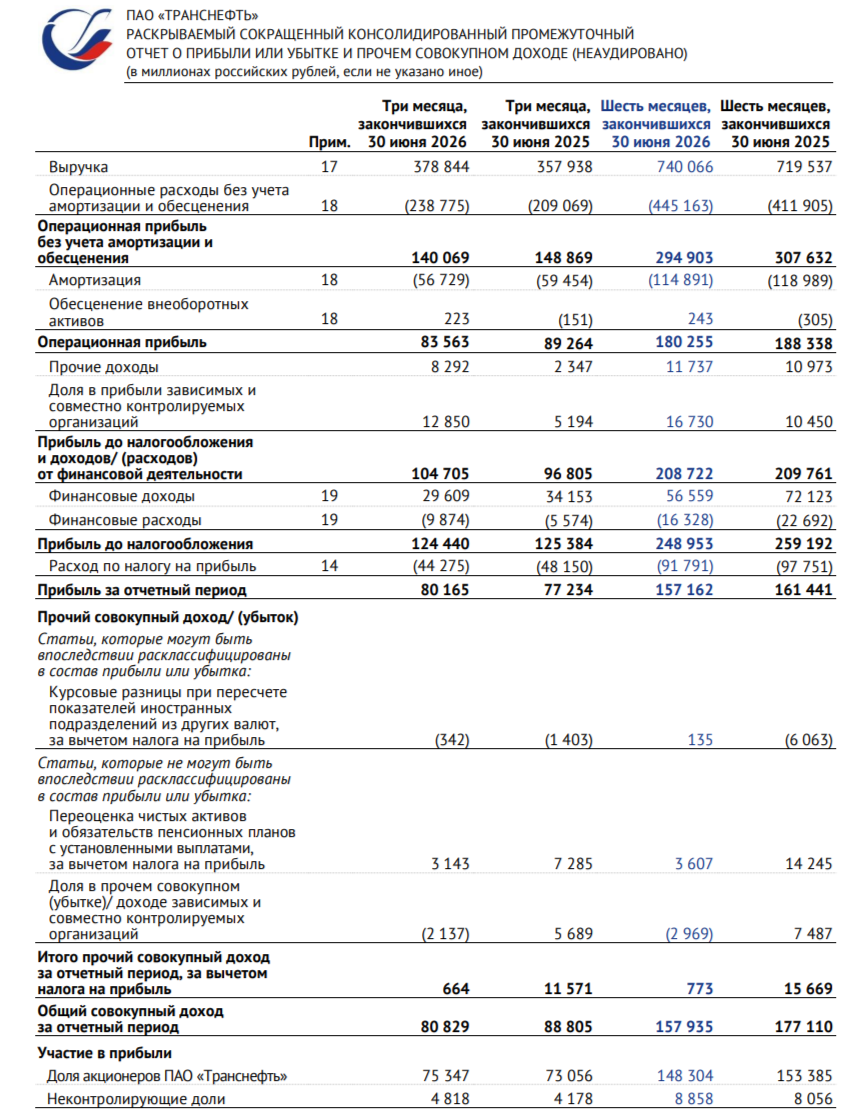
Транснефть представила финансовые результаты по МСФО за I полугодие 2026 года. Компания снизила свои финансовые показатели, но это было ожидаемо. Скорректированная чистая прибыль снизилась по сравнению с прошлым годом, FCF не хватает на выплату дивидендов, но есть кубышка, которая вскоре похудеет на 148₽ млрд: Выручка: 740,1₽ млрд (+2,9% г/г) Операционная прибыль: 180,3₽ млрд (-4,3% г/г) Чистая прибыль акционеров: 148,3₽ млрд (-3,2% г/г)
 Операционных результатов компания не предоставила, но мы знаем, что РФ в среднем добывала нефти в I п. 2026 г. — 9,098 млн б/с (в I п. 2025 г. 8,983 б/с), да рост есть по сравнению с прошлым годом (в июне, кстати, по добыче опустились ниже 9 млн б/с), но квоту мы всё равно не перешагиваем, т.к. могли добывать 9,762 млн б/с (данная квота была установлена на июнь, но из-за санкций и атак на НПЗ идёт сокращение). ФАС проиндексировала тарифы в 2026 году по прокачке нефти на 5,1%, ниже инфляции. Теперь вы знаете, что выручка компании зависит от индексации тарифов и добычи нефти, транспортные тарифы устанавливаются в ₽ (валюта тут не имеет никого влияния). Выручка делится на несколько сегментов: транспортировка нефти, торговля сырьём (Китай), транспортировка нефтепродуктов и порты (НМТП, поэтому атаки на порт влияют на выручку). Известно, что продажа нефти китайцем по ВСТО не несёт никакой прибыли, но влияет на рост выручки (Транснефть — агент с 0 маржей, прибыль достаётся Роснефти и др.). Операционные расходы составили 445,2₽ млрд (+8% г/г, динамика выше, чем в выручке), главные статьи растрат: расходы на оплату труда — 190,8₽ млрд (+17,6% г/г) и материальные затраты — 58,3₽ млрд (+19,1% г/г, атаки на инфраструктуру не проходят бесследно). Как итог, опер. прибыль снизилась. Дальнейшие снижение в чистой прибыли связано с разницей финансовых доходов/расходов — 40,2₽ млрд (-18,6% г/г, снижение ключевой ставки влияет на процентные доходы — 40,1₽ млрд, -30,9% г/г), кстати, в этом полугодии помогли курсовые разницы — 0,3₽ млрд (годом ранее -4,6₽ млрд, у эмитента имеется валютная позиция). Акционеров должна интересовать скорректированная прибыль, т.к. от неё компания платит дивиденд — 123,8₽ млрд (-6,6% г/г), по итогу эмитент заработал за I п. 2026 г. 85,4₽ на акцию в виде дивидендов (50% от скоррект. прибыли по МСФО). Денежная позиция сократилась до 464,8₽ млрд (на конец 2025 г. — 491,9₽ млрд, надо учитывать ещё, что компания лишится 148₽ млрд в виде выплаченных дивидендов). Долг снизился до 157,4₽ млрд (на конец 2025 г. — 207₽ млрд), чистый долг отрицательный, что намекает на устойчивое фин. положение эмитента. OCF увеличился до 136₽ млрд (+5,3% г/г), CAPEX составил 157,7₽ млрд (-1,1% г/г), как итог FCF составил 28,1₽ млрд (годом ранее -2,6₽ млрд), свободных денег на выплату дивидендов не хватает, но есть кубышка.
 Главная проблема в низком повышении тарифов они не покрывают расходы компании, которые увеличиваются, а ещё происходит атака на инфраструктуру (резервуары, порты, стоит закладывать деньги на восстановление). Добыча нефти в РФ снижается от месяца к месяцу, в дальнейшем это повлияет на выручку компании, конечно, с учётом всех затрат/издержек эмитента чудно выглядит покупка доли ГПБ за 40₽ млрд (непрофильный и низкомаржинальный актив, с вечными допками). Снижение ключевой ставки тоже идёт во вред эмитенту (% доходы сокращаются и не помогают уже так прибыли). Долгосрочные риски — это ввод Восток Ойла (потеря грузовой базы), но в этом же году будет отменён повышенный налог (2030 год).
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor