Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

Сегодня на разборе облигации ООО «Брусника». Это один из крупнейших застройщиков России, строит жильё в крупных городах Урала и Сибири, в Москве и Московский области. Входит в топ-10 девелоперов страны по объёму строительства.
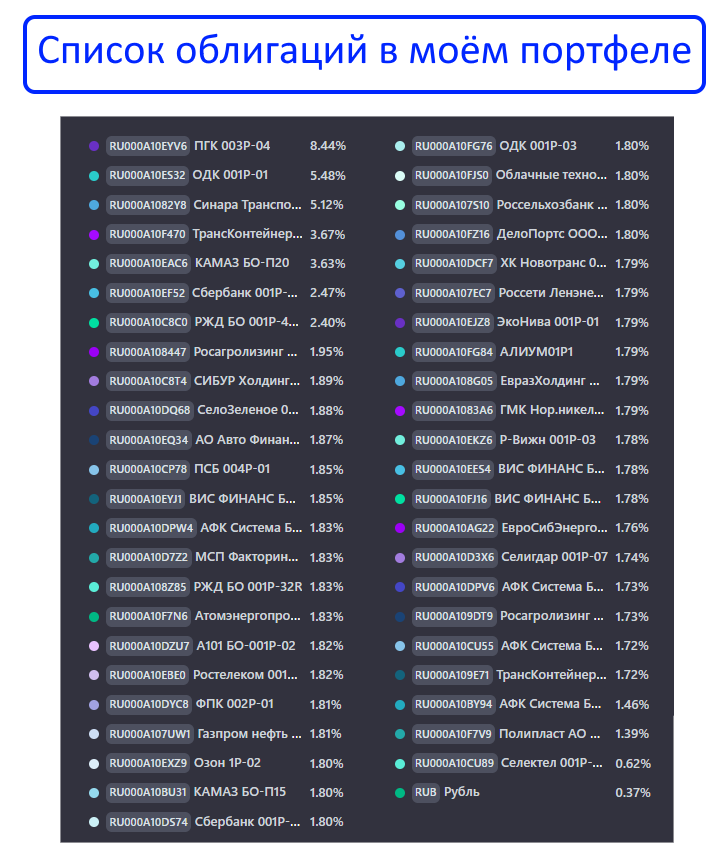
У меня в портфеле нет этого эмитентам (скрин моего списка облигаций из сервиса учёта приложил):
Но бумага довольно популярна, потому что предлагает высокую доходность!
Например вот параметры выпуска 002Р-09 Брусника:
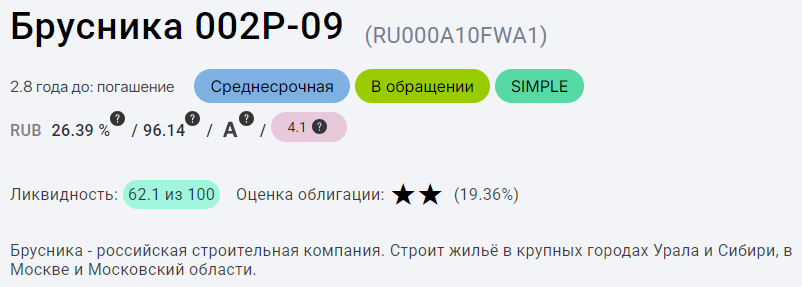
Тип: Обычная облигация с фиксированным купоном
Погашение: 03.08.2029
Цена: 96,14%
Доходность: 26,4%
Купоны: 21,75% годовых (12 выплат в год)
Рейтинг: A
26% годовых с рейтингом А! Выглядит вкусно, но давайте разбираться, не будет ли тут дефолта.
Чтобы не пропустить новые посты, подписывайтесь на мой канал в MAX или Телеграм. Там много другого полезного контента.
 ЧТО В ОТЧЕТЕ ЗА ПЕРВУЮ ПОЛОВИНУ 2026 ГОДА
Хорошие новости:
Выручка выросла на 104% (то есть больше чем в 2 раза)
EBITDA выросла в 2,4 раза, рентабельность по EBITDA — 37%
Валовая прибыль рост на 91%
Продажи в первом полугодии выросли на 76,6% в натуральном выражении и на 84% в деньгах
Плохие новости:
Чистый убыток — 1,4 млрд ₽. Год назад было 1,1 млрд, то есть убыток вырос на 24%
Вроде бы выручка летит вверх, EBITDA бьёт рекорды, а на выходе — убыток. Куда уходят деньги?
ГЛАВНЫЕ ПРОБЛЕМЫ ДЛЯ ДЕРЖАТЕЛЕЙ ОБЛИГАЦИЙ
1. Высокие проценты по долгам съедают всю прибыль
Вот главная причина убытка. Ключевая ставка ЦБ сейчас 14% и кредиты для застройщиков стоят очень дорого. Вся прибыль уходит на проценты банкам.
2. Долговая нагрузка остаётся высокой
Показатель Чистый долг/EBITDA — 2,98x. В начале года было 3,92x, динамика положительная — нагрузка снижается. Но всё равно это высокий уровень.
3. Перенос сроков ввода жилья
В сентябре появилась неприятная новость: Брусника перенесла сроки ввода 12,9 тыс. кв. м жилья в Свердловской области. Это не катастрофа, но у компании есть определенные проблемы.
ЧТО ХОРОШЕГО? (ПЛЮСЫ)
 Бизнес реально растёт. Выручка удвоилась, EBITDA выросла в 2,4 раза, продажи в новых регионах (Питер, Челябинск, Пермь) дали уже 20% от общего объёма. Компания вышла в новые города и успешно там продаёт.
Долговая нагрузка снижается. Чистый долг/EBITDA упал с 3,92x до 2,98x за полгода. Менеджмент прямо говорит: «Пик процентной нагрузки уже пройден». Если это правда — дальше будет легче.
Земельный банк огромный. 10,5 млн кв. м продаваемой площади. Этого хватит на 6+ лет работы без покупки новых участков. Компания обеспечена проектами на годы вперёд.
Рейтинг А- от АКРА.
Рынок ждёт снижения ставки. Прогноз ЦБ — средняя ставка в 2027 году 10-12%. Если ставка пойдёт вниз, кредиты для Брусники подешевеют, и убыток может смениться прибылью.
ЗАКЛЮЧЕНИЕ
Доходность облигаций около 26% годовых — это очень много. Когда я увидел эту цифру, подумал: "Ну тут можно смело ждать дефолт!". Но когда проанализировал компанию, то оказывается не всё так плохо.
Брусника — это крепкий застройщик с растущим бизнесом, но временными финансовыми трудностями. Главная надежда — снижение ставки ЦБ. Если ставка пойдёт вниз, Брусника сможет не только выйти в плюс, но и нарастить прибыль.
А что вы думаете о Бруснике? Пишите в комментариях.