Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
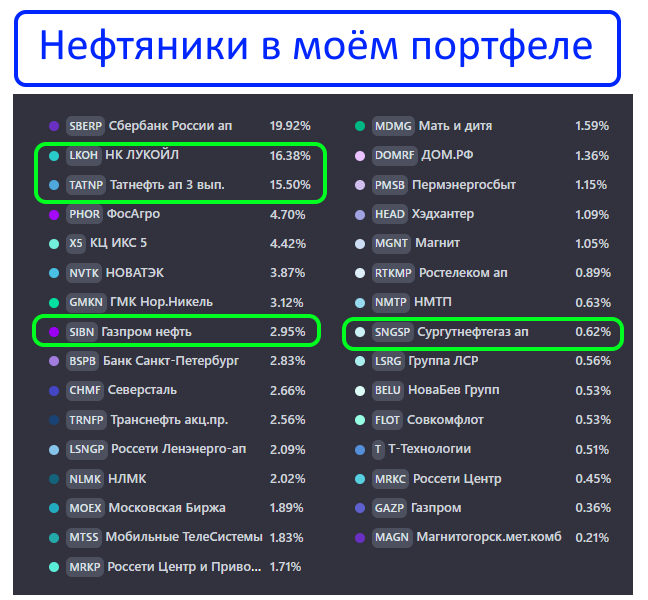
У меня портфель, как и у многих, забит нефтянкой (скрин из сервиса учёта прилагаю):
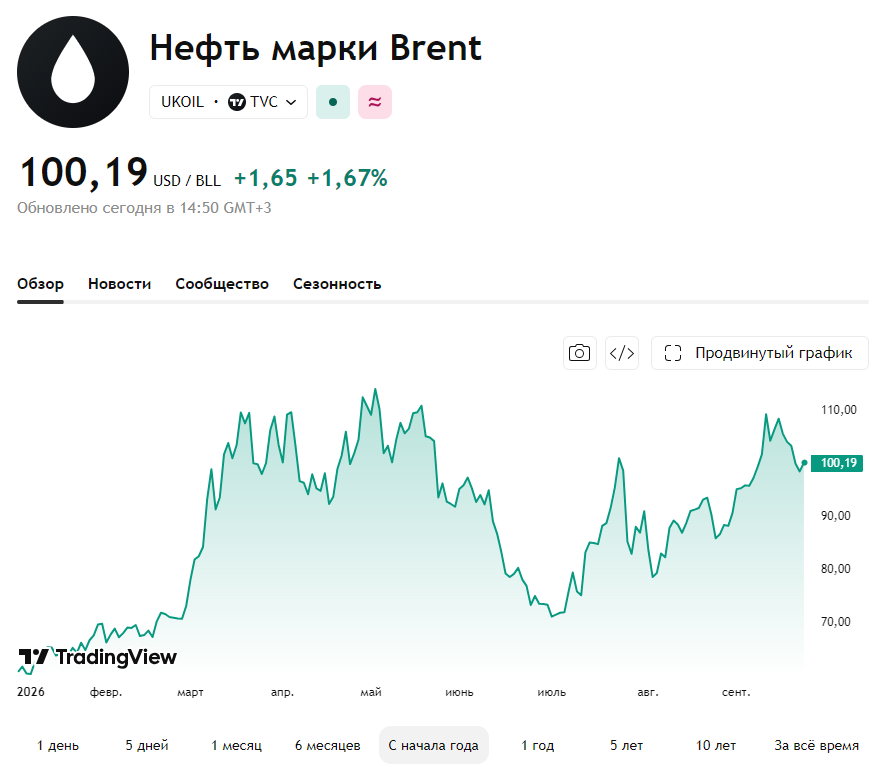
На фоне очередного витка конфликта в Иране и роста нефти до 100$ я задумался: кто в этой истории заработает больше всех? Интересно, что это не всегда тот, кто больше всех добывает!
Чтобы не пропустить новые посты, подписывайтесь на мой канал в MAX или Телеграм. Там много другого полезного контента.
На чём вообще зарабатывают нефтяники?
Продать сырую нефть — это одно. А переработать её в бензин, дизель, масла и продать как готовый продукт — совсем другое. С каждой тонны ты получаешь в разы больше. Поэтому выигрывает не всегда тот, у кого самая большая труба, а тот, у кого больше добычи идёт на собственную переработку.
Кто в России больше всех перерабатывает
1-е место: Газпром нефть — 77%
Три четверти добытой нефти превращаются в бензин, дизель и масла. Объём переработки в 2025г ещё и подрос на 2,2%. Бензина наделали 10 млн тонн. Это главный бенефициар всей истории: у них и Омский НПЗ — один из крупнейших в стране, и Московский, и Ярославский. Перерабатывают почти всё, что качают. Правда, есть ложка дёгтя. 20 сентября беспилотники прилетели на Московский НПЗ. Ремонт займёт несколько недель. Но даже с этим они в лидерах.2-е место: Татнефть — 63%
Тоже очень солидно. Плюс компания сильно завязана на внутренний рынок, а там сейчас золотая жила благодаря демпферу. Чистая прибыль Татнефти за первое полугодие 2026-го в 3 раза больше, чем годом ранее! Главный козырь — НПЗ ТАНЕКО. Он даёт почти 70% всей прибыли. Татнефть с её формулой «переработка + внутренний рынок» — это как раз тот случай, когда государство доплачивает тебе за то, что ты и так хорошо зарабатываешь.3-е место: ЛУКОЙЛ — 51%
По объёму переработки ЛУКОЙЛ держит третье место, но 2026г выдался непростым: в августе остановились сразу три из четырёх крупнейших НПЗ — Нижегородский, Пермский и Волгоградский. Активным оставался только Ухтинский НПЗ. Причина — удары беспилотников. Парадокс, но на финансах это почти не сказалось. Выручка за первое полугодие +8%, чистая прибыль +50%. Плюс компания резко урезала капзатраты, а свободный денежный поток вырос примерно до 524 млрд рублей.4-е место: Роснефть — 42%
Добыча нефти за первое полугодие выросла, а вот переработка упала на 8,3%. Почему? Потому что Саратовский и Сызранский НПЗ попали под удары беспилотников. Зато у компании есть «Восток Ойл». Первая нефть по нему пошла в сентябре. Сечин говорит: в 2027-м — 30 млн тонн, к 2030-му — 50 млн тонн прокачаем. Но на текущий финансовый результат это пока влияет слабо. Роснефть зарабатывает на объёмах, а не на переработке.
 Аутсайдер: Сургутнефтегаз — 33%
Только треть добытой нефти идёт на переработку. Остальное продают как сырьё. Плюс есть ещё одна беда — валютная подушка. Компания держит на счетах огромные запасы валюты. В 2025г рубль укрепился на 23%. Итог для Сургутнефтегаза: чистый убыток 251,2 млрд р против прибыли 923,3 млрд р годом ранее. При этом нефть в 2025-м стоила больше 110$. Но компания умудрилась уйти в минус. Вот что значит — не иметь нормальной переработки и быть заложником валютных качелей.
Заключение
Какой из этого вывод для меня как инвестора? Смотреть надо не всегда на то, кто сколько добывает, а на то, кто сколько перерабатывает и куда потом это продаёт. Переработка плюс внутренний рынок — вот где сейчас реальные деньги!
Самые хорошие финансовые отчёты по итогам года могут показать Газпром нефть и Татнефть. Дальше идут ЛУКОЙЛ и Роснефть. Ну а главный аутсайдер всей этой истории — Сургутнефтегаз.
И если покупать каких то нефтяников в надежде на щедрые дивиденды, то пока наиболее интересными для меня выглядят Газпром нефть, Татнефть и ЛУКОЙЛ!
Сервис, где я веду учёт своего портфеля!
Подписывайтесь на мои каналы в: МАХ | Телеграм | Ютуб | Рутуб | ВК | ДЗЕН