Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Подвожу итоги эксперимента «Капитал с кэшбэка и скидок»: как я сначала сэкономил за счет банков и торговых сетей, а потом дал им же в долг, чтобы они мне платили.
Есть ЛИМОН! Медленно, но верно достиг красивой цифры. Многие пренебрегают кэшбэками и скидками и недооценивают сил хоть и небольших, но регулярных накоплений.
Я же терпеливо мониторил акции в банках, делал обзоры кэшбэков, порой спорил с кассирами о способах оплаты, а главное все исправно заносил в таблички и строчил отчеты в канал.
Что показывает эксперимент:
 Как со временем несложная привычка растит капитал.
 Как важно уметь считать и вести личную бухгалтерию, чтобы понимать движение денег.
 Как инвестировать, чтобы сэкономленные средства приносили дополнительный доход за счет сложного процента.
На первых порах портфель рос со скоростью улитки, ползущей по наждачке: мало экономил, а доходности были низкие, но со временем и опытом кривая дохода устремилась вверх.
Я настолько поднаторел в этом деле, что большинство трат — со скидками. Например, рассказывал, как покупаю продукты со скидкой не меньше 25%, катаюсь на халяву на такси и много экономлю в путешествиях. Все больше использую премиальные программы от нескольких банков. Распределил капитал между ними так, чтобы получать больше бонусов.
С чего все началось?
Еще до того, как завести финансовый блог, придумал способ, как визуализировать пользу от экономии. Несколько лет назад завел отдельный счет, на который перекидывал суммы скидок и кэшбэков.
Тогда ещё думал: «Когда-нибудь этот счет будет приносить дополнительный доход…» Так родился эксперимент «Капитал с кэшбэков и скидок». И вот этот счёт стал генерить ежемесячно прибыль, которая уже порой равна пополнениям. Сложный процент работает!
Схема проста:
1. Сначала экономим
Какие средства попадают в портфель? Скидки и кэшбэки, которые экономятся на обычных тратах.
Банки и торговые сети тратят миллиарды, чтобы завладеть вниманием покупателей. Я стал партизаном в их финансовой системе, ловлю с холодной головой жирные бонусы. Главное — не попасться на крючок и не купить то, что тебе не нужно, просто ради кэшбэка  .
Для этого завел множество карт разных банков, и трачу средства с тех, где есть хорошие программы лояльности. Кажется, это отнимает много внимания, но нет — со временем выстраивается удобная система.
 Регулярно делаю обзоры кэшбэков, интересных акций и финхаков в моем Телеграме или Максе. Подписывайтесь, пока маркетологи и банкиры не снесли мне канал!
2. Потом инвестируем
Сначала просто откладывал на накопительный счет. А в 2023 году, ровно три года назад, отправил эти деньги на фондовый рынок, где создал портфель облигаций.
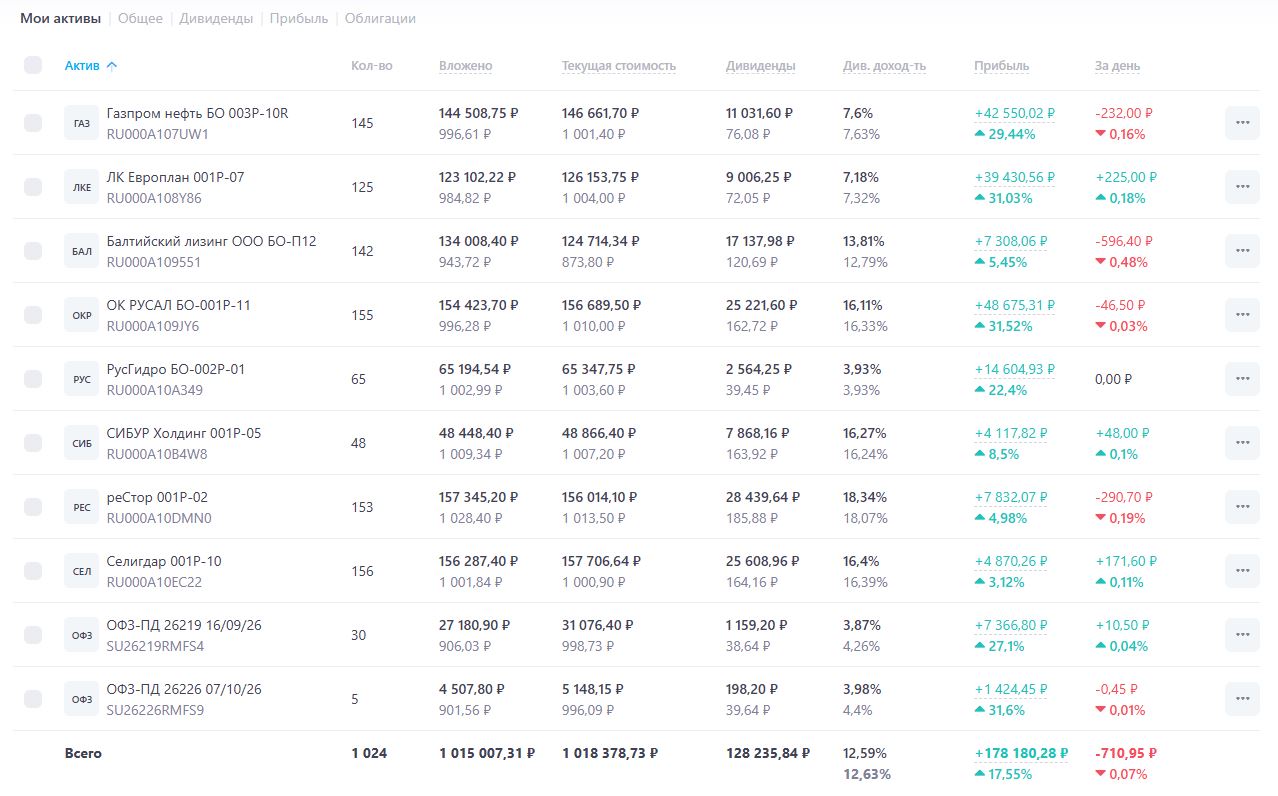
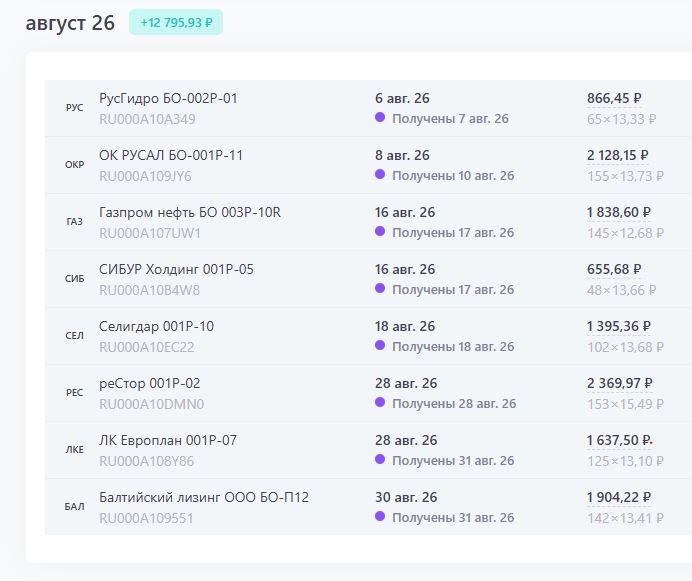
И теперь сэкономленные некогда средства приносят дополнительный, уже инвестиционный доход в виде купонов. Доход выше, чем если бы средства просто лежали на накопительном счете. Раз в несколько дней дзинькает уведомление, что мне упали очередные выплаты.
3. Пожинаем плоды
Немного цифр о портфеле:
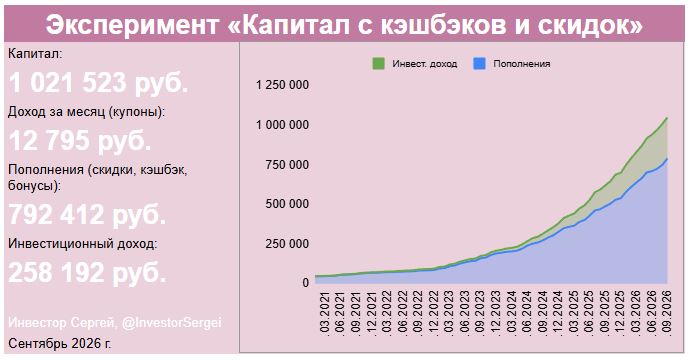
• 1 021 523 руб. — сейчас составляет портфель.
• 792 412 руб. — общая сумма пополнений (скидки, кэшбэк, бонусы). Деньги перекочевавшие из маркетинговых бюджетов банков и сетей.
• 258 192 руб. — инвестиционный доход портфеля (уже 33% от вложенного, то есть когда-то сэкономленного).
• 13 000 руб. — примерная сумма купонов, которые капают каждый месяц. Это уже больше, чем в отдельные месяцы бывают пополнения от экономии на «каше» и скидках.
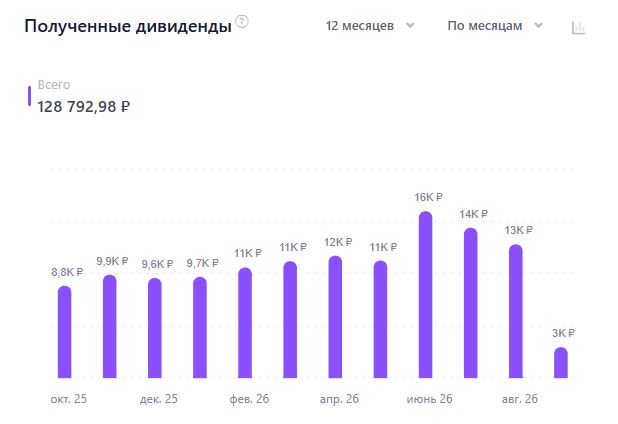
Эти выплаты реинвестирую в новые выпуски. Поэтому работает сложный процент: полученная прибыль становится капиталом для будущих доходов.
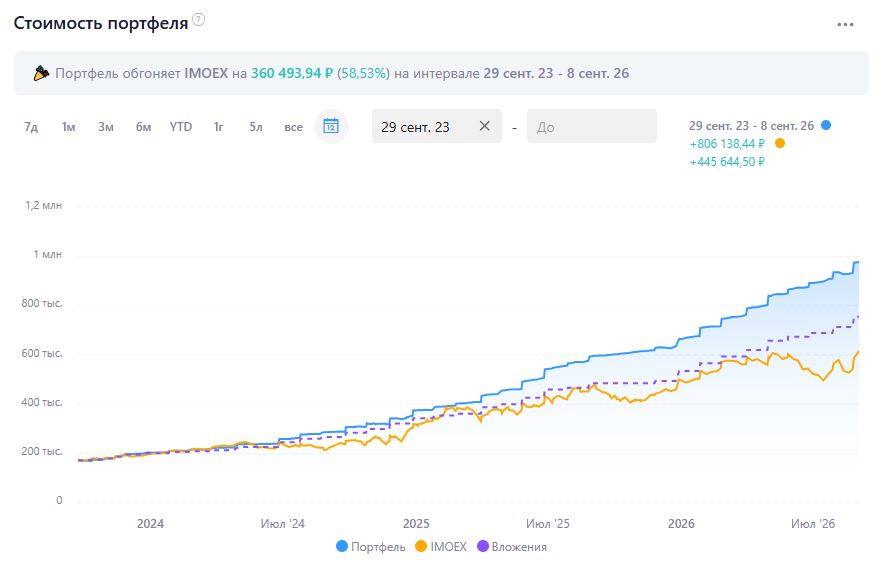
Как видно по графику, рост портфеля заметно ускорился. Это произошло после того, как еще более внимательно стал относиться к кэшбэкам, завел много разных банковских карт и стал получать еще больше скидок.
Простая стратегия сильно опережает индекс акций Мосбиржи, который в этом году доводит до отчаяния многих инвесторов.
 Сначала сэкономил за счет банков и сетей, а потом дал им же в долг, чтобы они мне платили!
Буду продолжать эксперимент. Подробно об акциях и лайфхаках рассказываю на моем канале в Телеграме и Максе.
 ️ Как относитесь к кэшбэкам?