Анализ акций
 Облигации
 Библиотека инвестиций
 Общее


 По данным WSA, в феврале 2026 г. было произведено 141,8 млн тонн стали (-2,2% г/г), месяцем ранее — 147,3 млн тонн стали (-6,5% г/г). По итогам 2 месяцев — 298,2 млн тонн (-1,5% г/г). Флагман сталелитейщиков (как по производству, так и по потреблению, поэтому от спроса Китая многое зависит) — Китай (51,1% от общего выпуска продукции) произвёл 76,1 млн тонн (-3,6% г/г), поднебесная тянет вниз всемирное производство (при этом Китай наращивает экспорт), из топ-10 производителей только половина в плюсе.
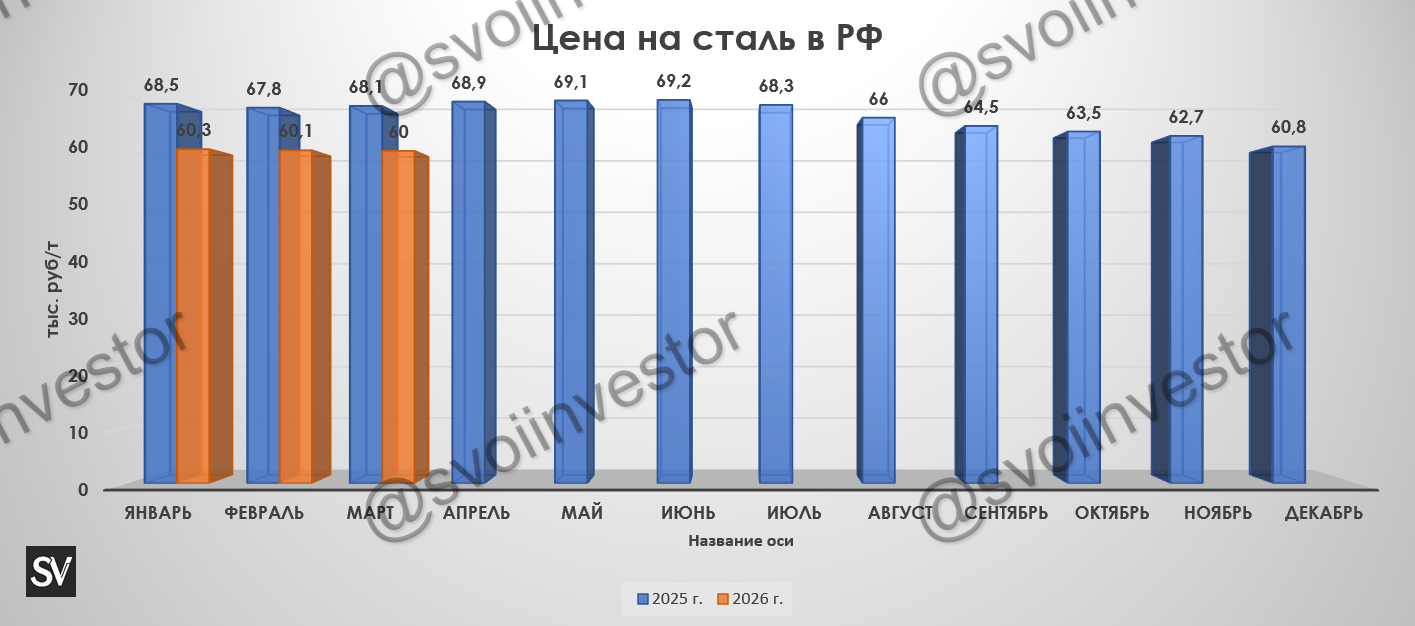
 Как обстоят дела с выпуском стали в России? В феврале было выпущено 5 млн тонн (-10,4% г/г, двузначные темпы уже пугают), месяцем ранее — 5,5 млн тонн (-7,4% г/г). По итогам 2 месяцев — 10,5 млн тонн (-9% г/г). Выпуск стали падает 23 месяц подряд, во многом сказываются дорогие кредиты (ставка 15%), замедляющееся строительство (спрос снизился как внутренний, так и внешний), перестроение логистики, крепкий ₽, санкции, новые налоговые меры, низкая цена на сталь и ремонтные мероприятия на производствах. Всё это отражается в отчётах российских сталеваров:
 ММК: из отчёта за IV кв. 2025 г. нам известно, что OCF незначительно сократился — 28₽ млрд (-3,4% г/г), помог оборотный капитал (расчёт по дебиторке и кредиторке). С учётом сокращения CAPEXа — 23,9₽ млрд (-19,2% г/г), FCF оказался положительным второй квартал подряд 9,2₽ млрд (+65,7% г/г, до этого два квартала подряд был отрицательным). Если, компания полностью будет придерживается див. политике (100% FCF), то за 2025 г. акционерам достанется — 0,58₽ на акцию (FCF за 2025 г. — 6,5₽ млрд). Инвестиционная деятельность ММК в 2025 г. сократилась в связи с завершением реализации ключевых проектов, но, как мы видим, цена на сталь и сокращение доли в портфеле продаж премиальной продукции не дают FCF воспрянуть (дивиденды мизерные, если рекомендуют выплату).
Северсталь: отчёт за IV кв. 2025 г. поведал нам, OCF в IV кв. снизился до 344₽ млрд (-3,5% г/г), оборотный капитал вновь увеличился на значимые цифры +22,6₽ млрд (распродажа запасов, расчёт по дебиторке). CAPEX составил 43,4₽ млрд (+0,1% г/г), как итог, FCF отрицательный -8,6₽ млрд (в прошлом году -2,2₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за IV кв. 2025 г., что вполне логично из-за отрицательного FCF за год (-30,5₽ млрд). Известно, что инвестиции компании в 2026 г. составят 147₽ млрд (главный актив — ЧМК), это меньше чем в 2025 г. (165,6₽ млрд), но про положительный FCF можно забыть, а значит про дивиденды тоже.
НЛМК отчёт за 2025 г.: OCF снизился до 127,3₽ млрд (-31,3% г/г), это ещё рассчитались по дебиторке и продали запасы. CAPEX сократили до 102,6₽ млрд (-9,5% г/г), как итог FCF уменьшился до 32,3₽ млрд (-60,6% г/г). Если отталкиваться от див. политики компании (100% FCF), эмитент заработал за 2025 г. 5,39₽ на акцию (с учётом ухудшения положения эмитента, то выплаты скорее всего не будет, потому что за 2024 г. ничего не заплатили).
 Конъюнктура внутреннего рынка для металлургов продолжает ухудшаться, статистические данные РЖД о погрузке чёрных металлов "кричат" о кризисе в отрасли. Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали рассмотрят только летом 2026 г.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor