Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
Да, ещё недавно это была вполне себе надёжная бумага с нормальным рейтингом и хорошей доходностью. А теперь многие ждут по ней дефолт…
Полипласт — крупнейший в России производитель добавок для бетона. Около 70% рынка, 8 заводов, системообразующее предприятие. «Ну как такая компания может уйти в дефолт!» — думали все, включая меня, когда покупали их облигации.
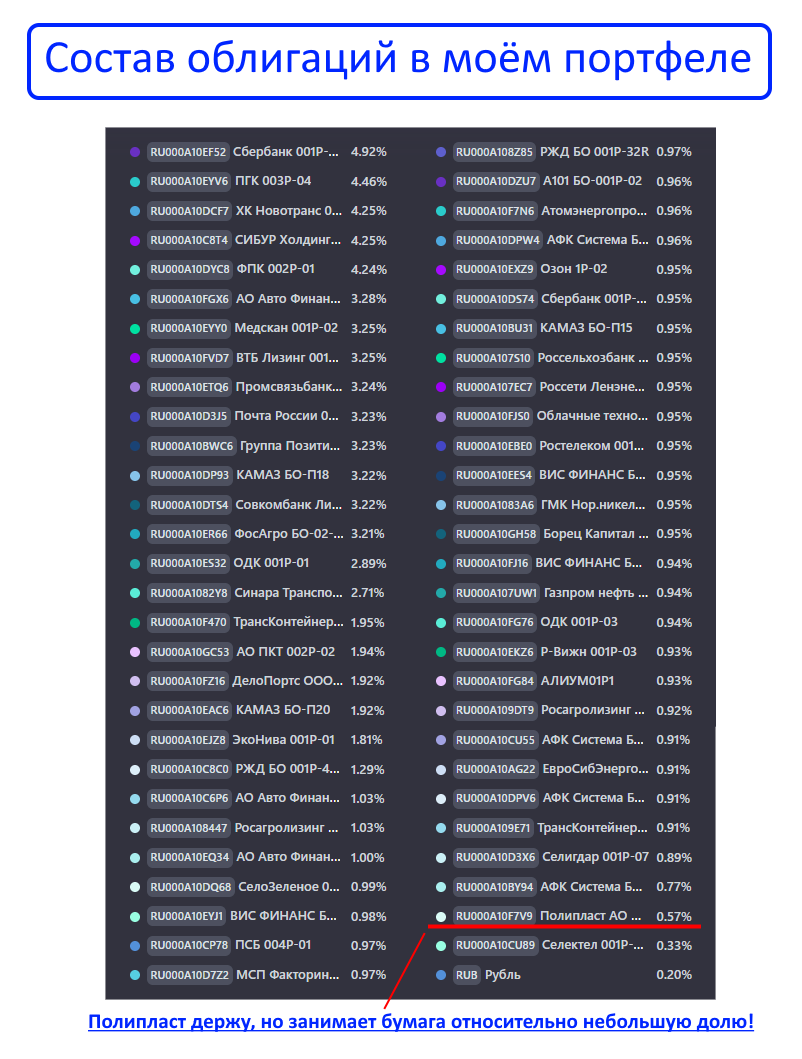
У меня в портфеле есть выпуск Полипласт АО П02-БО-16 (RU000A10F7V9), правда доля совсем небольшая (скрин состава портфеля из сервиса учёта прилагаю):
Доходность по этому выпуску сейчас 60%+ годовых:
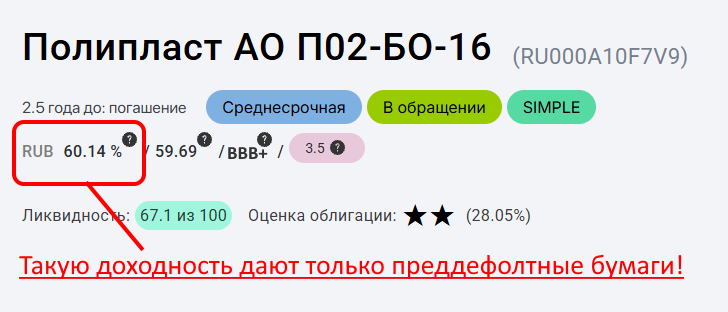
Но радоваться не приходится — рынок реально закладывает дефолт. Будет ли он? Давайте разбираться.
Я залез в отчёт за 9 месяцев 2026 года. Честно говоря, картина грустная.
Чтобы не пропустить новые посты, подписывайтесь на мой канал в MAX или Телеграм. Там много другого полезного контента.
ЧТО В ОТЧЁТЕ ЗА 9 МЕСЯЦЕВ 2026
Вот главная цифра:
Чистый убыток за III квартал −327,4 млн ₽
Для сравнения, что было раньше:
I кв. 2026 — прибыль +406,0 млн ₽
II кв. 2026 — прибыль +857,3 млн ₽
То есть ещё в первом полугодии был плюс, а сейчас компания в минусе. Разворот из прибыли в убыток очень показательный — дела ухудшаются.
КАКИЕ ЕСТЬ ПРОБЛЕМЫ
Тут можно выделить целых пять серьёзных проблем:
№1: ДЕНЬГИ ИСПАРИЛИСЬ
На 30 июня на счетах оставалось 2,4 млрд ₽. За полгода кэш упал с 4,5 млрд — почти вдвое. При этом краткосрочных кредитов и займов — 131,7 млрд ₽. То есть на каждый рубль срочных платежей у компании меньше 6 копеек свободных денег. Это очень плохо.№2: ЭКСПОРТ НАКРЫЛСЯ
Гендиректор Полипласта сам сказал: около 70% продаж шли на экспорт, в основном через Азовское и Чёрное море.
Азовские порты встали ещё в июле. В Новороссийске после атак в августе остановились терминалы. Продукцию просто некуда везти.№3: РЕЙТИНГИ ПОНИЗИЛИ
26 октября НКР снизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».
Причина — «существенное ухудшение условий деятельности и прогнозных финансовых показателей во второй половине 2026 года».№4: БИРЖА ОТРЕЗАЛА БУМАГИ ОТ КРЕДИТОВАНИЯ
Что это значит простыми словами: эти облигации больше нельзя заложить у брокера, чтобы взять деньги в долг для совершения сделок.№5: НАЛОГИ И БЛОКИРОВКИ
Налоговые претензии привели к аресту счетов уже трёх дочерних компаний. Если счета арестованы, компания не может свободно распоряжаться деньгами, даже если они есть.
ЕСТЬ ЛИ НАДЕЖДА, ЧТО ДЕФОЛТА НЕ БУДЕТ?
Да, есть! Будем верить в лучшее.
Бизнес реально работает. Заводы не стоят, купоны платятся. В сентябре выплатили около 400 млн ₽, закрыли оферту по долларовому выпуску на $25 млн, доразместили юаневый на 170 млн юаней.
Правительство обещало помочь. Есть поручение помочь компании. Банки готовят план реструктуризации, главный кредитор — Газпромбанк. До конца года хотят договориться о переносе платежей.
Стройка заканчивается. Завод эпоксидных смол готов на 95%, открытие запланировано на 25 ноября 2026 года. После этого крупных вложений пару лет не будет. Значит, денежный поток может вырасти.
Лидерство никуда не делось. Полипласт занимает 70% рынка пластификаторов — это огромная доля.
ЗАКЛЮЧЕНИЕ
Как видите, друзья, ситуация сложная. Если компания переживёт ближайшие полгода без дефолта, то я уверен — всё наладится. Но риск дефолта, к сожалению, не нулевой.
Что лично я буду делать с этой облигацией?
Держать дальше! Но мне легко говорить, меня спасает диверсификация — в портфеле доля облигаций Полипласта мизерная (всего 0.57%). А кто вливал туда большой капитал, остаётся пожелать стойкости и терпения.
А вы что думаете про Полипласт? Пишите в комментариях.