Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
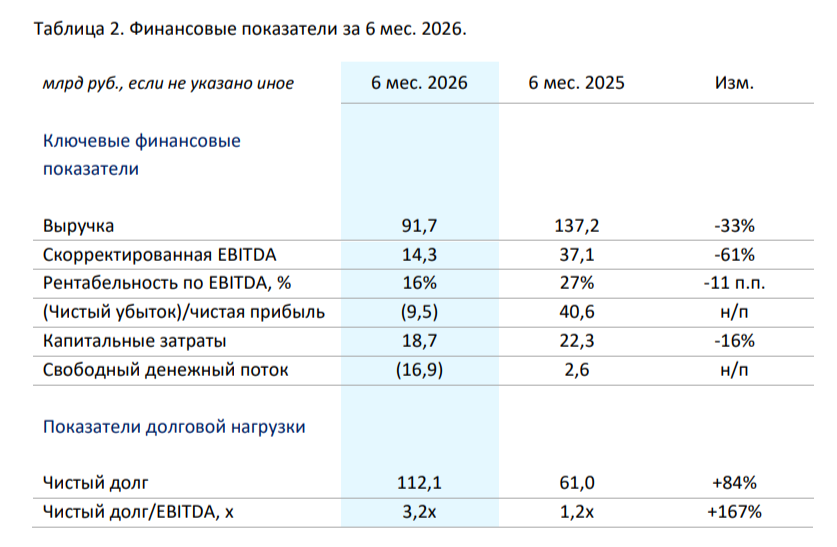
АЛРОСА опубликовала финансовые результаты по МСФО за I полугодие 2026 года. Отчёт получился ожидаемо провальным, помимо отрицательной чистой прибыли, свободный денежный поток также оказался в минусе, а значит дивидендов не стоит ожидать: Выручка: 90,3₽ млрд (-32,7% г/г), Операционная прибыль: -5,7₽ млрд (годом ранее +28₽ млрд) Чистая прибыль: -9,5₽ млрд (годом ранее +40,6₽ млрд) Индекс цен на алмазы падал всё I полугодие 2026 г., импорт алмазов в Индию за I полугодие ниже, чем годом ранее, а средний курс $ в I полугодии 2026 г. — 76,3₽, в I полугодии 2025 г. — 86,9₽ (бизнес Алросы очень чувствителен к курсу). Не стоит забывать о санкциях, которые влияют на спрос: с 1 января 2024 г. EC ввела ограничения на импорт непромышленных алмазов добытых в РФ, США с 1 марта 2024 г. запретили импорт из России непромышленных алмазов весом от 1 карата, а с 1 сентября от 0,5 карата, правда Минфин США продлил на год, до 1 сентября 2026 г., разрешение на импорт российских алмазов, вывезенных из РФ до начала действия американских санкций (легализация старых запасов). Как вы понимаете на снижение выручки оказало влияние снижение спроса, низкие цены на сырьё, санкционное давление, курс ₽ и конкуренция с лабораторно-выращенными алмазами. Операционные расходы сократились до 96₽ млрд (-9,7% г/г, динамика снижения ниже, чем в выручке), повлияли такие статьи как: себестоимость продаж — 77₽ млрд (-18,8% г/г, сокращение затрат на топливо, материалы и НДПИ, а также увеличение запасов), прочие операционные расходы — 10,5₽ млрд (-64,1% г/г, в прошлом году было обесценение с учётом продажи продажи доли в Катоке и влияние курсовых разниц) и прочие операционные доходы — 2,6₽ млрд (-88,9% г/г, в прошлом году продали долю в Катоке и это принесло компании 25,7₽ млрд прибыли). Как итог, операционная прибыль ушла в минус. Прибыль пошла на ещё большее снижение из-за убытка по финансовым расходам/доходам -5,9₽ млрд (годом ранее +15,4₽ млрд, всё из-за курсовых разниц и снижения процентных доходов т.к. ставку снизили), плюс уже нет доли прибыли в совместном предприятии (годом ранее +2,5₽ млрд, потеря Катоки) Компания нарастила свою денежную позицию до 65,4₽ млрд (на конец 2025 г. было 112,3₽ млрд, инвестиции и гашение долга). Долг компании снизился до 177,5₽ млрд (на конец 2025 г. было 200,7₽ млрд, в июне 2026 г. разместили облигации на 30₽ млрд). Соотношение чистый долг/EBITDA — 3,2х. OCF сократился до 1,9₽ млрд (-92,5% г/г, влияние обратного капитала, те же запасы огромны), CAPEX снизился до 18,8₽ млрд (-15,9% г/г), как итог FCF отрицательный -23,8₽ млрд (годом ранее -6,5₽ млрд). Исходя из див. политики компании, то дивидендов не будет, FCF отрицательный и чистый долг/EBITDA превысил 1,5х.
 Индекс цен на алмазы продолжает своё падение, а спрос со стороны Индии не восстанавливается, единственная хорошая новость это девальвация рубля начавшаяся во II полугодии. Гохран потратит на закупку драгоценных металлов и камней — 50₽ млрд в 2026 году (золото точно будут покупать, алмазы если будет плохая конъюнктура, куда ещё хуже?), благо введение экспортной пошлины на алмазы в 8% перенесли на 1 марта 2027 года (до этого хотели ввести с 1 сентября, государство понимает, что дивидендов от компании не дождаться и заменяет это ЭП). Видимо отрицательный денежный поток с нами на весь год, разворота не просматривается, а значит перспектив в этом году от компании не стоит ожидать.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor