
 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
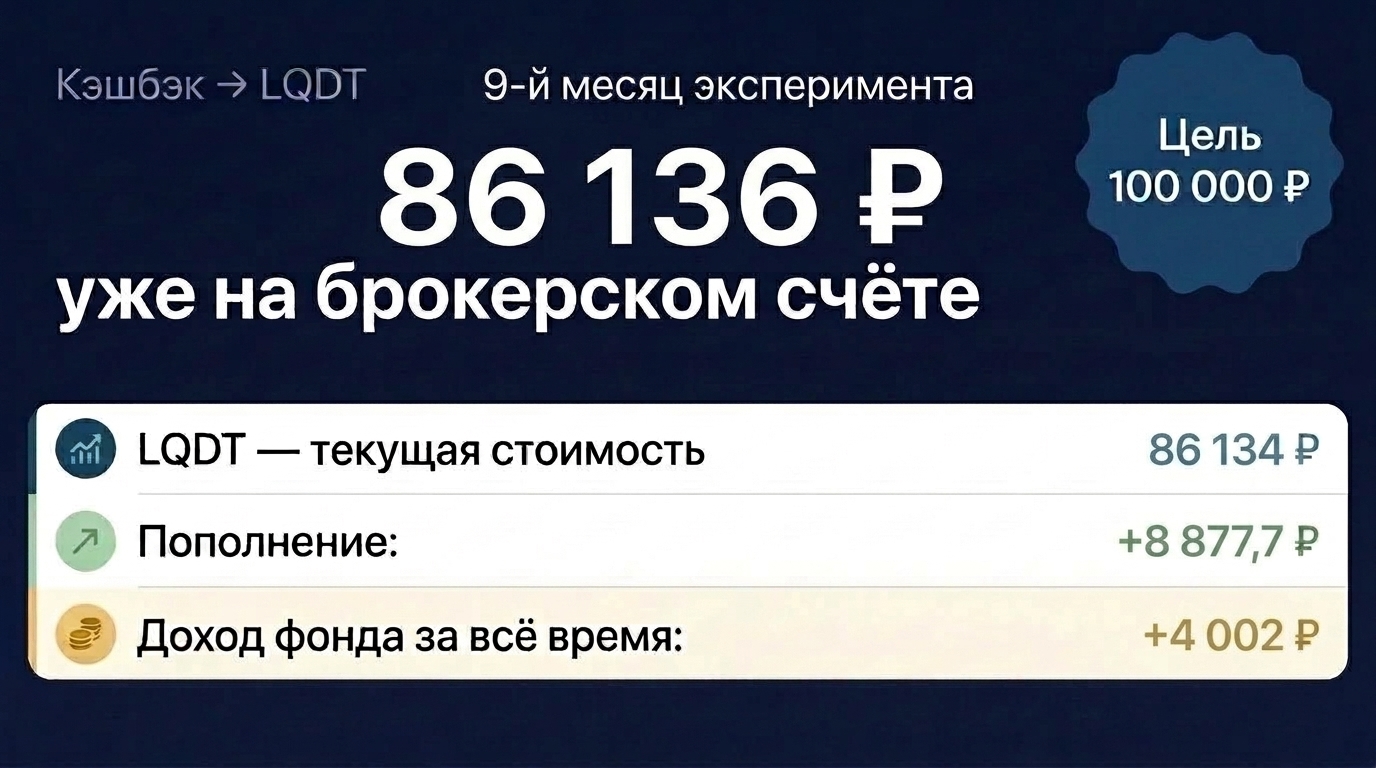
Продолжаю свой публичный эксперимент: все кэшбэки от повседневных трат я перевожу на брокерский счет и реинвестирую в фонд денежного рынка LQDT. Цель первого этапа - сформировать капитал в 100 000 ₽ исключительно «из воздуха», не задействуя основной доход. Подводим итоги 9-го месяца.
Текущий баланс: 86 136 ₽ (Цель выполнена на 86%)
До отметки в 100 000 ₽ осталось меньше 14 тысяч рублей. Но главный фокус сейчас - на динамике сложного процента и генерации пассивного дохода внутри самого фонда:
• Первую 1 000 ₽ чистой прибыли от переоценки фонд генерировал 5 месяцев.
• Вторую 1 000 ₽ -за 2 месяца.
• Третью 1 000 ₽ - за 1 месяц.
• Четвертую 1 000 ₽ фонд принес снова всего за 1 месяц, а накопленный бумажный профит пробил отметку +4 002 ₽.
Сейчас портфель, собранный исключительно из банковских бонусов, уже сам генерирует около 1 000 ₽ в месяц только за счет органического роста стоимости пая.
Структура пополнений месяца (+8 877,7 ₽)
В этом месяце средняя эффективная ставка кэшбэка по всем семейным расходам выросла с 4,32% до 4,5%. Основной вклад внесли 5 категорий:
• Питание (2 216 ₽) - базовые расходы бюджета.
• Рестораны (1 720 ₽) - кафе и семейные выходы.
• Одежда (1 195 ₽) - плановое обновление гардероба к сезону.
• Электроника (810 ₽) - покупка электрогриля в DNS.
• Спорттовары (476 ₽) - экипировка для сына в «Спортмастере».
За счет чего удалось удержать среднюю ставку 4,5%?
Базового кэшбэка в 1–2% никогда не хватит для такой эффективности. Результат делают точечные связки с высоким возвратом:
Подписки (30–50%): оплата Яндекс Плюса родной картой вернула 50,1% (250 ₽ с чека 499 ₽), а подписка ИВИ через Т-Банк дала ровно 30% (119,7 ₽ с 399 ₽).
Спецпредложения (20%): покупка обычных продуктов в сети «Бристоль» через Яндекс Пэй принесла 199 ₽ с чека 995,5 ₽ (эффективная ставка 19,99%).
Такси (10%): стабильный возврат 10% с каждой поездки по карте Яндекса.
Повышенные категории (7%): рестораны и спорттовары по карте ВТБ (один чек в «Спортмастере» на 6 815 ₽ дал сразу 476 ₽ возврата).
Аналитика из таблицы учета: сколько съедает «налог на округление»?
Я веду детальный трекинг каждой покупки в Excel с расчетом реальной эффективной ставки (Кэшбэк / Сумма чека). На массиве данных за месяц отлично видно, как правила округления банков искажают номинальную доходность:
Округление кратно 100 ₽ в ОТП Банке. Банк изменил условия и теперь начисляет кэшбэк только за полные 100 рублей. Итог по моей таблице: 8 мелких покупок до 100 ₽ (на общую сумму 692 ₽) принесли 0,00% кэшбэка. А на покупках в диапазоне 150–199 ₽ номинальные 5% превращаются в фикцию: например, чек на
179,98 ₽принес всего 5 ₽ кэшбэка - реальная ставка упала до 2,78% (почти вдвое ниже заявленной!).Эффект масштаба чека в ВТБ. При номинальной ставке 7% на крупном чеке в ресторане (
8 380 ₽) я получил 581 ₽ — честные 6,93%. Но на мелком чеке в кафе (399 ₽) из-за округления начислено всего 21 ₽ - эффективная ставка просела до 5,26%. Потеря 1,7% доходности на ровном месте.Парадокс микро-чеков: когда 1% побеждает 5%. В моем портфеле карт честно считают только Т-Банк (округление с шагом до 10 ₽, выплата до копеек) и Яндекс Пэй (округление баллов в большую сторону). Наглядная дуэль из таблицы: покупка продуктов на
74,99 ₽в ОТП под «повышенные» 5% дала 0 ₽ (0,00%), а покупка на76,49 ₽в Яндексе под базовый 1% принесла 1 балл - реальная ставка 1,31%! А на такси за259 ₽под 10% Яндекс начислил 26 баллов (10,04% - выше номинала).
Практический вывод для оптимизации: карты с шагом округления 100 рублей теперь использую строго на средних и крупных чеках (от 500–1000 ₽ потери на округлении стремятся к нулю: на покупках одежды за 9 212 ₽ и 12 898 ₽ реальная ставка составила 4,96–4,99%), а все мелкие транзакции до 200–300 ₽ провожу через Яндекс или Т-Банк.
Диверсификация по банкам и перестройка стратегии в октябре
• ОТП Банк - 4 305 ₽ (32 855 ₽ с начала года). Долгое время по техническому багу банка на моей обычной карте действовал премиальный тариф: 8 категорий по 5% вместо 4-х (что позволяло закрывать супермаркеты, ЖКХ, одежду и АЗС одновременно) и повышенный лимит выплат свыше стандартных 3 000 ₽. В октябре «баг» частично починили: 8 категорий оставили, но лимит жестко обрезали планкой в 3 000 ₽. Этот потолок я выбрал уже за первые две недели октября, поэтому на оставшиеся 13 дней месяца провожу ребалансировку трат на резервные карты.
• ВТБ - 1 859 ₽ (+717 ₽ к прошлому месяцу за счет 7% на кафе и спорт).
• Яндекс Пэй - 1 068 ₽ (высокий возврат по акциям и лучшее округление).
• Альфа-Банк - 862 ₽ (точечная покупка техники в DNS на 16 299 ₽ принесла 810 ₽ + 52 ₽ за услуги).
Итог: Все 8 877,7 ₽ уже конвертированы в паи LQDT. Выходим на финишную прямую к 100 000 ₽!
Коллеги, ведете ли вы детальный учет эффективной ставки кэшбэка по своим картам? И какие связки дают максимальный возврат в вашем бюджете сейчас?
Не является ИИР. LQDT - инструмент денежного рынка.
Если вам близок такой подход к личным финансам, инвестиционным привычкам и созданию капитала - подписывайтесь на мой Telegram-канал, там еще больше цифр и промежуточных итогов.