Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
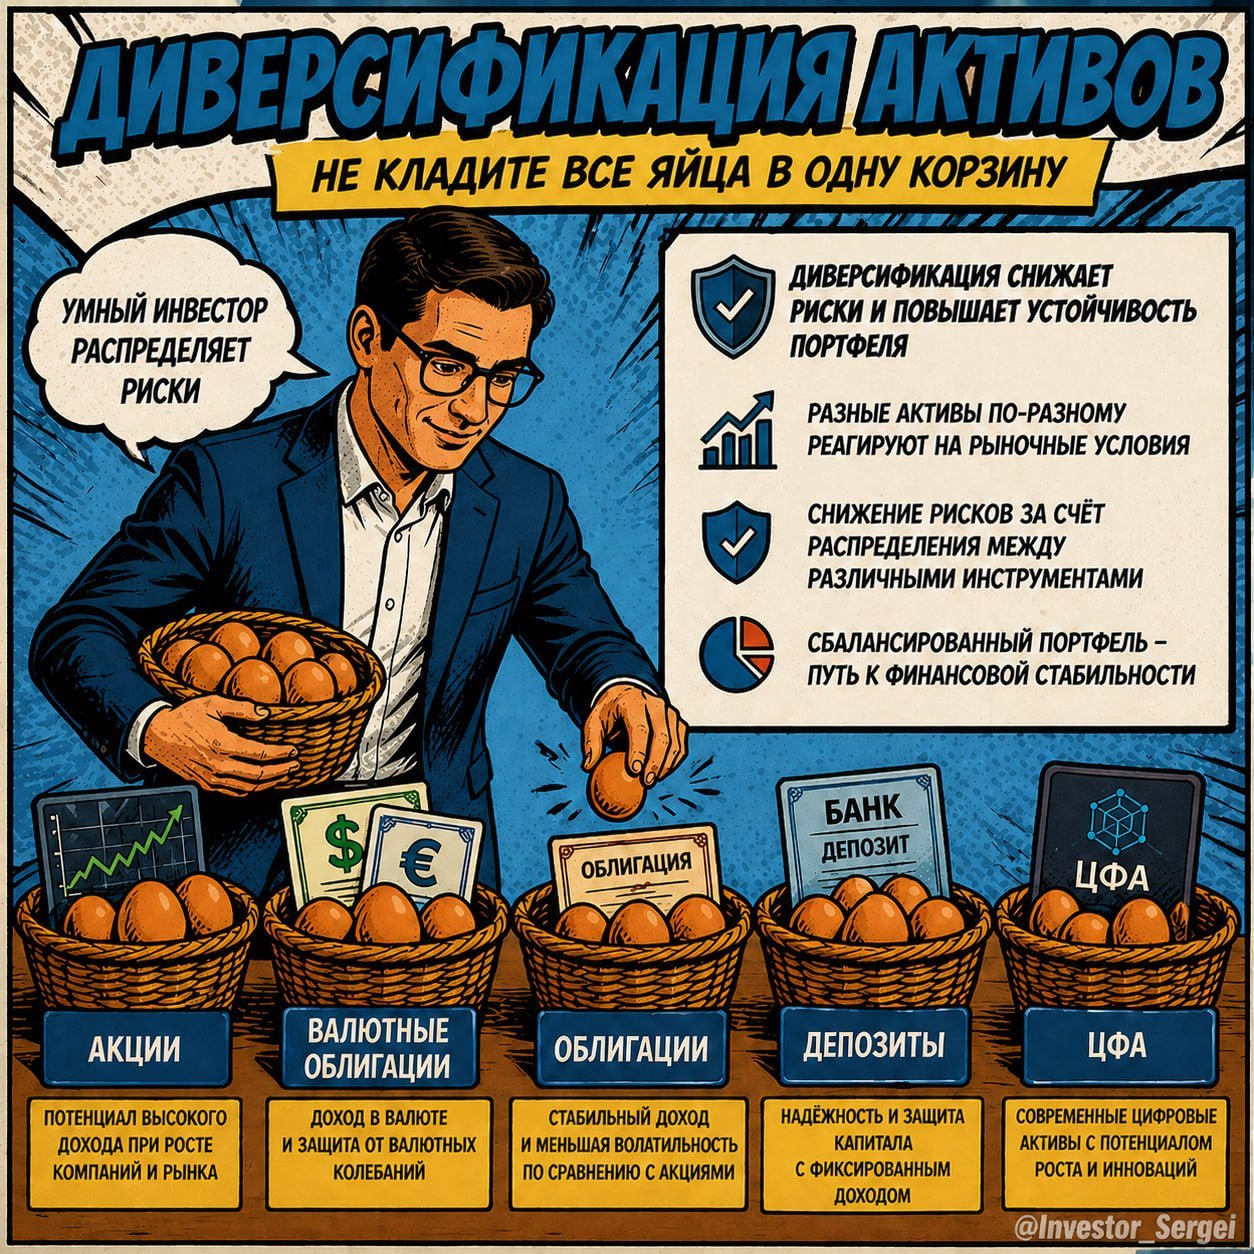
Банк России оставил ставку без изменений. Большинство этого и ожидало, но были предположения, что перед выборами Центробанк прогнется и снова чуток опустит ставку. Но нет.
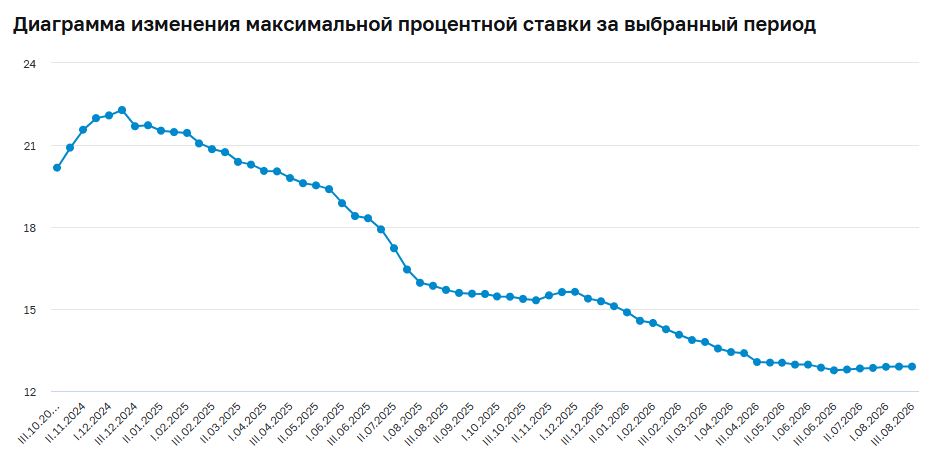
Напомню, что в 2025 году ставка достигала 21%, и с лета прошлого года начался цикл снижения, хотя процесс шел очень медленно. Получается, у нас новая тенденция — остановка снижения ставки.
Ставка остается достаточно высокой — 14%. Риски для экономики сохраняются. Многие компании испытывают трудности: видим по отчетам и участившимся дефолтам.
Что буду делать?
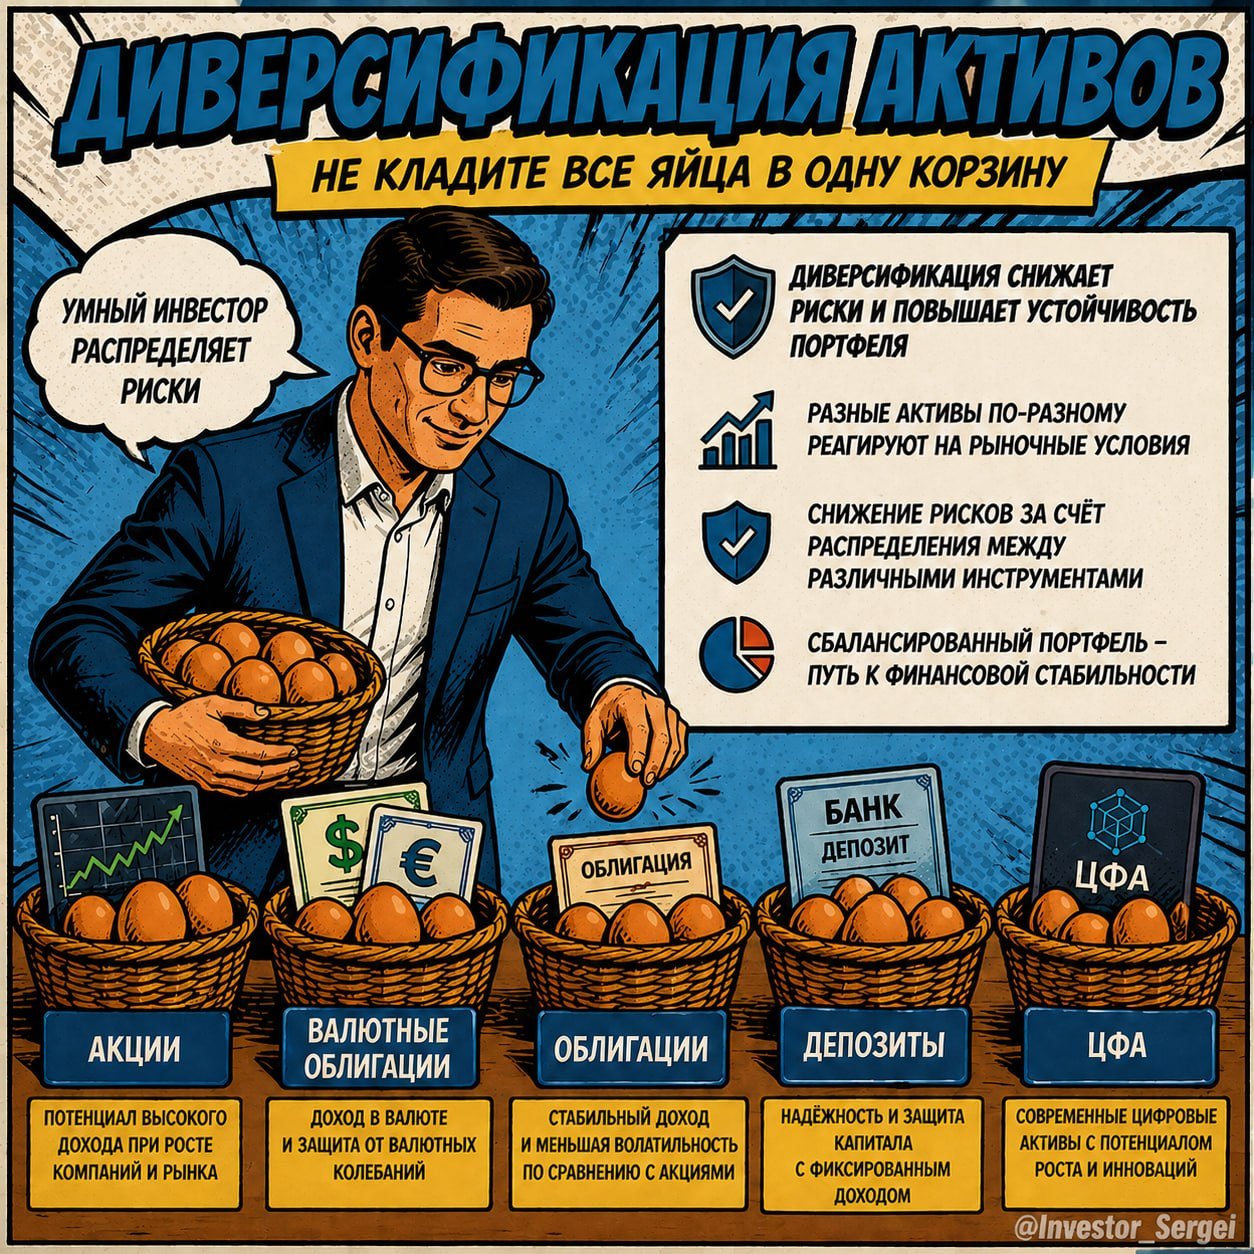
Продолжаю действовать по долгосрочному плану, который обновляю с каждым решением по ставке и в зависимости от текущей ситуации в экономике и на рынках. Важно помнить о диверсификации.
 Акции
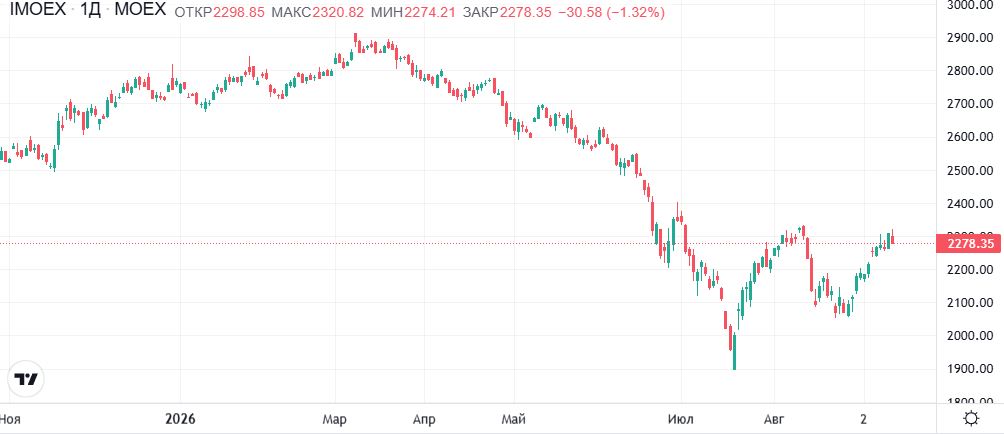
В середине лета рынок акций посыпался. Я писал, что на той волне активно затарился. В долгосрочной перспективе цены акций привлекательны, они торгуются ниже исторических средних показателей.
Валюта
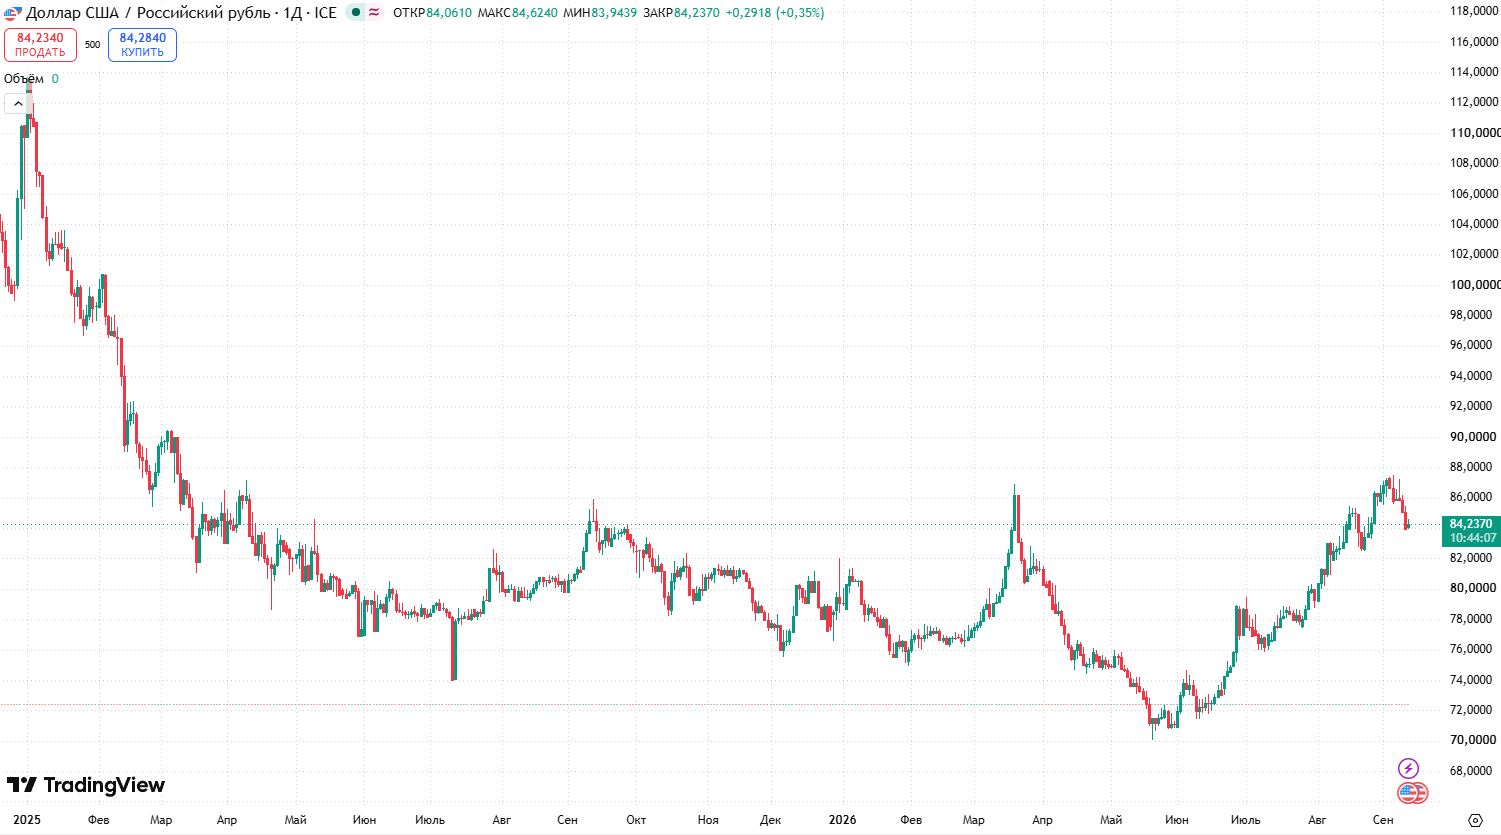
Покупки валютных активов приостановил еще несколько месяцев назад, потому что началась волна ослабления рубля. Ранее, когда рубль заметно укреплялся, наращивал доли в валютных облигациях. Это дало существенный прирост стоимости портфелей.
Инструменты с фиксированной доходностью
Активно использую их все последние годы из-за высоких ставок. Мой фокус еще в конце прошлого года сместился с депозитов на облигации, потому что они позволяют зафиксировать высокую доходность на долгий срок. Доступно большое количество инструментов с фиксированной доходностью:
 Депозиты и накопительные счета
Средняя максимальная ставка в десяти ведущих банках опустилась уже ниже 13%. Это минимальный уровень с октября 2023 года.
Вклады почти перестал открывать. Хорошие ставки остаются в промо-вкладах для новых клиентов. Заскакиваю, если ловлю такое.
 Выгодные предложения активно мониторю и публикую на канале в Телеграме и Максе. Например, еще есть варианты вложиться с доходностью до 25% годовых.
 Облигации
Вместо депозитов активно беру облигации, которые дают большую доходность. Сейчас интересны:
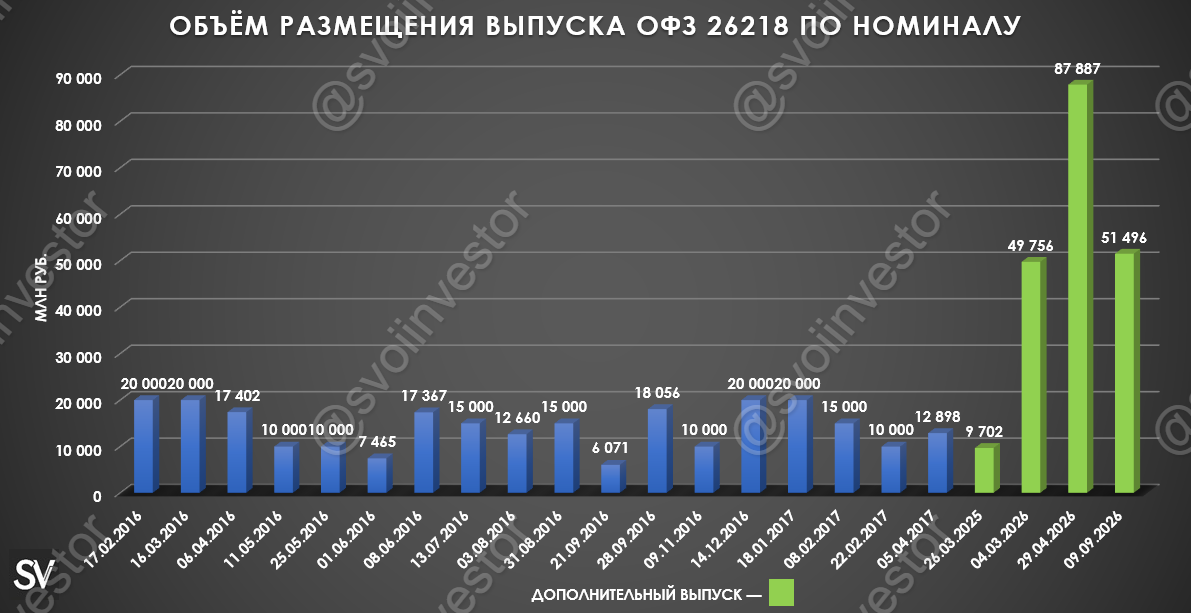
• Облигации с постоянным купоном. По классике, во время цикла снижения ключевой ставки стоит перекладываться в такие бумаги и надолго фиксировать двузначные доходности. Можно ловить неплохие доходности на первичных размещениях.
• Флоатеры — облигации доходность по которым привязана к ключевой ставке. Привлекательны, так как снижение ключевой ставки затягивается, а вдруг она снова пойдет вверх?
Специально под облигации перешел на ИИС-3. О том, как буду с ним работать, пишу в рамках эксперимента «Выжимаем максимум из ИИС-3».
 Фонды денежного рынка
Их еще называют фондами ликвидности. Доходность следует за ключевой ставкой. Сейчас это один из самых популярных инструментов на фондовом рынке. Держу в них остатки на брокерских счетах и коплю кэш в ожидании хороших предложений. Недавно писал пост о том, как LQDT за 6 лет своего существования уделал рынок акций.
 Цифровые финансовые активы (ЦФА)
Направление активно развивается в последние годы. Иногда появляются долговые инструменты с доходностью выше депозитов. Правда, в последнее время доходности упали, и стало меньше интересных предложений.
 Кредитные карусели
Это легальные схемы заработка на заемных деньгах, которые хорошо работают в этот период повышенных ставок. Сейчас кредитные карты позволяют снимать заемные деньги без процентов в льготный (грейс) период. Доступные для снятия средства можно переводить на накопительные счета или короткие депозиты и зарабатывать на процентах.
Пишу об этом в рубрике — эксперимент «Капитал с кредиток», в котором заработал уже более 600 000 руб.
Кстати, и расплачиваться тоже предпочитаю кредитками с длинным беспроцентным периодом. Пока наступит срок возвращать средства на карту, они заработают на накопительных счетах около 4,5%.
Приходится много внимания уделять мониторингу этих инструментов. Но это неплохо. Главное — есть выбор! Подборки самого интересного, как всегда, на канале 
 А что вы будете делать?