

 Анализ акций
 Облигации
 Библиотека инвестиций
 Общее

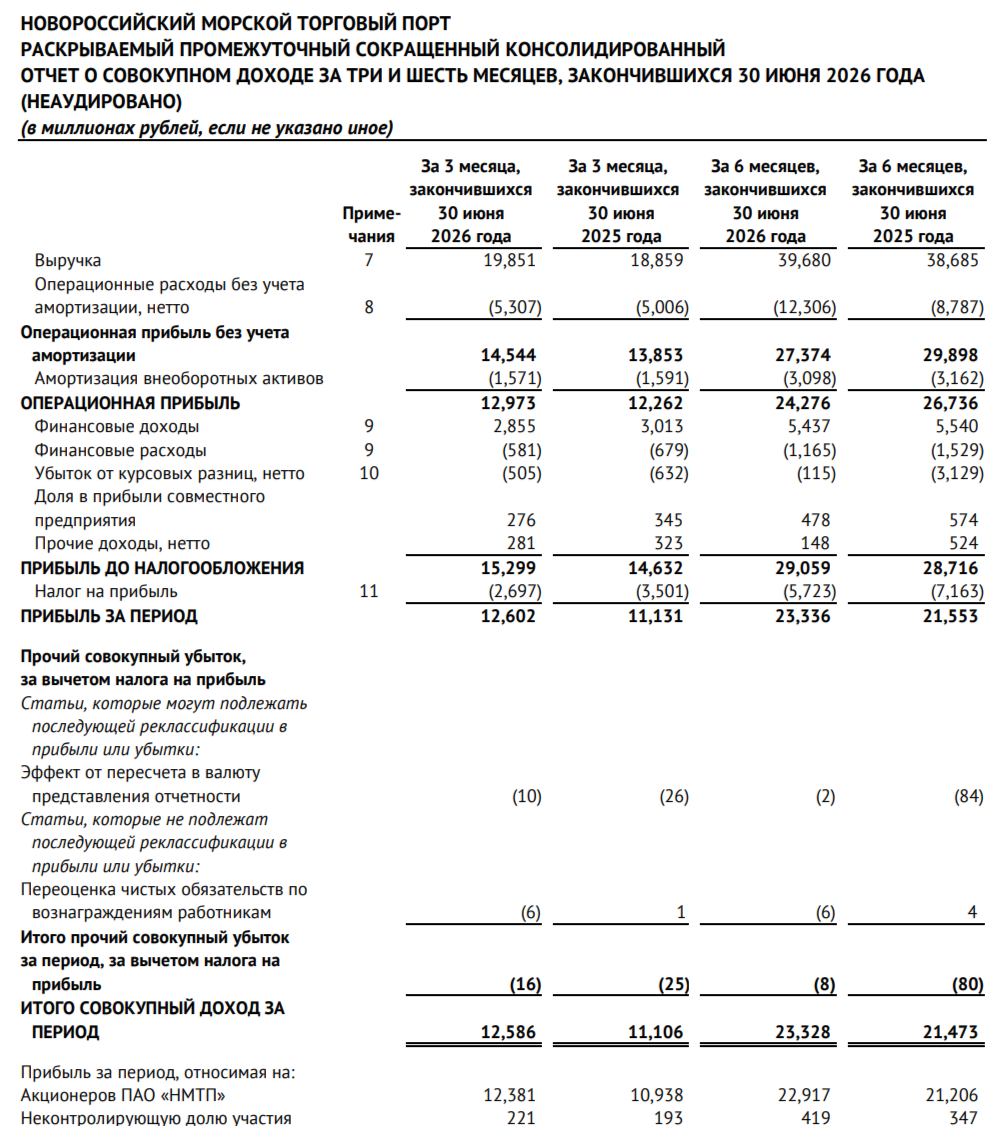
 Группа НМТП опубликовала финансовые результаты по МСФО за I полугодие 2026 года. Компания сократила свои финансовые показатели из-за реализации рисков (атаки портов), к этому всему на операционные расходы повлияли разовые эффекты (чистая прибыль возросла благодаря бумажному эффекту):
 Выручка: 39,7₽ млрд (+2,6% г/г) Операционная прибыль: 11,3₽ млрд (-9,2% г/г) Чистая прибыль: 22,9₽ млрд (+8% г/г)
 Операционные данные компания не предоставляет, но есть некоторые факты. Тарифы на перевалку нефти компания повысила на 5,1% в 2026 г., сухих грузов оставила практически без изменений (видимо судебные разбирательства по тарифам повлияли, уголь, цена в ~4 раза выше, чем у перевалки нефти). Есть данные за I полугодие 2026 г. по грузообороту портов России, но их сократили и скрыли данные портов. Выручка выросла т.к. тарифы подросли, плюс ажиотаж вокруг перевалки нефти. Операционные расходы выросли до 12,3₽ млрд (+40% г/г), на рост повлияли статьи: зарплата — 6,8₽ млрд (+39,8% г/г, выросла с учётом рисков из-за атак БПЛА), топливо — 1,1₽ млрд (+280% г/г, топливный кризис) и страховые взносы — 1,7₽ млрд (+29,3% г/г, атаки БПЛА). Стоит отметить переуступку дебиторской задолженности -59₽ млн (годом ранее -2,5₽ млрд) и изменение оценочного резерва под кредитные убытки -1,3 млрд (годом ранее +400₽ млн), разовые эффекты повлияли на опер. расходы. Компания долгий период держала операционные расходы под контролем, но риски атак БПЛА случились, плюсом к этому добавились разовые эффекты (без них рост составил бы +30,9%, всё равно внушительно). Прибыль возросла относительно операционной из-за курсовых разниц -115₽ млн (из-за укрепления ₽, т.к. есть валютный долг, год назад -3,1₽ млрд). Разница финансовых доходов/расходов — 4,3₽ млрд (+6,5% г/г, ставку снижают, но компания очень мощно нарастила денежную позицию). Компания нарастила денежную позицию до 81,4₽ млрд (на конец 2025 г. — 61,9₽ млрд). Долг возрос до 31,1₽ млрд (на конец 2025 г. — 19,1₽ млрд, инвестиции в главный проект). Чистый долг отрицательный, что говорит о финансовой стабильности компании. OCF сократился до 16,6₽ млрд (-25% г/г) из-за изменений в оборотном капитале. CAPEX составил 13,1₽ млрд (+192,7% г/г), напомню вам, что компания строит совместно с Металлоинвестом перегрузочный комплекс в порту Новороссийска (требуется порядка 52₽ млрд, у НПТП 3/4 доли, реализация проекта намечена на лето 2028 года). Как итог, FCF за I п. составил 8,6₽ млрд (-56,6% г/г). Компания направляет на дивиденды 50% от чистой прибыли, за I п. 2026 г. в дивидендной базе ~0,59₽ на акцию (11,45₽ млрд), FCF не хватает.
 Главная проблема — это атаки на порты, это сократит пропускную способность и значительно подрежет выручку, к этому могут быть списания (соответственно увеличатся инвестиции), это влияние мы оценим как раз в III кв. Также индексация тарифов на 2026 г. не сильно-то и выросла, сухие грузы вообще без изменений, а компания нарастила опер. расходы. Ключевая ставка снижается, но денежная позиция ощутимая (нарастили почти вполовину). CAPEX увеличился, но ожидаемо, компания выходит на финишную по строительству своего главного проекта. Планируемый грузооборот нового комплекса — 12 млн тонн (цены на сухие грузы выше, поэтому в 2028 г. будет весомая прибыль от него). В последующих кварталах, мы увидим снижение чистой прибыли т.к. на операционную прибыль происходит давление (атаки на инфраструктуру, увеличение зарплаты сотрудникам, подорожание топлива и меры защиты), но на 1₽ дивиденд компания сможет заработать, если не будет форс-мажоров (полноценная остановка портов), а так ждём раскрытия потенциала в 2028 году (значительно сократится CAPEX, FCF возрастёт). И конечно всех интересует кому же достанется 20% пакет НМТП, вроде как обещали к сентябрю-октябрю решить этот вопрос.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor




















