Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
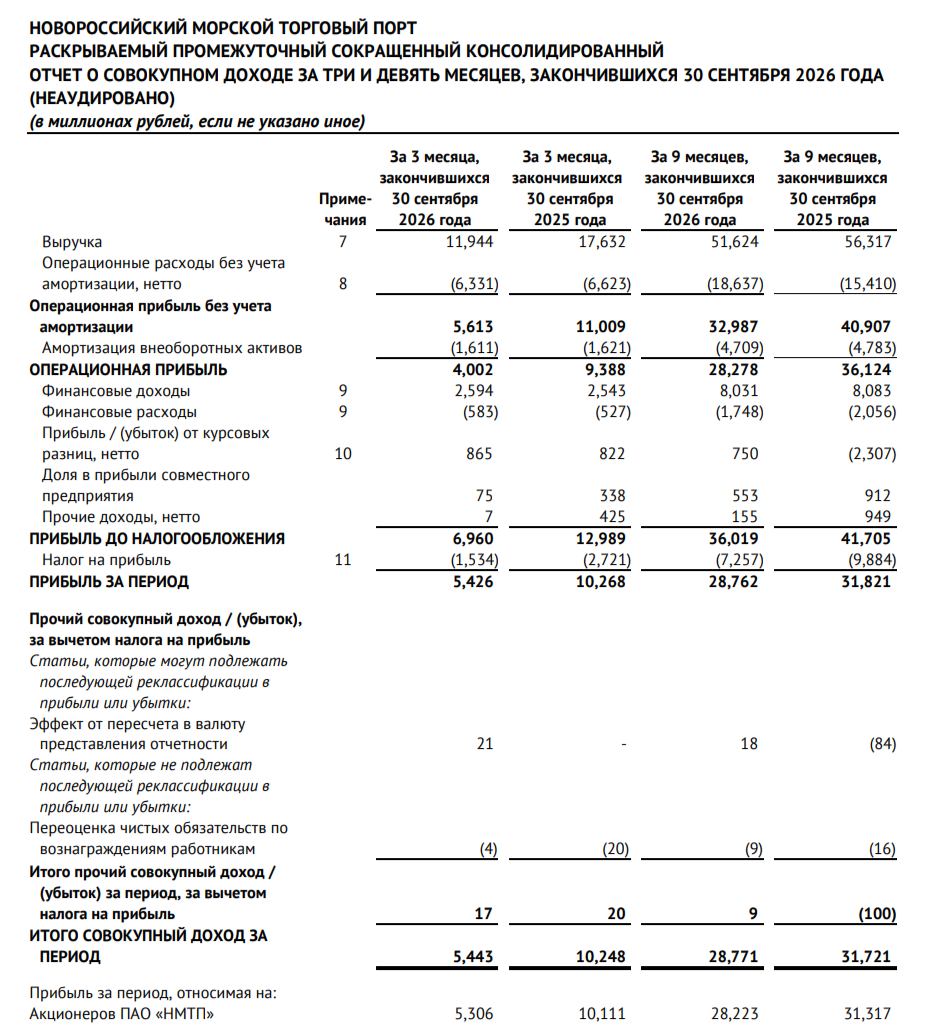
🚢Группа НМТП опубликовала финансовые результаты по МСФО за 9 месяцев 2026 года. Компания сократила свои финансовые показатели из-за реализации рисков (атаки портов), к этому всему компания строит главный свой проект, инвестиции увеличиваются, а свободный денежный поток сокращается:
⛴ Выручка: 51,6₽ млрд (-8,3% г/г)
⛴ Операционная прибыль: 28,3₽ млрд (-21,7% г/г)
⛴ Чистая прибыль: 28,2₽ млрд (-9,9% г/г)
🛳 Операционные данные компания не предоставляет, но есть некоторые факты. Тарифы на перевалку нефти компания повысила на 5,1% в 2026 г., сухих грузов оставила практически без изменений (видимо судебные разбирательства по тарифам повлияли, например, цена на перевалку угля в ~4 раза выше, чем у нефти). Данные по грузообороту в РФ скрыли, вы должны понимать в связи с чем (атаки БПЛА и санкции).
🛳 Выручка просела т.к. тарифы были увеличены не на инфляционные цифры, конечно, во многом повлияли атаки на Новороссийский порт (сокращение экспорта нефти и приостановка отгрузки сухогрузов). Операционные расходы выросли до 18,6₽ млрд (+20,9% г/г), на рост повлияли статьи: зарплата — 9,6₽ млрд (+27,1% г/г, выросла с учётом рисков из-за атак БПЛА), топливо — 1,3₽ млрд (+169,3% г/г, топливный кризис) и страховые взносы — 2,3₽ млрд (+16,5% г/г, атаки БПЛА). Компания долгий период держала операционные расходы под контролем, но риски атак БПЛА случились, плюс к этому просела выручка, как итог операционная прибыль снизилась.
🛳 Прибыль возросла относительно операционной из-за курсовых разниц 0,7₽ млрд (из-за ослабления ₽, т.к. есть валютный кэш, год назад -2,3₽ млрд). Разница финансовых доходов/расходов — 6,3₽ млрд (+5% г/г, ставку снижают, но компания очень мощно нарастила денежную позицию).
🛳 Компания нарастила денежную позицию до 65,8₽ млрд (на конец 2025 г. — 61,9₽ млрд). Долг возрос до 39₽ млрд (на конец 2025 г. — 19,1₽ млрд, инвестиции в главный проект). Чистый долг отрицательный, что говорит о финансовой стабильности компании.
🛳 OCF сократился до 19,2₽ млрд (-35,1% г/г) из-за изменений в оборотном капитале и слабой динамике в опер. прибыли. CAPEX составил 21,1₽ млрд (+57,7% г/г), напомню вам, что компания строит совместно с Металлоинвестом перегрузочный комплекс в порту Новороссийска (требуется порядка 120,7₽ млрд, у НПТП 3/4 доли, реализация проекта намечена на лето 2028 года). Как итог, FCF за 9 месяцев составил 7,5₽ млрд (-68,8% г/г). Компания направляет на дивиденды 50% от чистой прибыли, за 9 м. 2026 г. в дивидендной базе ~0,73₽ на акцию (14,1₽ млрд), FCF не хватает.
📌 Главная проблема — это атаки на порты, это сократило пропускную способность и значительно подрезало выручку, к этому могут быть списания (соответственно увеличатся инвестиции, но пока их не произошло). Также индексация тарифов на 2026 г. не сильно-то и выросла, сухие грузы вообще без изменений, а компания нарастила опер. расходы. Сейчас обсуждают субсидии портам, но пока это только обсуждение (в идеале, конечно, поднять тарифы на значимые проценты).
Ключевая ставка снижается, но денежная позиция ещё ощутимая (хотя на инвестиции за III кв. отщипнули из кубышки 16₽ млрд). CAPEX увеличился, но ожидаемо, компания выходит на финишную по строительству своего главного проекта (уже вложили порядка 60₽ млрд, осталось 30₽ млрд). Планируемый грузооборот нового комплекса — 12 млн тонн (цены на сухие грузы выше, поэтому в 2028 г. будет весомая прибыль от него). Видимо рассчитывать на дивиденд в 1₽ уже не стоит из-за давления на операционную прибыль (атаки на инфраструктуру, увеличение зарплаты сотрудникам, подорожание топлива и меры защиты), при этом надо держать в голове реализацию форс-мажора (полноценная остановка портов), а так по сути бенефициар окончания СВО и конечно необходимо ожидать раскрытия потенциала в 2028 году (значительно сократится CAPEX, FCF возрастёт).
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor