Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
ООО «ЭкоНива» — крупнейший производитель молока в России и Европе. 42 молочных комплекса в 13 регионах, больше 122 тысяч дойных коров, своя переработка, свои корма.
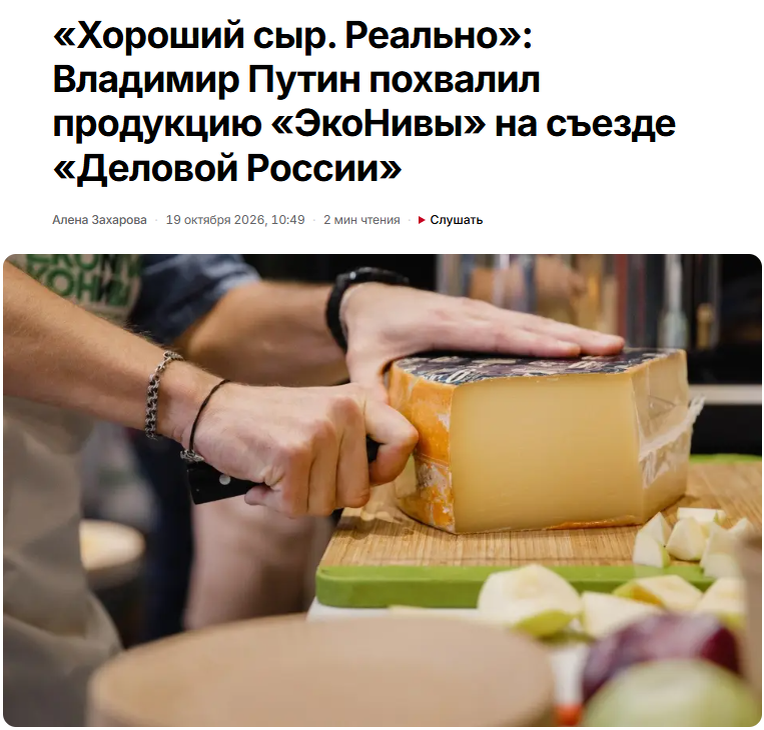
Компания системная: продукция Эконивы есть на полках каждого магазина, а сам Путин недавно хвалил сыр от Эконивы.
Ну как она может дефолтнуться???
Однако облигации Эконивы сейчас снижаются (за месяц падение 7-10%) и инвесторы занервничали!
У меня есть в портфеле эта бумага (скрин из сервиса учёта приложил) и занимает немалую долю, почти 2%:
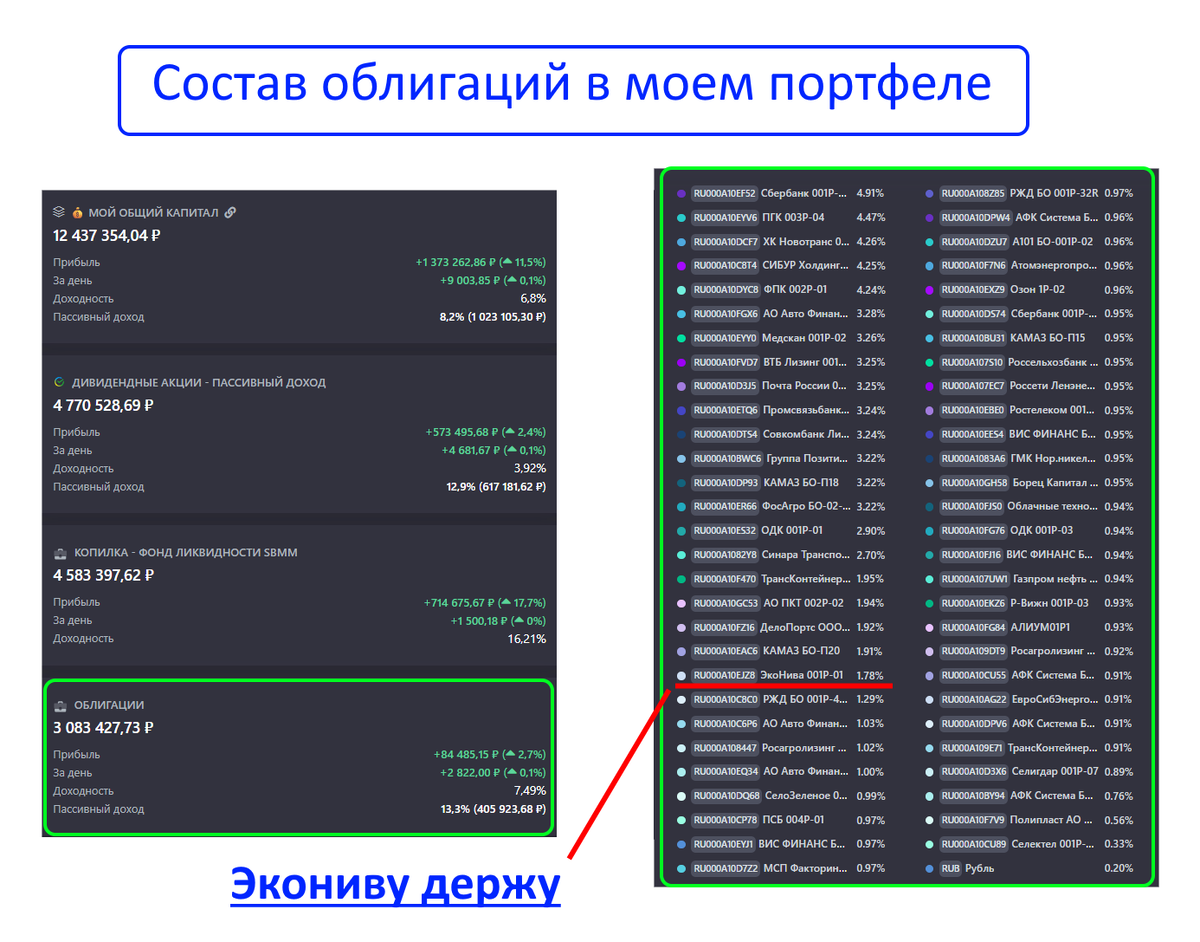
Поэтому меня очень волнует судьба Эконивы. Давайте разбираться, что происходит, не будет ли дефолта? И первым делом заглянем в отчёт!
Чтобы не пропустить новые посты, подписывайтесь на мой канал в MAX или Телеграм. Там много другого полезного контента.
САМЫЙ СВЕЖИЙ - ЗА ПЕРВОЕ ПОЛУГОДИЕ 2026
Вот основные цифры:
Выручка от продаж — 45,2 млрд ₽ против 46,5 млрд ₽ годом ранее, минус 2,8%. Падение выручки всегда плохой знак.
EBITDA — 11,15 млрд ₽ против примерно 21 млрд ₽, падение почти вдвое!
Чистая прибыль — 1,1 млрд ₽ против 9,4 млрд ₽. Обвал в 8.5 раз!
Свободный денежный поток — минус 11,1 млрд ₽ за полугодие. Компания не генерирует деньги.
Чистый долг / EBITDA — 5,2x и это уже много, компания закредитованна. Для сравнения: год назад было 2,8x.
Как видите, отчёт плохой, дела ухудшаются!
ГЛАВНЫЕ ПРОБЛЕМЫ
ПРОБЛЕМА №1. ДОЛГИ ДАВЯТ СО СТРАШНОЙ СИЛОЙ
Кредиты и займы выросли с 84,1 до 98,4 млрд ₽. Плюс лизинг на 9,9 млрд. Итого обязательства под сотню миллиардов. Операционная прибыль не покрывает даже проценты, не говоря уже о погашении самих кредитов.
Денег на счетах — всего 3,5 млрд ₽. При этом краткосрочных кредитов, которые надо отдавать «уже сейчас», — 31,5 млрд ₽. Т.е. денег надо компании в 10 раз больше, чем у неё есть!
ПРОБЛЕМА №2. КОВЕНАНТЫ НАРУШЕНЫ ТРЕТИЙ РАЗ
Простыми словами: компания нарушила условия банковских кредитов. Из-за этого банки имеют право потребовать погашение всех долгов досрочно. Но денег то нет!
Компания живёт только потому, что банки пока не «перекрывают кислород» и не требуют срочно гасить кредиты (хотя могут!). Главный кредитор — Россельхозбанк, на него приходится около 75% долга.
ЧТО ПОКА СПАСАЕТ ПОЛОЖЕНИЕ ЭКОНИВЫ?
Купоны платятся вовремя. 11 ноября компания перечислила 123,9 млн ₽ за восьмой купонный период. Всё в срок, мне на счет уже пришли.
Бизнес реально работает. 122 тысячи коров, 42 комплекса, своя переработка. Эконива — это не «шарашкина контора», а реально-работающий крупный бизнес.
Банки пока не требуют деньги. РСХБ — государственный банк, который в основном и кредитует Экониву, а банкротство крупнейшего производителя молока в стране точно не входит в планы правительства. Поэтому банк даёт отсрочки и подписывает отказы от досрочных требований.
Рейтинги пока держатся. АКРА — A+, Эксперт РА — A, оба стабильные. Но присвоены они были в январе-феврале 2026. Следующий пересмотр — в начале 2027. Если ситуация не улучшится, рейтинг может полететь вниз, а за ним и сами бумаги.
До марта 2028 погашений облигаций нет. Это даёт компании время на решение проблем.
ЗАКЛЮЧЕНИЕ
Экониве очень тяжело и это несмотря на то, что полки магазинов завалены её продукцией, бизнес работает, и, казалось бы, прибыль должна быть. Однако все деньги компании «съедает» обслуживание огромных долгов.
Что буду делать я с этой бумагой?
Буду держать! Верю, что государство не даст упасть крупнейшему молочнику в стране. Но если бы у меня не было этой облигации в портфеле, естественно, сейчас в неё не лез бы.
А вы что думаете про Экониву? Пишите в комментариях.